
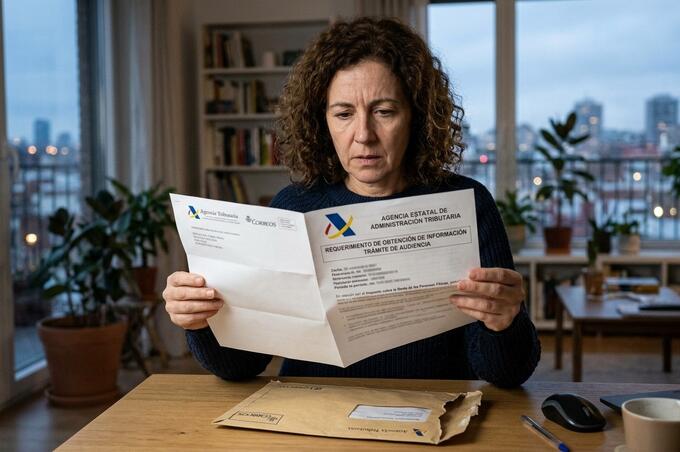
Recibir una notificación electrónica o postal de la Agencia Tributaria suele generar inquietud inmediata en cualquier empresa. Sin embargo, el desenlace de un procedimiento tributario no depende únicamente de la contabilidad previa, sino que se decide en gran medida durante las primeras semanas: en el respeto estricto a los plazos legales, en la estrategia documental y en el contenido exacto de lo que se firma ante la Administración.
El primer paso imprescindible es identificar con precisión en qué fase procedimental se encuentra la compañía. No es lo mismo recibir un requerimiento de obtención de información o una propuesta de liquidación provisional en el marco de una comprobación limitada, que una comunicación de inicio de actuaciones inspectoras o una providencia de apremio sobre una deuda ya ejecutiva. Cada estadio activa plazos distintos y delimita qué cuestiones de fondo o de forma siguen siendo susceptibles de alegación o recurso.
Uno de los errores más frecuentes consiste en responder de forma precipitada para cumplir cuanto antes con el trámite. Conviene recordar que lo que se contesta en un requerimiento fija los hechos del expediente. De acuerdo con el artículo 108.4 de la Ley 58/2003, General Tributaria, los datos y elementos de hecho consignados por los obligados tributarios en sus declaraciones o contestaciones se presumen ciertos para ellos y solo podrán rectificarse mediante prueba en contrario. Una manifestación imprecisa o incompleta puede condicionar toda la defensa posterior.
Cuando el volumen de documentación solicitada exige un análisis pausado, la normativa permite ganar margen de maniobra. Conforme al artículo 91 del Real Decreto 1065/2007, el órgano tramitador puede conceder una ampliación del plazo inicialmente otorgado que no exceda de la mitad del mismo. No obstante, esta solicitud debe presentarse obligatoriamente con anterioridad a los tres días previos al vencimiento del plazo original, justificando adecuadamente la necesidad de la prórroga. Ante la complejidad técnica de estas gestiones, resulta recomendable contar con especialistas en derecho tributario, como es el caso de Company Group, despacho de asesoría fiscal y consultoría que opera en Madrid desde 1983 asistiendo a empresas en procedimientos de comprobación e inspección.
Si la notificación corresponde al inicio de un procedimiento de inspección, el análisis inicial debe centrarse en el alcance de las actuaciones. El artículo 148 de la Ley General Tributaria distingue entre actuaciones de carácter general y de carácter parcial, debiendo especificarse en la comunicación qué tributos y periodos concretos abarca la revisión. En caso de que la inspección tenga carácter parcial, el obligado tributario dispone de un plazo de quince días desde la notificación para solicitar que las actuaciones pasen a tener carácter general respecto al tributo y periodos afectados, tal como recoge el artículo 149 de la citada ley.
Asimismo, es fundamental supervisar la duración temporal del procedimiento inspector. El artículo 150.1 de la Ley General Tributaria establece un plazo máximo de resolución de 18 meses con carácter general, ampliable a 27 meses cuando concurran determinadas circunstancias de especial complejidad, como una cifra anual de negocios igual o superior a la exigida para auditar cuentas o la pertenencia a un grupo en régimen de consolidación fiscal. Aunque el incumplimiento de este plazo no produce la caducidad del procedimiento, el artículo 150.6 determina efectos relevantes: no se considerará interrumpida la prescripción por las actuaciones realizadas hasta ese momento y no se devengarán intereses de demora desde el incumplimiento hasta la finalización del expediente.
Como pauta general de prudencia, ante cualquier requerimiento o citación de la Administración tributaria, la regla básica es no contestar bajo presión ni sin el respaldo técnico adecuado, y conservar siempre copia fechada y ordenada de toda la documentación entregada y de las diligencias suscritas.