La decisión de la AEAT de retrasarlo otro año llega unos meses después de que AEDAF presentara a la opinión pública, a los medios de comunicación y a los grupos políticos una propuesta de hoja de ruta para la transición de la factura electrónica – Verifactu – SII y la Directiva VIDA.
El Gobierno ha aplazado de nuevo la entrada en vigor de Verifactu, como se conoce popularmente al nuevo reglamento de sistemas de facturación desarrollado por la Agencia Tributaria, hasta octubre de 2028, para acompasar su puesta en marcha con la nueva factura electrónica obligatoria para las empresas, que contará con una plataforma pública que desarrollará el fisco.
El Ministerio de Hacienda ha publicado este lunes una nota informativa en la que indica que, “con el objetivo de favorecer la máxima convergencia posible entre los sistemas de facturación electrónica y el Reglamento de sistemas informáticos de facturación (VERI*FACTU), tanto desde el punto de vista normativo como técnico, se ha considerado conveniente alinear los calendarios de implantación”, de tal manera que no entrarán en vigor hasta dentro de dos años.
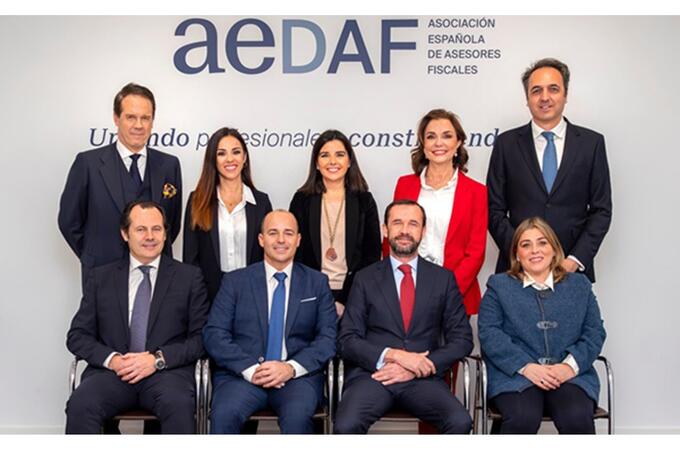
En este contexto ha sido clave el trabajo de la Asociación Española de Asesores Fiscales, AEDAF, uno de los colectivos que dio la alarma de esa situación anómala y logra un nuevo hito en su defensa de los derechos de los contribuyentes españoles. La Agencia Tributaria, a través del Foro de Asociaciones y Profesionales Tributarios, ha informado de su decisión de aplazar la implantación de Verifactu hasta la entrada en vigor de la factura electrónica para todos los obligados tributarios, es decir, en octubre de 2028.
Precisamente este lunes el BOE publica la orden ministerial que detalla los requisitos que tendrá que tener la solución pública para la factura electrónica diseñada por la Agencia Tributaria. Este trámite era el paso clave para arrancar el reloj de cara a su adaptación por parte de las empresas. A partir de aquí, las empresas con una facturación superior a los ocho millones de euros tendrán un año para adaptarse, que será de dos años para el resto.
AEDAF presentó en junio de este año una propuesta de hoja de ruta para la transición de la factura electrónica – Verifactu – SII y la Directiva VIDA, propuesta elaborada por el grupo de expertos en impuestos indirectos que se presentó tanto a los medios de comunicación como a todos los grupos políticos con representación parlamentaria. Esta acción de AEDAF derivó en que se debatiera una propuesta de modificación en el Senado, lo que ha propiciado la decisión de la Agencia Tributaria.
Según fuentes de AEDAF, el objetivo que perseguía la Asociación con su propuesta de hoja de ruta era “buscar una transición ordenada hacia un modelo armonizado que redujera costes, evitara duplicidades y reforzara la eficiencia del sistema tributario, objetivo que se ha conseguido. Esta coordinación permitirá, además, alinear progresivamente el sistema español con el modelo de información digital que será obligatorio en el ámbito de la Unión Europea a partir de 2030 y que hasta ahora no estaba siendo suficientemente contemplado, evitando así sucesivas adaptaciones de los sistemas de facturación en un periodo muy reducido de tiempo. AEDAF seguirá trabajando para contribuir a que esta transición se produzca de la mejor manera posible”.
Un aplazamiento necesario
Hay que recordar que el pasado mes de junio AEDAF presentaba a los medios informativos una hoja de ruta para integrar los sistemas españoles de facturación y reporte con la directiva europea ViDA.
Elaborado por el Grupo de Expertos en Impuestos Indirectos de AEDAF, el documento analiza la compatibilidad de los actuales sistemas españoles de facturación y reporte con la directiva europea VAT in the Digital Age (ViDA). El objetivo que persigue AEDAF con este documento es buscar una transición ordenada hacia un modelo armonizado que reduzca costes, evite duplicidades y refuerce la eficiencia del sistema tributario.
En la presentación, el presidente de AEDAF, Bernardo Bande, habló del aplazamiento de la entrada en vigor de Verifactu a finales de 2026 para dejar claro que: “las empresas pueden asumir el coste de adaptarse; lo que no deben asumir es el coste de la improvisación. AEDAF está pidiendo más coherencia, más planificación, más coordinación y más respeto por el esfuerzo que tienen que realizar las empresas para adaptarse a los cambios normativos.”
Por su parte, el coordinador del grupo autor de la hoja de ruta, Fernando Matesanz, explicaba que los sistemas de facturación y reporting electrónico deberán converger hacia un sistema estandarizado para toda la Unión Europea en 2030, por lo que “es necesario establecer un calendario concreto, en el que el año 2027 sea de reflexión y preparación, porque todo lo que se lleve a cabo antes de 2028 será precipitado”. Y ha continuado: “porque no olvidemos que esta directiva afectará a todas las empresas de todos los tamaños, independientemente de su facturación”.
La directiva ViDA, cuya aplicación comenzará en 2030, obligará a los estados europeos a adaptar los sistemas de facturación electrónica actualmente existentes. En España, el Sistema de Suministro Inmediato de Información (SII) y VERIFACTU representan dos modelos de reporte con características diferentes. Según los expertos de AEDAF, ambos modelos deberán evolucionar para garantizar su plena adecuación al modelo comunitario.
Albert Folguera, miembro del Grupo de Expertos que ha elaborado el documento, defendió en su día que “la idea no es posponer la entrada en vigor de Verifactu, sino construir una arquitectura completa adaptada a ViDA, establecer un programa de suministro de información en tiempo real que no haya que cambiar otra vez en dos años. Hay que replantear el calendario con una visión 360º, porque la coexistencia a largo plazo de varios mecanismos de reporte causará mayores costes y complejidad para los contribuyentes”.
La factura electrónica suministra un flujo único de datos que permitiría atender simultáneamente las necesidades de control tributario, software, libros registro, morosidad y archivo, para evitar envíos redundantes y mejorar la trazabilidad de la información.
Para AEDAF, una planificación anticipada y una convergencia progresiva hacia un sistema único compatible con el marco europeo “dotará de mayor seguridad jurídica y estabilidad al sistema tributario español”. El documento establece un calendario de hitos clave para que el modelo definitivo quede perfilado antes de octubre de 2028 y así alcanzar una plena alineación con ViDA antes de julio de 2030.