

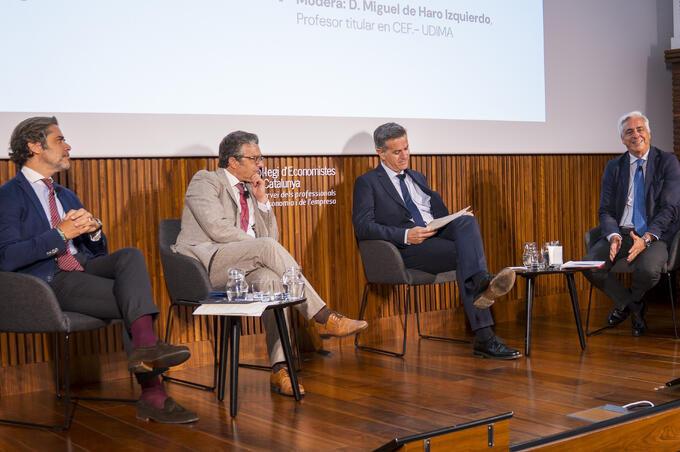
El Grupo Educativo CEF.- UDIMA y Crowe han celebrado la tercera edición del Barcelona Tax Forum, un encuentro que ha reunido en el Colegio de Economistas de Cataluña a profesionales del ámbito jurídico, académico, institucional y empresarial para analizar los principales retos de un sistema tributario marcado por la complejidad normativa y la elevada conflictividad.
La jornada ha abordado los límites constitucionales de la imposición corporativa, las dificultades para determinar la residencia fiscal, las controversias sobre la retribución de los administradores y los retos que afrontan las grandes empresas ante la proliferación de obligaciones tributarias. Más allá de sus particularidades, los cuatro debates han coincidido en la necesidad de reforzar la seguridad jurídica, mejorar la calidad de las normas y ofrecer criterios que permitan anticipar sus consecuencias.
El encuentro ha comenzado con la intervención de José Antonio Sánchez García, decano de la Facultad de Ciencias Jurídicas de CEF.- UDIMA, quien ha recordado que “los principios generales del derecho tributario no son meras declaraciones teóricas. La seguridad jurídica, la tutela judicial efectiva, la capacidad económica y la reserva de ley constituyen límites reales para la actuación legislativa y administrativa”.
Los límites constitucionales de la imposición corporativa
La primera mesa, moderada por José Antonio Sánchez García, ha analizado hasta qué punto los principios constitucionales pueden actuar como límite frente a una normativa tributaria cada vez más compleja y a determinadas decisiones adoptadas en el ámbito del Impuesto sobre Sociedades.
El magistrado del Tribunal Constitucional, Enrique Arnaldo Alcubilla, ha situado la estabilidad y la calidad normativa como condiciones necesarias para garantizar la justicia tributaria, comentando que “una sociedad bien organizada exige estabilidad y claridad”. A partir de esta reflexión, José Andrés Rozas Valdés, catedrático de la Universidad de Barcelona, ha abordado las vías disponibles para controlar la actuación legislativa cuando una decisión fiscal carece de una justificación suficiente, apuntando que, ante determinadas controversias, “el problema no es ya de capacidad económica, sino de arbitrariedad y de lógica jurídica”.
Jordi de Juan Casadevall, socio del Área Fiscal de Crowe Legal y Tributario, ha trasladado estas consideraciones al Impuesto sobre Sociedades, donde ha advertido de que existe “una apretada agenda constitucional de temas que están pendientes de resolverse o que pueden llegar al Tribunal Constitucional”. Entre ellos, ha mencionado los pagos fraccionados, la limitación de las bases imponibles negativas y la tributación mínima interna.
La residencia fiscal y la resolución de conflictos
La segunda sesión, moderada por Miguel de Haro Izquierdo, profesor titular de CEF.- UDIMA, ha puesto de manifiesto que la creciente movilidad internacional y la digitalización de la economía están dificultando la aplicación de unos criterios de residencia fiscal concebidos para una realidad diferente.
Jorge Rafael Muñoz Cortés, magistrado del Tribunal Superior de Justicia de Cataluña, ha considerado que estas dificultades no pueden resolverse únicamente mediante la interpretación administrativa, ya que “no estamos solo ante un problema de aplicación, sino ante una cuestión normativa” que probablemente deba abordarse también en el ámbito internacional.
Esta necesidad de actualizar y concretar los criterios se ha trasladado al terreno probatorio. Juan Ramón Pérez Tena, vocal del Tribunal Económico-Administrativo Regional de Cataluña, ha defendido la conveniencia de “fijar criterios en materia de prueba que sean claros y extrapolables al mayor número posible de casos”, especialmente para determinar el núcleo de intereses económicos en la economía digital.
Por su parte, Jesús Romero, socio del Área Fiscal de Crowe Legal y Tributario, ha incidido en las consecuencias prácticas de esta falta de concreción, reclamando “un entorno de mucha mayor seguridad jurídica para poder asesorar adecuadamente de forma preventiva” y facilitar que los contribuyentes anticipen las implicaciones fiscales de sus decisiones.
La retribución de los administradores ante la creciente conflictividad
Tras la pausa, el foro ha abordado el tratamiento jurídico y tributario de la retribución de los administradores. La mesa, conducida por Ramón Chaler Iranzo, profesor titular de CEF.- UDIMA, ha constatado que la jurisprudencia ha resuelto una parte de la conflictividad, aunque todavía permanecen abiertas cuestiones relacionadas con las funciones del administrador y la valoración de determinadas operaciones.
Daniel Tarroja Piera, socio del Área Fiscal de Crowe Legal y Tributario, ha repasado las sentencias dictadas por el Tribunal Supremo desde 2023, señalando que “hoy podemos dar razonablemente por cerrada la discusión sobre la deducibilidad en el Impuesto sobre Sociedades de la retribución de los administradores”. Sin embargo, todavía debe aclararse el tratamiento de la persona física que representa a una sociedad administradora.
Sobre esta cuestión, Carlos Calderón Maldonado, inspector regional de Castilla-La Mancha de la AEAT, ha diferenciado las responsabilidades propias del cargo de otros servicios profesionales, recordando que “el administrador dirige, gestiona y representa a la empresa, pero no le corresponden funciones extrañas al cargo”. Esta distinción resulta determinante para establecer si existe una operación vinculada y qué método debe utilizarse para valorarla.
María Abelleira Rodríguez, presidenta de la Sección Primera de la Sala de lo Contencioso-Administrativo del Tribunal Superior de Justicia de Cataluña, ha situado el debate en el terreno de la seguridad jurídica, advirtiendo de que “no se puede construir una regularización al margen del anclaje establecido por el legislador”. El Tribunal Supremo deberá ahora delimitar el alcance de la relación orgánica y aportar un criterio aplicable a estos supuestos.
Los desafíos fiscales de las grandes empresas
La última mesa, moderada por Jordi de Juan Casadevall, ha analizado cómo afrontan las grandes compañías un marco fiscal caracterizado por la proliferación de tributos sectoriales, las nuevas obligaciones internacionales y la digitalización de la función fiscal.
Manel Alfonso García, director del Departamento Fiscal de CaixaBank, ha alertado de que la creación de impuestos dirigidos a actividades concretas está afectando a la coherencia del sistema. Según ha señalado, “la fragmentación genera una menor calidad normativa”, dificulta la aplicación de las normas e incrementa la litigiosidad y los costes de gestión.
Una situación que también ha advertido Baltasar Gómez Febrel, director de Fiscalidad de Naturgy, al abordar la sucesión de figuras tributarias y costes parafiscales que afectan al sector energético. El directivo ha explicado que su gestión se ha convertido en “un foco de consumo de tiempo y energía francamente grande y novedoso respecto a lo que ocurría hace diez años”.
Por su parte, Montserrat Tomás Gil, responsable de Fiscalidad nacional e internacional del Grupo Abertis, ha trasladado esta complejidad a las obligaciones derivadas del Pilar Dos. La compañía ha dedicado varios años y numerosos recursos a “demostrar lo que ya parecía evidente”, es decir, que su nivel de tributación cumplía con los mínimos exigidos. Los tres participantes también han coincidido en que la digitalización y la inteligencia artificial pueden facilitar la gestión fiscal, aunque requieren información bien estructurada y supervisión profesional.
Un punto de encuentro para el sector fiscal
Esta segunda edición del Barcelona Tax Forum ha reunido profesionales del mundo de la fiscalidad y la tributación, facilitando el intercambio de experiencias sobre la interpretación y aplicación de la normativa desde diferentes ámbitos. Además de su componente formativo, el encuentro ha reservado un espacio para el diálogo y el establecimiento de nuevas conexiones dentro del sector fiscal.
“La celebración del Barcelona Tax Forum supone para nosotros una oportunidad ideal para reforzar nuestro posicionamiento como institución experta en fiscalidad y generar un espacio de conocimiento, debate y networking sobre los principales retos tributarios de la mano de las grandes voces del país en este ámbito”, ha apuntado José Antonio Sánchez García, decano de la Facultad de Ciencias Jurídicas de CEF.- UDIMA.
Por su parte, Jordi Bech, presidente de Crowe Legal y Tributario, y quien ha sido el encargado de clausurar la jornada, ha valorado especialmente la respuesta de los profesionales y el nivel de las conversaciones mantenidas, asegurando que “la calidad de los ponentes, la relevancia de los asuntos tratados y el debate generado confirman la consolidación del Barcelona Tax Forum. La respuesta del público ha sido muy positiva y ya estamos trabajando junto a CEF.- UDIMA para repetir el encuentro el próximo año”.