

Catedrático de Derecho Mercantil. UCM Presidente de SEAIDA Resumen: Este artículo ofrece un examen sintético, desde el punto de vista técnico-jurídico, de las responsabilidades y de los seguros que ofrecen cobertura a las víctimas de la tragedia ferroviaria de URDA y ADAMUZ y a sus familiares para finalizar con una reflexión sobre el enorme coste de la corrupción sistémica en España y la difícil tarea de futuro necesaria para intentar recuperar nuestra reputación arruinada
 Alberto J. Tapia Hermida
Sumario: 1. Introducción: Porque es justo y necesario fijar las responsabilidades y los seguros que ofrecen cobertura a las víctimas de la tragedia ferroviaria de URDA y a sus familiares. 2. Responsabilidades de las empresas ferroviarias y derechos de los viajeros, 3. Los seguros que están a disposición de las víctimas y familiares: 3.1. Bases generales. 3.2. El Seguro Obligatorio de Viajeros (SOV). 3.3. El Seguro de Responsabilidad Civil. 3.4. Los seguros “paralelos”; tarjetas, vida, asistencia, hogar, defensa jurídica. 4. Reflexión final: el enorme coste de la corrupción sistémica en España.
1. Introducción: Porque es justo y necesario fijar las responsabilidades y los seguros que ofrecen cobertura a las víctimas de la tragedia ferroviaria de URDA y a sus familiares
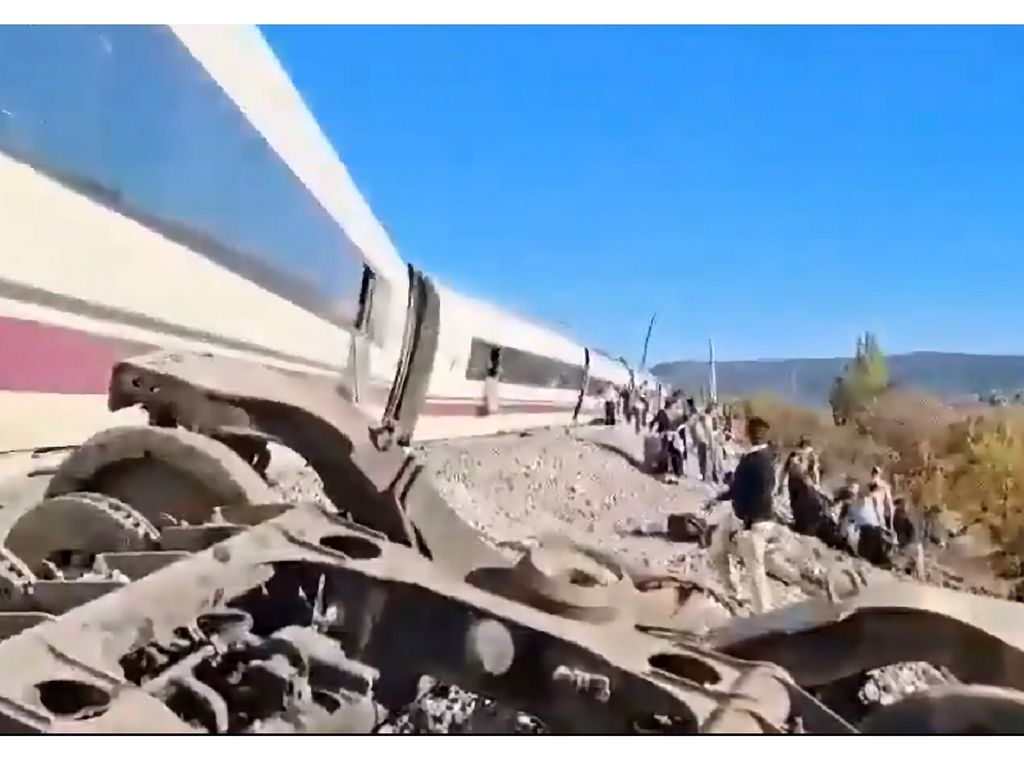
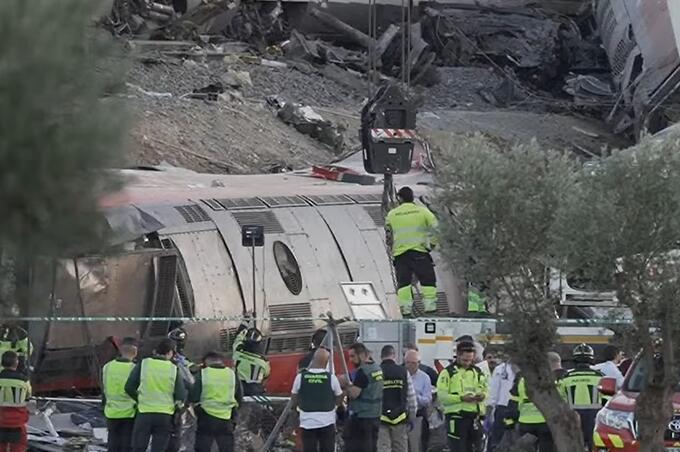
Hoy, cuando la marea de justa indignación ciudadana por la tragedia ferroviaria de URDA que ha atravesado España va perdiendo intensidad, cuando los más abyectos políticos valoran esta inmensa desgracia en términos de resultados electorales y cuando el foco mediático -siempre caprichoso y veloz- está dispuesto a arrumbar en el desván del olvido la tragedia ferroviaria de URDA y a sus víctimas, como así ha ocurrido con las de ADAMUZ[1]; nos parece que es justo y necesario tratar de examinar las responsabilidades y los seguros que ofrecen cobertura a las víctimas y a sus familiares. Este es el propósito de este artículo.
2. Responsabilidades de las empresas ferroviarias y derechos de los viajeros
El Reglamento (UE) 2021/782 sobre derechos y obligaciones de los viajeros ferroviarios regula la asistencia, información y responsabilidad por viajeros y equipaje y pagos a cuenta en caso de fallecimiento o lesiones. En particular, entre sus objetivos establece: “Con el fin de garantizar una protección eficaz de los viajeros y fomentar los viajes por ferrocarril, el presente Reglamento establece normas aplicables al transporte por ferrocarril aplicables: (…) b) a la responsabilidad de las empresas ferroviarias y a sus obligaciones en materia de seguros para los viajeros y sus equipajes; c) a los derechos de los viajeros en caso de accidente derivado del uso de servicios ferroviarios y con el resultado de muerte, lesiones, o pérdida o daño de su equipaje; (…)”. También procede recordar que su artículo 14 se ocupa de los “seguros y cobertura de la responsabilidad” estableciendo que “las empresas ferroviarias estarán convenientemente aseguradas o contarán con garantías adecuadas con arreglo a las condiciones de mercado para la cobertura de sus responsabilidades, de conformidad con lo dispuesto en el artículo 22 de la Directiva 2012/34/UE”. Este último precepto dispone los “requisitos relativos a la cobertura de la responsabilidad civil” diciendo que “las empresas ferroviarias deberán estar suficientemente aseguradas o contar con garantías adecuadas con arreglo a las condiciones de mercado para cubrir, de conformidad con el Derecho nacional e internacional, su responsabilidad civil en los casos de accidente, en particular con respecto a los viajeros, el equipaje, la carga, el correo y terceros”. Por último, este Reglamento (UE) 2021/782 establece que, en caso de muerte o lesiones, la empresa ferroviaria debe realizar un pago a cuenta para cubrir necesidades económicas inmediatas y fija que, en caso de muerte, ese anticipo no será inferior a 21.000 € por viajero y el pago a cuenta debe efectuarse en un plazo de 15 días desde la identificación del derechohabiente.
En nuestro Derecho, los viajeros y sus familiares tienen derecho a exigir la responsabilidad de las empresas ferroviarias al amparo de los arts.1101 (contractual) y 1902 (extracontractual) del Código Civil y al amparo de los arts.109 y ss. del Código Penal que dispone en su art.109: “La ejecución de un hecho descrito por la ley como delito obliga a reparar, en los términos previstos en las leyes, los daños y perjuicios por él causados”; y en sus art.116: “ Toda persona criminalmente responsable de un delito lo es también civilmente si del hecho se derivaren daños o perjuicios. Si son dos o más los responsables de un delito los jueces o tribunales señalarán la cuota de que deba responder cada uno”.
Conviene advertir que los viajeros y sus familiares que quieran exigir la responsabilidad de las empresas ferroviarias deberán probar los tres requisitos clásicos: primero, que las empresas ferroviarias han actuado con infracción de sus obligaciones; segundo, que ellos han sufrido un daño emergente o un lucro cesante; y, tercero, que entre la actuación ilegal de las empresas ferroviarias y el daño sufrido y reclamado por los viajeros o sus familiares existió una relación de causalidad eficiente.
3. Los seguros que están a disposición de las víctimas y familiares
3.1. Bases generales
El seguro es el instrumento más eficiente -cuando no el único- capaz de proteger a los ciudadanos golpeados en sus vidas y haciendas por las tragedias que surgen como frutos maduros de la corrupción sistémica en la gestión de las obras y servicios públicos.
Conviene recordar que las acciones derivadas de los seguros de personas prescriben en el plazo de 5 años conforme a la Ley de Contrato de Seguro y que el artículo 117 del Código Penal dispone que “los aseguradores que hubieren asumido el riesgo de las responsabilidades pecuniarias derivadas del uso o explotación de cualquier bien, empresa, industria o actividad, cuando, como consecuencia de un hecho previsto en este Código, se produzca el evento que determine el riesgo asegurado, serán responsables civiles directos hasta el límite de la indemnización legalmente establecida o convencionalmente pactada, sin perjuicio del derecho de repetición contra quien corresponda”.
3.2. El Seguro Obligatorio de Viajeros (SOV)
El seguro obligatorio de viajeros (SOV) es un seguro obligatorio asociado al transporte público colectivo y su finalidad es indemnizar daños corporales sufridos en un accidente con ocasión del desplazamiento en ese transporte, conforme al Reglamento aprobado por Real Decreto 1575/1989, de 22 de diciembre. Podemos resumir los aspectos básicos de su cobertura del SOV diciendo:
a) Las cuantías que paga el SOV en caso de fallecimiento o invalidez, incapacidad permanente parcial, incapacidad temporal, etc. El Anexo del Reglamento fija un baremo. Cuantías del texto consolidado del BOE: Fallecimiento: 36.060,73 €, Invalidez permanente total: 42.070,85 € y Gran invalidez: 54.090,00 €.
b) La asistencia sanitaria que cubre el SOV es, según el Reglamento, la asistencia sanitaria con límites temporales según el tipo de lesión/cobertura concurrente: hasta 72 horas en ciertos supuestos sin hospitalización o sin tratamiento especializado ambulatorio; hasta 10 días cuando el asegurado la tuviera cubierta por otros seguros obligatorios; y hasta 90 días en los demás casos.
c) La compatibilidad de la cobertura del SOV con los créditos de las victimas frente a las empresas ferroviarias por la responsabilidad civil. El Reglamento del SOV establece que no libera a empresas transportistas (ni a terceros) de la responsabilidad civil en que puedan incurrir, y que lo pagado por SOV no reduce esa responsabilidad civil.
d) La reclamación de la cobertura del SOV. Del Reglamento del SOV cabe deducir que las víctimas deben dar identificar operador y billete (o abono) del viaje; solicitar al operador o en el punto de atención el canal de tramitación del SOV (a menudo lo gestiona una aseguradora vinculada al transporte); aportar: parte médico, identificación, billete/localizador, y, si hay baja, partes de incapacidad; y guardar copia de todo lo presentado.
3.3. El Seguro de Responsabilidad Civil
Las empresas ferroviarias implicadas en las tragedias ferroviarias de URDA y de ADAMUZ deben tener contratados los respectivos Seguros de Responsabilidad Civil en los términos del artículo 53 de la Ley 38/2015, de 29 de septiembre, del Sector Ferroviario y 63 de su Reglamento, aprobado por Real Decreto 2387/2004, de 30 de diciembre.
En particular, RENFE informe, en su página web, que tiene suscrito su seguro de responsabilidad civil “con QBE EUROPE SA/NV Sucursal en España, para responder de los daños causados a los viajeros, a sus equipajes, al correo o a la carga transportada, a las infraestructuras ferroviarias, a los trenes y a terceros, personas o bienes, en los términos, alcance y cuantía establecidos en el artículo 63 del Reglamento citado, con una franquicia de un millón y medio de euros. Además de un Aval bancario otorgado por CAIXABANK, S.A para cubrir las responsabilidades anteriores por debajo de la franquicia antedicha, fijadas en Resolución judicial o Laudo arbitral firmes, para el supuesto de que no pague Renfe”. Interesa añadir que tanto IRYO como ADIF también deben tener contratados sus respectivos seguros de responsabilidad civil.
Debemos recodar que las víctimas de los accidentes o sus familiares pueden solicitar una indemnización completa del daño sufrido, siempre que quede acreditada en el correspondiente procedimiento penal o civil la responsabilidad civil del causante del daño y esta responsabilidad civil este cubierta por la correspondiente póliza. Esta indemnización puede abarcar todos los daños personales (gastos médicos, daños morales y patrimoniales, gastos de entierro, traslado y funeral, etc.) porque el SOV es un mínimo tasado y no excluye la reclamación por responsabilidad civil.
Por último, interesa recordar que las entidades aseguradoras que paguen las indemnizaciones a las víctimas de los accidentes o sus familiares podrán ejercer, en el futuro, el derecho de subrogación que les reconoce el 43 de la Ley 50/1980, de 8 de octubre, de Contrato de Seguro y de la facultad que pueda derivar de la aplicación del 76 de esa misma Ley.
Todo lo anterior en previsión de las acciones de responsabilidad que estamos persuadidos se entablarán, en un futuro cercano, frente a los responsables -públicos y privados- de estas tragedias ferroviarias en el marco de un Estado de Derecho como es España.
3.4. Los seguros “paralelos”; tarjetas, vida, asistencia, hogar, defensa jurídica
Además del SOV y la responsabilidad civil del operador, las víctimas y sus familiares pueden disponer de la cobertura de otros seguros que dependerán de cada persona y suelen ser:
a) Seguro de vida o accidentes del propio viajero, o colectivo de empresa).
b) Seguro de asistencia en viaje, contratado, en ocasiones, al comprar los billetes o los hoteles, o incluido en pólizas).
c) Seguros asociados a tarjetas de crédito o débito: muchas tarjetas incluyen “travel accident” o asistencia, normalmente condicionado a que el billete se pagara con esa tarjeta.
d) Seguro de hogar con cobertura de defensa jurídica (puede cubrir honorarios o la gestión según póliza).
Todos estos seguros -dependiendo de las condiciones de cada póliza- pueden ser compatibles entre sí y también con la eventual responsabilidad civil que pudiera haber.
4. Reflexión final: el enorme coste de la corrupción sistémica en España
Por encima de las reflexiones técnico-jurídicas sobre las responsabilidades y los seguros en torno a las tragedias ferroviarias de URDA y de ADAMUZ que hemos ofrecido a los lectores; nos parece que es más importante sacar las debidas consecuencias y, para ello, es forzoso comenzar haciendo un diagnóstico de las causas que han llevado a más de cien de nuestros conciudadanos a la muerte.
Y ofrecemos nuestro diagnóstico racional en forma de una relación de causalidad lógica entre los siguientes acontecimientos: la corrupción sistémica en la gestión ministerial de las infraestructuras críticas, judicialmente probada y tanto más obscena cuanto mayor fuera el presupuesto inversor; se ha visto facilitada por una ausencia de unos Presupuestos Generales del Estado durante toda la legislatura clamorosamente inconstitucional; y propiciada también por la gestión sistémicamente arbitraria de los Fondos “Next Generatión”, dibujada con un diseño legal diseñado al efecto[2] que desembocan en unas infraestructuras ferroviarias catastróficas y la muerte de más de cien conciudadanos.
Pero la pregunta verdaderamente relevante es; ¿qué sucederá cuando los corruptos abandonen el escenario? Bien camino de los paraísos fiscales trasatlánticos que se han cuidado muy mucho de preparar con sus coimas o incluso camino de la cárcel, si la justicia existe en España.
Es más, ¿Podrá recuperarse la reputación de España? ¿Cómo y a que coste? Como el futuro es una región que nadie conoce, no nos atrevemos a dar respuesta a esta última pregunta, pero no albergamos la más mínima duda que ese objetivo exigirá “sangre, sudor y lágrimas
[1] El lector interesado en las repercusiones de la tragedia ferroviaria de UDRA y, en general, del caos ferroviario en el mundo de los seguros y en la jurisprudencia que interpreta la Ley de Contrato de Seguro puede examinar las entradas de nuestro blog (ajtapia.com) que se refieren a los caos eléctricos y ferroviarios; así como nuestra “Guía del Contrato de Seguro”, 2ª ed., Colección Monografías Aranzadi, Aranzadi, Cizur Menor (2022). En particular, puede consultar las entradas publicadas el día 28 de enero de este mismo año 2026 publicábamos en este blog una entrada que llevaba por título: “La tragedia ferroviaria de Adamuz y el seguro: cobertura de las víctimas y de sus familiares por el seguro obligatorio de viajeros, por los seguros de responsabilidad civil y por otros seguros paralelos. Guía del ICAM”. Después, hemos profundizado en las repercusiones aseguradoras de aquella tragedia ferroviaria en las entradas de 10 y 17 de abril sobre las “Catástrofes: causas, responsabilidades y seguros: Una Jornada oportuna y necesaria de SEAIDA en la ciudad de Córdoba el próximo viernes 17 de abril de 2026”; y sobre “La protección de las víctimas de la tragedia ferroviaria de Adamuz y los seguros (el SOV, los seguros de RC y los seguros paralelos): Jornada de SEAIDA del 17 de abril de 2026 en Córdoba”.
[2] El lector interesado puede encontrar numerosas entradas publicadas en nuestro este blog (ajtapia.com) desde el año 2020.