
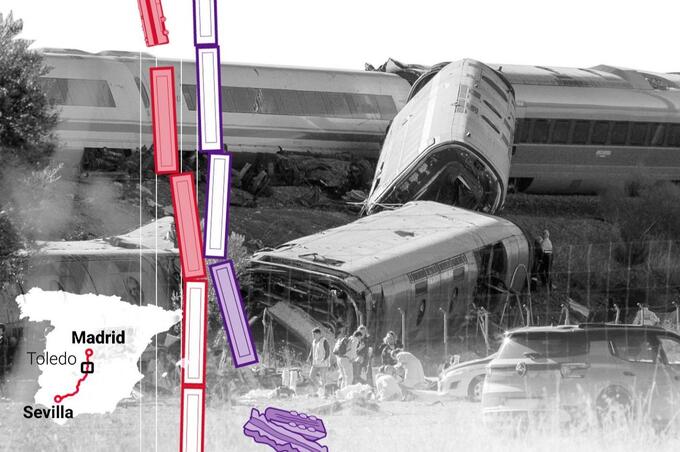
El siniestro ferroviario que ha segado la vida de 68 personas por el momento y cientos de herido, obligará a muchas víctimas de la tragedia y sus familias a buscar el asesoramiento legal con un abogado especializado en temas de responsabilidad civil, que conozcan bien el terreno que tocan. En este análisis Manuel Castellanos, un especialista en la materia, analiza las cuestiones claves que hay que tener en cuenta en este tipo de asuntos. Lo importante es asesorarse bien y sin prisas aunque este tipo de asuntos al judicializarse tardan tiempo en resolverse
 Manuel Castellanos, presidente de ANAVA-RC y de la sección de responsabilidad civil y seguros del ICAM
A modo de guía, este experto en siniestros y responsabilidad civil aclara cuáles son los temas claves a tener en consideración en este tipo de asuntos.
1.No hay evidencia de causa común: en Urda el ministro habla de una caída del sistema LZB y en Adamuz hubo un descarrilamiento. Pero dos tragedias en el mismo corredor en diez meses exigen una auditoría sistémica de señalización, mantenimiento y gestión del tráfico.
2.Con datos aún preliminares (Iryo afirma que su tren esperaba instrucciones), habría que examinar el estado del LZB/ASFA, la orden del centro de control, los registradores de ambos trenes, la actuación del maquinista y el mantenimiento del sistema. Podrían responder Renfe (art. 1903 CC, por su empleado y como transportista), Adif si el fallo es de infraestructura o gestión, y sus aseguradoras (art. 76 LCS). Iryo solo si hubo contribución causal.
3.Ante la víctima, la frontera importa poco: si no se puede individualizar la contribución de cada uno, la jurisprudencia aplica solidaridad impropia, y luego se reparten entre ellos por repetición. El matiz está en la jurisdicción: si se demanda a una Administración, el art. 2.e) LJCA atrae al orden contencioso a los particulares y aseguradores concurrentes. Si Renfe y Adif, como entidades públicas, quedan bajo ese régimen es discutible, así que hay que proteger el plazo en ambas vías.
4.Una investigación técnica rigurosa lleva tiempo, pero la Directiva 2016/798 prevé normalmente el informe final en 12 meses, con informes provisionales anuales si no se cumple. Además, esa investigación busca mejorar la seguridad, no atribuir culpas, así que no bloquea las acciones civiles, penales ni patrimoniales. Lo que sí perjudica a las víctimas es la opacidad y la degradación de la prueba. Piden más transparencia y calendario.
5.Primeras horas:
- Usar los teléfonos oficiales (Renfe 900 10 10 20, Iryo 900 001 403).
- Conservar billetes y localizador.
- Pedir informes médicos y atención psicológica.
- buscar sin prisa un abogado especialista en la materia (RC)
Errores a evitar:
- Firmar finiquitos o renuncias.
- Dar declaraciones a aseguradoras sin asesoramiento.
- Publicar detalles en redes.
- Creer que el anticipo agota la reclamación: el art. 15 del Reglamento 2021/782 fija un mínimo de 21.000 € por fallecido, en 15 días desde la identificación del derechohabiente, sin reconocimiento de responsabilidad y compensable después.
6.La ayuda alivia, pero no prejuzga la responsabilidad ni repara íntegramente. Las dificultades típicas son la espera a la estabilización de las secuelas, la coordinación entre pagadores (Administración, SOV, aseguradoras, tarjetas) y la imputación correcta de lo cobrado "a cuenta". Aquí conviene añadir tus datos reales de expedientes.
7.La vida no tiene precio legal, solo tablas. Fuera del tráfico se usa el baremo de la Ley 35/2015 de forma orientativa, y la jurisprudencia admite incrementos (tú citas el 20-50 % de Spanair). Dos familias pueden recibir cifras distintas por perjudicados, edad, dependencia y lucro cesante. En la discapacidad permanente el riesgo de infrarreparación es mayor: ayuda de tercera persona, adaptación de vivienda y pérdida de ingresos exigen peritaje sólido.
8.Sí se puede reclamar. El estrés postraumático o la fobia a viajar son secuela psíquica y perjuicio moral. Se acreditan con historial clínico continuado, pericial psiquiátrica o psicológica con escalas validadas, constancia del tratamiento y nexo causal.
9.Cabe homicidio y lesiones imprudentes (arts. 142 y 152 CP) con acción civil acumulada. Las dificultades son individualizar decisiones en cadenas de mando difusas, probar la causalidad técnica y que el art. 31 quinquies CP excluye de responsabilidad penal a las entidades públicas empresariales, y el homicidio imprudente no figura entre los delitos imputables a personas jurídicas. En Angrois pasaron más de nueve años hasta el juicio.
10.La responsabilidad patrimonial es objetiva (arts. 32-35 LRJSP) y obliga a indemnizar, pero no basta: faltan seguimiento público de las recomendaciones de la CIAF, planes de no repetición con responsables nominativos y consecuencias cuando se ignoran. La Directiva 2016/798 ya obliga a los destinatarios a informar de las medidas adoptadas ante las recomendaciones (art. 26).
11.Si se prueba el conocimiento previo del riesgo, se refuerza la previsibilidad civil, se acerca la imprudencia a "grave" en lo penal y se evidencia funcionamiento anormal en lo patrimonial. Respecto al seguro, la acción directa del art. 76 LCS no admite excepciones; el asegurador solo puede repetir contra el asegurado si hubo dolo, no culpa grave.