

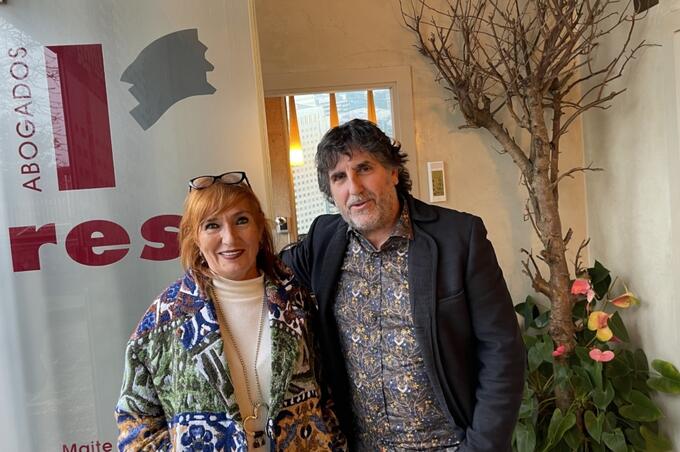
Maite Ortiz y Jose Maria Erausquin, abogados referentes en la lucha contra el IRPH, hacen pública esta valoración que suscribe todo el despacho Res Abogados (Foto Res Abogados) Por Maite Ortiz, y Jose Maria Erausquin de Res Abogados. Previo a valorar las dos sentencias que este miércoles ha dictado el Tribunal Supremo, hemos de manifestar nuestra sorpresa por su curioso criterio de selección de las dos controversias que iba a resolver, pues ha elegido dos casos en los que, en el primero, Kutxabank alude, de manera excepcional, a la Circular 5/94 del Banco de España, una alusión que nunca habíamos visto en los cientos de contratos suyos que han pasado por nuestras manos, entre ellos el que dio lugar a la STJUE C-300/23, de 12 de diciembre de 2024, algunos de los cuales también están a la espera de que el Tribunal Supremo se pronuncie, con la mala suerte de no haber sido ellos los elegidos en esta ocasión.
Por su parte, en el segundo, se daba la circunstancia de que, en la concreta fecha de contratación, la TAE de la operación calculada respecto del periodo de tipo fijo se aparejaba a lo que suponía la aplicación del índice IRPH más el diferencial que contemplaba, una casualidad que no se observa en otros casos, también a la espera de resolución por parte del Tribunal Supremo, en los que el tipo de interés resultante de la aplicación del índice IRPH más su diferencial superaba en casi dos puntos porcentuales a lo que suponía la TAE de la operación referida al periodo de sometimiento a un tipo fijo.
En consecuencia, se trata de dos casos excepcionales, que, como tal, hay que tomarlos, pero que, sin duda, contribuyen a un cierto efecto disuasorio en los afectados en la medida en la que los medios afines a la Banca lo van a vender como un éxito, buscando rebajar la euforia y el optimismo de dichos afectados.
Entrando en materia, entendemos que estas dos primeras sentencias dictadas por nuestro Tribunal Supremo, dicho con el máximo respeto, suponen un pequeño e insuficiente giro respecto de su anterior cerrazón, pero siguen mostrando que sus Magistrados no terminan de entender que las disposiciones del Derecho de la Unión Europea y la interpretación que de ellas hace el Tribunal de Justicia, como intérprete de la voluntad del legislador comunitario, tienen un efecto directo en los ordenamientos jurídicos de los Estados Miembros
Esto otorga a sus ciudadanos una serie de derechos que los tribunales nacionales deben reconocer y proteger, lo que significa que jueces y tribunales nacionales, y con mayor razón nuestro Tribunal Supremo, en su condición de comunitarios, deberían aplicar directamente dicha interpretación sin buscar recovecos por donde eludirla, y, en suma, sin reinterpretarla en busca de minorar, lo más posible, las cantidades que las entidades financieras deberían reintegrar a los consumidores por las cantidades indebidamente detraídas en aplicación de cláusulas abusivas, a costas de rebajar la protección establecida por el Tribunal de Justicia para los consumidores comunitarios, entre los que también se encuentran, o así debería ser, los indefensos consumidores españoles.

Tras el Pleno de 1 de octubre la Sala Civil ha hecho público dos recursos de casación que favorecen a las entidades financieras y no anulan el IRPH
Pobres parámetros orientativos
Ahora bien, pese a todo, y dada la contundencia de la STJUE C-300/24, aun con los recortados criterios que nuestro Tribunal Supremo no ha podido evitar establecer, con esos pobres parámetros orientativos, serán miles los casos en los que la cláusula se declare abusiva, lo cual, teniendo en cuenta de dónde venimos, resulta positivo.
Sin ir más lejos, el préstamo de Kutxabank, objeto de la primera sentencia, es el primero que vemos en que ésta alude a la Circular 5/94, por lo que si bien es cierto que, en este caso, la cláusula reputa transparente, se trata de un caso absolutamente excepcional, pues aplicando el mismo criterio al resto de contratos, serán faltos de transparencia el 99% de los mismos.
Una primera conclusión que extraemos es que los consumidores españoles tendrán que leer con atención las circulares del Banco de España y las Órdenes Ministeriales correspondientes para informarse de las peculiaridades de su préstamo, antes de firmarlo, cuando, a nuestro juicio, corresponde al profesional proporcionar esta información al consumidor, un profesional al que el Tribunal Supremo libera de su responsabilidad de informar al consumidor respecto de cuestiones que éste no puede comprender por sí solo.
En este sentido resulta reiterada, a la vez que obviada, una jurisprudencia del Tribunal de Justicia por la que éste establece, como punto de partida de toda controversia, la situación de inferioridad del consumidor respecto del profesional con quien contrata, en cuanto a información, situación de inferioridad que no puede verse equilibrada a base de que éste localice la necesaria información por internet y la descifre con su escasa preparación.
Hay que recordar que el Abogado General, en la Conclusión 2ª de las presentadas el 8 de septiembre de 2019 a propósito del asunto C-125/18, ya insistía en que debido al carácter técnico de la información relativa a los préstamos hipotecarios, el consumidor medio no alcanza a comprender determinados conceptos, como «tipo de interés» (fijo o variable), «índice de referencia» o «tasa anual equivalente» (TAE), y, en particular, las diferencias entre estos conceptos, … en que lo mismo cabe decir del funcionamiento o del cálculo concreto no solo de los tipos de interés variables, sino también de los índices de referencia oficiales de préstamos hipotecarios y de las TAE sobre cuya base se calculan estos tipos de interés, … y en que, en estas circunstancias, el nivel de información que se exige del profesional es de vital importancia para permitir al consumidor medio comprender el coste real de su préstamo.
"no nos parece razonable que si una cláusula no cumple con las exigencias de una Orden Ministerial rotulada se pueda sostener que ésta reputa transparente"
Pues bien, de la vital importancia de la información suministrada por el profesional, a la que aludía el Abogado General del Tribunal de Justicia, pasamos a la vital importancia de que el consumidor localice una información técnica de difícil comprensión para su nivel de conocimiento en la materia, lo que nos lleva a mantener, contrariamente a como entiende nuestro Tribunal Supremo, que la mera remisión, en el contrato, a una Circular 5/94, del Banco de España, dirigida a las entidades financieras e inaccesible vía internet hasta el año 2008, no puede suponer la transparencia de la cláusula habida cuenta de que ésta no puede garantizar que el consumidor comprenda el funcionamiento del método de cálculo del índice IRPH y las consecuencias económicas especialmente negativas derivadas de su aplicación tal y como exige el parágrafo 51 de la STJUE C-125/18.
Coincidimos con el Tribunal Supremo en que la Directiva 93/13/CEE no precisa las consecuencias del incumplimiento de la entrega de Folleto, pero sí lo hace la norma nacional, pues el artículo 8.1 de la Ley 7/98, de 13 de abril, de Condiciones Generales de la Contratación, establece la nulidad de las mismas por incumplir normas imperativas del derecho interno.
Disentimos y no nos parece razonable que si una cláusula no cumple con las exigencias de una Orden Ministerial rotulada, precisamente, como de transparencia en las condiciones financieras de los préstamos hipotecarios, se pueda sostener que ésta reputa transparente. Un auténtico sarcasmo.

Maite Ortiz, Jose Maria Erausquin junto con la mediadora Oihana Alberdi también de Res Abogados han participado en distintos videos, como éste para explicar los fallos judiciales que han ido ganando
La importancia de la Directiva 93/13/CEE
Tampoco compartimos la afirmación de que la Directiva 93/13/CEE no imponga que la información sobre la evolución pasada y el último valor del índice, ni siquiera en los préstamos sometidos a la Orden de 1994, tuvieran que ser necesariamente facilitados por la entidad prestamista, pues el Tribunal de Justicia exige que el juez nacional compruebe si se ha dado cumplimiento a la normativa nacional vigente en el momento de la contratación, y la Orden de 1994, establece en su artículo 3, rotulado como “Folleto informativo”, que las entidades de crédito deberán obligatoriamente informar a quienes soliciten préstamos hipotecarios sujetos a esta Orden mediante la entrega de un folleto cuyo contenido mínimo será el establecido en el anexo I de esta norma, de donde se desprende que la información sobre la evolución pasada y el último valor del índice, en los préstamos sometidos a la Orden de 1994, han de ser obligatoriamente facilitados por la entidad prestamista.
Por otro lado, sostener que la pertinencia de tomar en consideración, en la información que precisa un consumidor medio, el llamado «diferencial negativo» mencionado en el preámbulo de la Circular 5/1994 es una información instrumental que permite la adecuada comprensión del concepto de TAE en tal contexto y la diferencia entre los tipos de funcionan estructuralmente como una TAE - los IRPH - y el resto, es, dicho con todo respeto, una milonga más de las inventadas por la Ilma. Audiencia Provincial de Barcelona, siempre tan proclive a interpretaciones que protejan los intereses de la Banca.
El preámbulo de la Circular 5/94, del Banco de España, establece con rotunda claridad que los índices IRPH son tasas anuales equivalentes, … que lo son de forma rigurosa, pues incorporan además el efecto de las comisiones, … que, por tanto, su simple utilización directa como tipos contractuales implicaría situar la tasa anual equivalente de la operación hipotecaria por encima del tipo practicado por el mercado, … y que, para igualar la TAE de esta última con la del mercado sería necesario aplicar un diferencial negativo, cuyo valor variaría según las comisiones de la operación y la frecuencia de las cuotas. Más claro no se puede decir. Los tipos IRPH sin diferencial negativo sitúan la tasa anual equivalente de la operación hipotecaria, y, para que ello no ocurra, se hace necesario aplicar un diferencial negativo.
Así las cosas, la interpretación que de ella hace nuestro Tribunal Supremo es un auténtico malabarismo jurídico que busca la cuadratura del círculo, que busca restar trascendencia a una advertencia del propio Banco de España al conjunto de entidades a las que se dirige, una advertencia que estas únicamente tomaron en consideración en la financiación de vivienda protegida, y que no coincide con la que realiza el Tribunal de Justicia, quien, por lo que parece, debe estar constituido por un conjunto de incompetentes que no se deben enterar bien de las cosas o a quienes se les pregunta incorrectamente y ello lleva a que, igualmente, no se enteren bien de las cosas. Solo nuestro Tribunal Supremo ve cosas que no ve nadie.
No compartimos que la comparativa se realice con la TAE referida al periodo sometido a tipo fijo, por lo menos a partir del año 2005, pues a partir de este año, el INE nos informa en su Boletín Anual de la situación del mercado hipotecario, del tipo de interés medio cobrado por las Cajas de Ahorro, los Bancos, y el conjunto de entidades, un concreto año, de manera que si el tipo de interés medio cobrado por el conjunto de entidades el año de la contratación, dato que incluye tanto los préstamos remitidos a Euribor como los remitidos a otro tipo de índices, fuera inferior a lo que suponía la aplicación del índice IRPH más el diferencial impuesto, si lo hubiera, en el momento de la contratación, ya debería entenderse la existencia de desequilibrio
Exigir que la comparativa entre el tipo de interés resultante de aplicar el índice IRPH con su diferencial, si lo hubiera, y la TAE referida al periodo sometido a tipo fijo, arroje una desproporción evidente, supone la introducción de un elemento subjetivo, discrecional, que vuelve a crear inseguridad, pues puestos a considerar todas las eventuales circunstancias, como hace el Tribunal Supremo cuando interesa, habría de considerarse el plazo que el contrato se somete al tipo variable, pues una diferencia de “solo” 0,150% en un préstamo de 300.000 euros, con 35 años de periodo variable, supondrían, al final, 15.750 euros, que no es poco. Habrá que presentar informe pericial que evalúe el impacto del desequilibrio en el devenir de la totalidad del plazo.
Desequilibrio y situación económica
Además, el desequilibrio, y su importancia, guarda relación con la situación económica de cada prestatario, pues una diferencia de “solo” 0,150% puede suponer una cantidad mensual muy importante, y suponer un gran desequilibrio, para una economía precaria, y no tanto para una economía solvente, de ahí que entendamos que si se va a valorar el grado de desequilibrio, habrá de valorarse, igualmente, sobre que economía se proyecta dicho desequilibrio, y, si no, alternativamente, realizar una comparativa estricta, sin margen para la interpretación, de manera que una décima por encima suponga abusividad, una décima por debajo no lo sea, dejándonos de valoraciones subjetivas sobre que desfase económico es evidente y cual no.
En conclusión, este Tribunal Supremo que en su STS 669/2017, FJ6.8, entendía, erróneamente, que el índice IRPH Entidades era una media de los índices hipotecarios de todas las entidades que actuaban en España, … este Tribunal Supremo que en el FJ6.12 de la misma STS 669/2017, unos folios más adelante, entendía, también erróneamente, que el índice IRPH Entidades era la media de los tipos de interés medios aplicables para la adquisición de vivienda libre en España, …
"Lo que los Magistrados no han conseguido comprender en años, lo tiene que entender por sí mismo un humilde consumidor con su nulo conocimiento"
Es el mismo Tribunal Supremo que, transcurridos tres años, en su STS 597/2020, de 12 de noviembre, continuaba manteniendo, erróneamente, que un consumidor medio podía entender que el índice IRPH constituye una media del precio de operaciones homólogas a la contratada por él, … cuando lo cierto es que el índice IRPH Entidades ni era una media de índices hipotecarios, ni era una media de tipos de interés medios, ni era una media del precio de las operaciones homólogas a la contratada por él, pues era una media de las tasas anuales equivalentes o coste de esas operaciones homologas, …
Ese Tribunal Supremo que ha sido incapaz de definir correctamente lo que es el índice IRPH durante todos estos años, nos viene a decir hoy, sin rubor, que cualquier consumidor puede comprender lo que es el índice IRPH acudiendo a la Circular 5/94 del Banco de España, nos viene a decir que lo que los Magistrados no han conseguido comprender en años, lo tiene que entender por sí mismo un humilde consumidor con su nulo conocimiento.
Esperemos a ver que ocurre con esas otras dos sentencias que parece ser que va a publicar en breve, pues una sexta cuestión prejudicial ante el Tribunal de Justicia nos convertiría en el hazmerreír de Europa para beneficio de la Banca española.