Juncal Fernandez, Abogada y Coordinadora de Contenidos en Grupo Lexa
La Ley 2/2026 permite transferir al sistema público los derechos económicos acumulados, pero el reglamento determinará cuántos períodos de cotización al RETA se reconocen a cambio
1. La reforma introducida por la Ley 2/2026.
La Ley 2/2026, de 29 de julio, vigente desde el 1 de agosto de 2026, modifica la Ley General de la Seguridad Social para reformar el régimen de las mutualidades de previsión social alternativas al Régimen Especial de Trabajadores Autónomos (RETA). Su finalidad es corregir situaciones de protección insuficiente y facilitar, con carácter excepcional, la incorporación al sistema público de determinados profesionales colegiados.
La reforma parte de una constatación expresada en su propio preámbulo: en algunos casos, el modelo alternativo ha dado lugar a prestaciones sensiblemente inferiores a las esperadas y a las que habría proporcionado el sistema público. Por ello, la ley refuerza tanto la suficiencia de las prestaciones como la información que las mutualidades deben facilitar a sus miembros.
Entre los cambios concretos destaca, en primer lugar, la equiparación de los mutualistas en determinados derechos y obligaciones reconocidos con carácter general a los trabajadores autónomos, siempre que sean compatibles con la naturaleza privada del sistema. En segundo lugar, las prestaciones periódicas deberán alcanzar el 100 % de la pensión mínima inicial correspondiente —o la pensión no contributiva, si fuera superior— y las aportaciones mínimas se aproximarán progresivamente a las cuotas del RETA: 86 % en 2026, 93 % en 2027 y 100 % desde 2028.
La norma intensifica además las obligaciones de transparencia, evaluación y control. Las mutualidades deberán ofrecer información suficiente sobre aportaciones, prestaciones estimadas y diferencias respecto del sistema público. Esta exigencia no es secundaria: durante años, muchos profesionales decidieron sin disponer de una comparación clara entre ambos modelos ni de una proyección comprensible de su futura pensión.
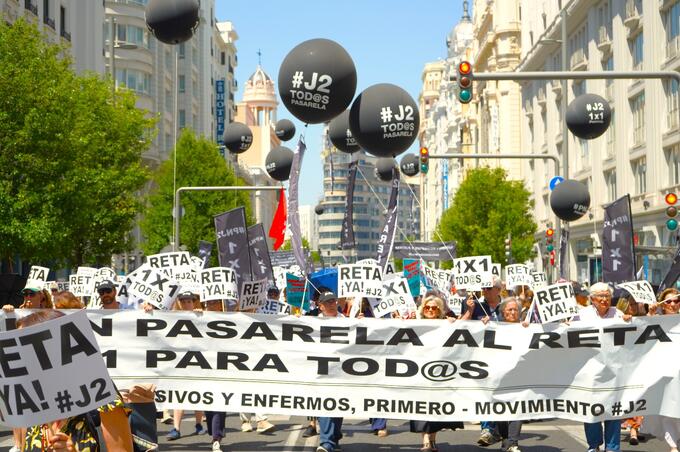
La principal novedad práctica es, no obstante, la denominada «pasarela» al RETA. Quienes estén o hayan estado en una mutualidad alternativa antes de la entrada en vigor de la ley y cumplan los requisitos podrán solicitar la transferencia a la Tesorería General de la Seguridad Social de los derechos económicos acumulados por las aportaciones realizadas en su función alternativa. La solicitud deberá formularse en el plazo de un año desde la entrada en vigor del desarrollo reglamentario.
La transferencia estará exenta de tributación, pero tendrá una consecuencia de gran alcance: el alta en el RETA para la actividad afectada será obligatoria e irreversible. La ley abre, por tanto, una vía de salida, pero no una operación provisional que pueda deshacerse si el resultado final no satisface al interesado.
2. Una protección insuficiente que exigía respuesta.
Durante décadas, determinados profesionales colegiados pudieron sustituir el alta en el RETA por su incorporación a una mutualidad. Aquella opción se presentó como una alternativa legítima de previsión social, pero la experiencia ha mostrado resultados muy desiguales. Junto a trayectorias adecuadamente protegidas, existen mutualistas que, después de carreras extensas, afrontan prestaciones reducidas y una cobertura alejada de los estándares públicos.
La Ley 2/2026 constituye por ello un avance necesario. Elevar los mínimos, reforzar la transparencia y permitir el acceso voluntario al RETA responde a una situación real de desprotección. Ahora bien, el valor de la reforma dependerá de cómo se traduzcan los ahorros acumulados en derechos dentro de la Seguridad Social.
3. El reconocimiento de los períodos de mutualismo tras la incorporación al RETA.
Esta es la pregunta que se planteará cualquier profesional que valore el cambio: si se incorpora ahora al RETA, ¿qué sucede con los años que ha permanecido en la mutualidad? La primera precisión es terminológica, pero decisiva. Durante esos años no ha cotizado al RETA: ha realizado aportaciones a un sistema privado que actuaba como alternativa. Por eso, la ley no puede trasladar una cotización pública que nunca existió. Lo que permite trasladar son los derechos económicos acumulados con aquellas aportaciones.
La operación se desarrolla, por tanto, en dos fases. Primero, el mutualista solicita que el capital transferible pase desde la mutualidad a la Tesorería General de la Seguridad Social. Después, ese capital se convierte en un determinado número de períodos cotizados al RETA. No se convierten directamente, por ejemplo, veinte años de permanencia en veinte años de cotización: se convierte el valor económico reunido durante esos años en meses reconocidos por el sistema público.
4. Una conversión pendiente de desarrollo reglamentario.
¿Cómo se determinará el número de meses? La ley fija únicamente los criterios que deberá respetar el futuro reglamento. La conversión tomará en consideración la base mínima de cotización que habría correspondido al profesional de haber estado incluido en el RETA y aplicará a esa base un coeficiente de mejora comprendido entre 0,67 y 0,87, destinado a compensar que la mutualidad no cubría necesariamente todas las contingencias protegidas por el régimen público. Sin embargo, la ley no contiene todavía la fórmula completa: no determina por sí sola qué capital dará derecho a cada mes ni permite hacer ahora un cálculo individual fiable.
La consecuencia debe expresarse sin equívocos: los años de mutualismo no se transformarán automáticamente en una cantidad equivalente de años cotizados al RETA. El resultado dependerá del importe efectivamente transferible y de la fórmula reglamentaria. Los años no desaparecen sin más, pero su reconocimiento público puede ser inferior al tiempo cronológico transcurrido.
5. Reglas especiales de cómputo para la jubilación.
La ley incorpora dos reglas de cómputo uno por uno, aunque su alcance es mucho más limitado que el de la conversión económica. A quienes iniciaron su actividad antes del 10 de noviembre de 1995 se les computará cada mes completo cotizado en la mutualidad sustitutiva como un mes de alta en el RETA. La misma regla se aplica a quienes hayan cumplido 52 años o más a 31 de diciembre de 2026 respecto de cada mes completo de alta y cotizado en la mutualidad alternativa. Pero en ambos supuestos el cómputo sirve exclusivamente para determinar el porcentaje aplicable a la base reguladora cuando se accede a la jubilación a la edad ordinaria. No incorpora bases de cotización, no equivale a una integración plena de esos períodos y no debe confundirse con la conversión del capital transferido. Además, quienes causaron baja antes de que su mutualidad implantara la capitalización individual y no alcancen quince años de cotización pública podrán suscribir, en las condiciones que se establezcan, un convenio especial para computar hasta cinco años de actividad anterior.
Por tanto, la Ley 2/2026 corrige una situación que no podía mantenerse, pero el alcance de la pasarela debe explicarse con precisión. No convierte años de mutualismo en años de cotización, sino derechos económicos privados en períodos cotizados al RETA. Solo las reglas especiales previstas por la ley permiten un cómputo mensual uno por uno y, aun así, exclusivamente para determinar el porcentaje aplicable a la base reguladora en la jubilación ordinaria. Hasta que el reglamento concrete la fórmula de conversión, los mutualistas no podrán saber cuántos meses les reconocerá realmente el sistema público. Y sin ese dato resulta difícil adoptar con suficientes garantías una decisión que, una vez realizada la transferencia, será irreversible.