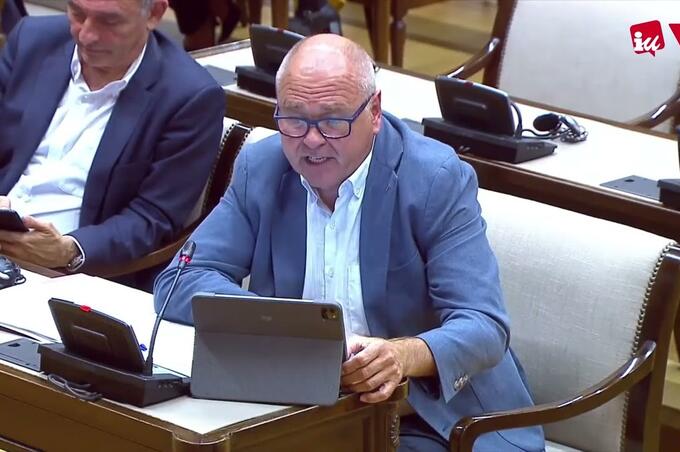
Felix Alonso Cantorne, diputado de Sumar, planteo la PNL para impulsar un detallado informe que profundizara en el IRPH y en la actual jurisprudencia del Supremo. Fue rechazada por escaso margen
- PP y VOX votaron en contra mientras que PNV y JUNTS no comparecieron. Toda la izquierda (PSOE, Sumar, Podemos, ERC) ha votado a favor, pero no ha sido suficiente
En vísperas de conocer nuevas sentencias de la Sala Primera del Supremo sobre la casuística del IRPH, en esta ocasión relacionadas con la cláusula de cierre y la nulidad del IRPH en el préstamo hipotecario, tuvo lugar este miércoles una sesión de la Comisión de Derechos Sociales y Consumo del Congreso sobre la toma en consideración de la PNL de Sumar, defendida por su diputado experto en estos temas Félix Alonso Cantorne.
En la PNL, Cantorne pidió al resto de grupos que votasen a favor de un informe exhaustivo sobre el IRPH desde distintas perspectivas , la primera, la coherencia con Europa y que analizara si la última doctrina del Supremo sobre el IRPH y en especial sobre la aplicación discriminatoria de la circular 5/94 se alinea con el espíritu de las sentencias del TJUE.
Como punto segundo que el impacto real y el error técnico demuestra si el IRPH era una media de TAES y no una media de los créditos concedidos y que sobrevaloró deliberadamente a favor de esas entidades.
El tercer elemento de ese informe tenía que ver con la transparencia. “Que se estudie porque un mecanismo de protección como es el diferencial negativo fue un derecho para las administraciones y se negó a los ciudadanos en sus préstamos de IRPH”.
La votación fue decepcionante para los intereses de los consumidores. PP y VOX votaron en contra recriminando a Sumar que formasen parte del Congreso y que no habían hecho nada estos años. También recalcaron que el gran problema actual es el acceso a la vivienda por el que sufren muchas familias y jóvenes. El propio diputado del PP llegó a decir que el IRPH estaba en desuso, pero era un índice legal validado por el Banco de España.
Por su parte PNV y Junts prefirieron obviar el tema y en un ejercicio de irresponsabilidad política no se presentaron al debate de esta Comisión. No votaron. Con sus votos la iniciativa podría haber salido adelante
Por último, PSOE, Sumar, Podemos, ERC, partidos de izquierda votaron a favor de la iniciativa. De ese informe para aclarar el IRPH y su entorno. Pero no fue suficiente. Al final la PNL se tumbo por un ajustado 170 a 162, ante el desencanto de muchos consumidores que siguieron la votación por el canal online del Congreso.
Un debate polarizado
Las intervenciones de los portavoces dejaron claro el grado de polarización y enfrentamiento existente entre los grupos políticos.
Como argumentario el diputado de Sumar recordó que en estos años de crisis “cuando se rescataba a la banca con 74000 millones de euros casi un millón de familias con IRPH se ahogaban financieramente. El TJUE dictaminó que este índice no era transparente y que tenía fallos matemáticos graves y que era abusivo. Esa sentencia fue fruto del informe técnico riguroso encargado desde la Administracion de Consumo de las Islas Baleares, donde yo estaba al frente, que demostró esos fallos matemáticos con el profesor Guillen Bou”.
A su juicio fue una victoria ciudadana “llevada a Europa por los abogados Jose Maria Erausquin y Maite Ortiz, pero hoy esa esperanza choca con una realidad insoportable, más de un millón hipotecados con una cláusula IRPH no firmaron una cláusula compleja, firmaron un expolio calculado. Expolio que se tradujo en un sobrecoste de una media de 150 euros al mes durante muchos años. Eso no era un interés justo; si una multa por ser cliente particular”.
Cantorne en su preparada intervención destacó como “la circular 5/94 del Banco de España establecía la necesidad de un diferencial negativo para compensar la desventaja del IRPH. Ese mecanismo correctos se aplicó para las administraciones públicas sus VP, pero casi nunca a un cliente particular. Mientras el Estado, como promotor, tuvo un trato justo, a los ciudadanos se les dejó totalmente desprotegidos. Es la prueba de una discriminación premeditada”.
Para este experto en consumo “.el Supremo ha creado una lotería jurídica inhumana: si tu contrato tiene la circular 8/90 te salvas, si tienes la 5/94, la mayoría, tu hipoteca puede ser validada. Deciden quien mantiene su vivienda basada en tecnicismo. El IRPH no es un caso aislado, es el último eslabón de un cadena de abusos de la banca”. Allí hablo de los swaps y las hipotecas multidivisa como antecedentes que acabaron llegando a los tribunales.

La otra cara de la moneda, el popular Bartolomé Madrid quien avaló la legalidad del IRPH por ser un índice oficial controlado por el Banco de España. Sobre las sentencias ultimas del Supremo dijo que daban seguridad jurídica. Alucinante. FOTOS CONGRESO DE LOS DIPUTADOS
Intervenciones poco afortunadas
En el debate, la diputada socialista Maria Luisa Faneca mostró la disposición de su formación a aprobar la PNL. Su discurso no fue muy creíble con la que está cayendo. Comentó el interés del Gobierno de proteger a los deudores hipotecarios y evitar los desahucios de las personas vulnerables. Hablo de que el IRPH ha generado un problema de solvencia y de falta de transparencia en muchas familias, pero no explicó porque el Gobierno se ha negado a hacer una reforma legislativa y eliminarlo.
En otro momento de su intervención tiró de ideología para señalar que la vivienda no es un activo financiero sino un derecho para muchos ciudadanos.” Proteger a las familias por IRPH es una obligación institucional. Se trata de garantizar que no pierdan su vivienda por firmar un contrato con un índice de difícil entendimiento”, afirmación poco creíble viendo las familias que han perdido sus viviendas por no pagar su hipoteca encarecida por ese índice.
Por su parte, Carlos Hernández, diputado de VOX, reconoció los problemas que había generado el IRPH en muchas familias por su opacidad y complejidad. Sin embargo subrayó que el problema más grave era el de la vivienda provocado por la escasez de oferta “ Mientras se habla de informes y tecnicismos hay cientos de miles de personas viviendo en casas de sus padres o en interminables alquileres. Hay gente nómadas y otros que coexisten en pisos compartidos”-
En su opinión “Este es el drama en España, ciento de miles de personas sin casa. Sumar que forma parte del Gobierno poco ha hecho para evitar esta situación. Por eso no nos podemos tomar en serio esa iniciativa. La falta de vivienda, casi un millón según el Banco de España nos lleva a condiciones habitacionales de miseria”. Votaron en contra-
Ms contundente fue el diputado popular Bartolomé Madrid, quien en su turno de palabra resaltó que el IRPH está en desuso desde hace años, apenas se utiliza y representa una parte mínima de las hipotecas en España, ya no se aplica aunque ha generado muchas injusticias. Abrir un debate supondría abrir una polémica artificial con fines políticos pero poco útil para consumidores y familias. Además el IRPH es un índice oficial supervisado por el Banco de España.
Sobre las sentencias del Supremo, Madrid no dejó dudas al afirmar que “lejos de perjudicar a los consumidores, el Supremo aplica la norma europea y reconoce al IRPH como índice oficial y que las reclamaciones se basen en pruebas objetivas no en comparaciones con otros índices con el Euribor. Las sentencias ofrecen seguridad jurídica y se alinea con los estándares europeos. Esta propuesta lo que busca es confrontación con el sistema financiero logrando titulares fáciles y generando incertidumbre a quienes necesitan confianza”.