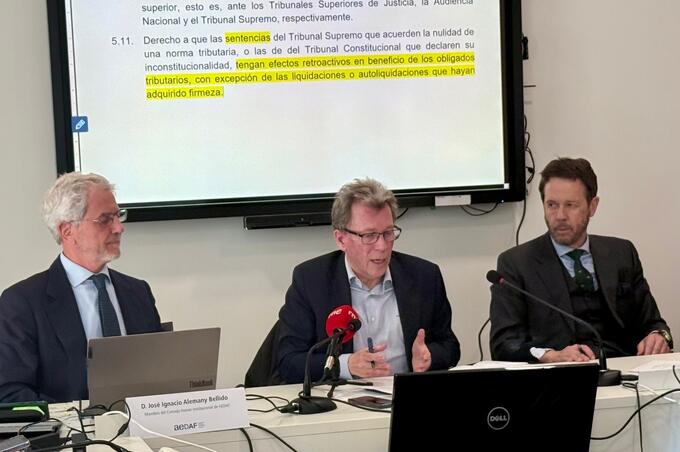
- Esta asociación se erigese erige en observador de la situación tributaria actual para preservar derechos humanos básicos como el derecho a la intimidad, el derecho a la tutela judicial efectiva y el derecho a la no autoincriminación y “vigilar a quienes nos vigilan”.
La Asociación Española de Asesores Fiscales AEDAF, presentaba este martes el Observatorio AEDAF de los Derechos y Garantías de los Contribuyentes. Se trata de una iniciativa pionera cuyo objetivo es analizar, denunciar y formular propuestas constructivas para la protección de los derechos del contribuyente. Asimismo, AEDAF ha presentado también el primero de los documentos producidos por el Observatorio: una propuesta de carta de derechos y garantías del contribuyente adaptada a un contexto cada vez más digitalizado.
Según Daniel Gómez-Olano, coordinador del Consejo Asesor Institucional de AEDAF, la lucha contra el fraude fiscal y el aumento de la recaudación tributaria han relegado a un segundo plano los derechos de los contribuyentes. “Se han creado círculos viciosos en los que el poder ejecutivo establece las normas sin revisión del poder legislativo ni de los órganos constitucionalmente exigibles, como el Consejo de Estado. Además, si el poder judicial dictamina algo que no le gusta al poder ejecutivo, precisamente por vulnerar los derechos de los contribuyentes, el poder ejecutivo propone una nueva norma que sacrifica tales derechos, de forma que los tres poderes del estado se convierten en ocasiones en un único poder: el ejecutivo”.
El experto de AEDAF se ha referido también a la progresiva digitalización de la sociedad y al uso de nuevas tecnologías invasivas por parte de las administraciones tributarias, como la inteligencia artificial, y ha advertido que la combinación de tales circunstancias “amenaza con socavar derechos humanos básicos como el derecho a la intimidad, el derecho a la tutela judicial efectiva y el derecho a la no autoincriminación”.
Gómez-Olano ha continuado: “Es esta una nueva realidad que exige una rápida redefinición de los derechos de los contribuyentes, para evitar que el resto de los derechos se conviertan en papel mojado; y es esencial establecer un derecho a la dignidad humana del que deberían deducirse otros derechos, como el derecho de los ciudadanos a no ser instrumentalizados con fines tributarios lo que, por cierto, ya está ocurriendo”.
“Con la creciente hipervigilancia del ciudadano, el poder de la sociedad civil debe ser el contrapoder de los tres poderes del Estado para vigilar precisamente a quienes nos vigilan. AEDAF, en su parcela de conocimiento, aspira a cumplir esa función, por eso nace este Observatorio: con la idea de observar el Estado de los derechos y garantías del contribuyente de forma permanente, para explicar lo que funciona y lo que no, y para hacer propuestas constructivas del sistema”.
Educar en impuestos a la sociedad
Por su parte, José Ignacio Alemany, miembro del Consejo Asesor Institucional de AEDAF, ha presentado dicha Carta, y se ha referido a la “necesidad de una educación cívico- financiera básica integrada en los planes de estudio para que se entienda por qué y para qué hay que pagar impuestos y la responsabilidad que esto implica”. Alemany, asimismo, ha denunciado que “no existen tribunales especializados en materia tributaria”, lo cual entorpece la resolución de conflictos dada la saturación de los órganos judiciales.
Esa Carta organiza los derechos de los contribuyentes en cinco grandes bloques. El primero de ellos es el de los Derechos Básicos de los Ciudadanos en Materia Tributaria donde se habla del derecho de los ciudadanos a un sistema tributario justo, inspirado en los principios de progresividad y no confiscatoriedad; derechos de los ciudadanos a que se presuma su buena fe en relación con sus
actuaciones en materia tributaria o el derecho de los ciudadanos a la eficacia y a la eficiencia en la gestión de los recursos públicos, y a la transparencia en cuanto a la necesidad de los impuestos aprobados y al destino financiero de los mismos, entre otros.
En el segundo bloque se cita a los Derechos de los Ciudadanos respecto a la Protección de las Normas Ciudadanas donde se pueden leer el derecho de los ciudadanos a que se respeten los principios de legalidad, jerarquía
normativa y publicidad de las normas; el derecho de los ciudadanos a la adecuada justificación de las medidas tributarias introducidas y a una rigurosa explicación y justificación de los efectos económicos y de otra índole de tales medidas, a través de la elaboración de las correspondientes Memorias de Análisis de Impacto Normativo o de otros procedimientos legalmente previstos.
Por su parte, en el apartado tercero se habla de los Derechos Relacionados con la Posición Jurídica de los Ciudadanos ante las Administraciones Públicas, en ese espacio los expertos de AEDAF, mencionan, entre otros al Derecho de los ciudadanos a la igualdad ante la Ley y en su aplicación; el Derecho a que las ficciones legales y las presunciones iuris et de iure sólo puedan utilizarse en materia de Derecho tributario material o sustantivo con carácter extraordinario y excepcional, y en la medida en que estén expresamente configuradas como tales en la ley y el derecho a ser tratado con el debido respeto y consideración por el personal al servicio de la Administración Tributaria.
Necesidad de amparo judicial
En el cuarto capítulo de esta Carta del Contribuyente se mencionan los Derechos y Garantías en las Actuaciones y Procedimientos Tributarios. Ahí se mencionan el derecho de los ciudadanos a la ventanilla electrónica única y al domicilio fiscal único para todo el sistema tributario, estatal, autonómico y local, junto al derecho de los ciudadanos a que las notificaciones se practiquen, con carácter general y de modo preferente, al interesado y en su domicilio junto al derecho de los ciudadanos a que las actuaciones de la Administración Tributaria que requieran su intervención se lleven a cabo imparcial y equitativamente y en la forma en que les resulte menos gravosa, sin dilaciones, requerimientos o esperas innecesarias, y a que los procedimientos se desarrollen en un plazo razonable.
Por último, en el quinto y último epígrafe engloba los derechos sobre Tutela Judicial y Efectivo control de las Administraciones Tributarias por el poder judicial. En este apartado se pueden mencionar, entre otros, al derecho Derecho de los ciudadanos a que los actos emanados de la Administración Tributaria
sean revisados por jueces y tribunales miembros del Poder Judicial. Derecho a la tutela judicial efectiva y a la presunción de inocencia en el ámbito tributario, al derecho de los ciudadanos a solicitar que los actos y actuaciones administrativas
susceptibles de ser recurridas, así como los actos de gestión, inspección y recaudación de las Administraciones locales, puedan ser sometidos a la decisión de órganos de arbitraje tributario, así como el derecho de los ciudadanos a tener acceso a tribunales de justicia especializados en materia tributaria y dotados de medios para la resolución de los recursos en plazos razonables
Según nos comentaron, el Observatorio estará integrado de forma permanente por los miembros del Consejo Asesor Institucional de AEDAF y contará con la colaboración puntual de expertos del ámbito académico, judicial y del sector privado. Entre sus funciones principales estarán las de analizar situaciones especialmente preocupantes, evaluar posibles vulneraciones de derechos, formular propuestas de mejora normativa y publicar un informe anual sobre el estado de los derechos y garantías de los contribuyentes en España.
La Asociación trasladará sus conclusiones a la sociedad civil, a los grupos parlamentarios y a la Administración tributaria periódicamente. AEDAF reafirma de esta forma su compromiso con un sistema tributario equilibrado, que combine la eficacia en la lucha contra el fraude con el pleno respeto de los derechos fundamentales de los ciudadanos y de los principios constitucionales.