- El Congreso INBLAC 2026 concluye que las organizaciones que retrasen la adaptación al nuevo paquete europeo AML hasta 2027 llegarán tarde a un modelo que exigirá demostrar, con evidencias, que sus sistemas funcionan
La cuenta atrás para la mayor reforma europea en materia de prevención del blanqueo de capitales ya está en marcha. Aunque el nuevo Reglamento Europeo de Prevención del Blanqueo de Capitales (AMLR) será aplicable con carácter general a partir del 10 de julio de 2027, los expertos coinciden en que la adaptación no podrá improvisarse durante los últimos meses.
Ese fue uno de los principales mensajes del Congreso INBLAC 2026, que reunió en la capital de España a especialistas en cumplimiento normativo, supervisión y prevención del blanqueo de capitales para analizar cómo deberán evolucionar los sistemas de control de los sujetos obligados durante los próximos doce meses.
El Instituto de Expertos Externos en Prevención del Blanqueo de Capitales y Financiación del Terrorismo (inblac®) es una asociación sin ánimo de lucro, creada en 2013, que aglutina a un gran número de profesionales expertos en la materia a lo largo de toda España. La entidad aglutina en su seno a los Expertos Externos, profesionales, docentes e investigadores de la prevención del blanqueo de capitales y la financiación del terrorismo con el objetivo de actuar como su interlocutor frente a las Autoridades, reguladores y supervisores competentes.
Su finalidad principal es profesionalizar y promover la figura del Experto Externo en Prevención del Blanqueo de Capitales y la Financiación del Terrorismo, impulsando reformas legislativas y prácticas de autorregulación de le doten de un marco de actividad basado en la independencia, la calidad y la solvencia técnica, que genere confianza en los sujetos obligados.
“La transición al nuevo marco europeo no consiste en actualizar un manual de prevención, sino en construir un sistema capaz de demostrar que funciona”, señala a este periodista Francisco Bonatti, presidente del Instituto de Expertos en Prevención del Blanqueo de Capitales y la Financiación del Terrorismo- INBLAC.
El cambio de enfoque es profundo. El nuevo paquete AML desplaza el foco l de los sistemas de control hacia un modelo proporcional basado en la trazabilidad de su eficacia real. En otras palabras, las organizaciones deberán acreditar que identifican correctamente sus riesgos, que aplican controles proporcionales y que son capaces de demostrar, mediante evidencias objetivas, que esos controles funcionan y se supervisan de forma continua.

Francisco Bonatti, presidente de INBLAC, ha insistido en su ponencia en el papel del experto externo en este contexto
El apoyo del experto externo
Para este jurista, en este escenario lo que se ha detectado es que una de las mejores herramientas que tienen los sujetos obligados para hacer esa transición, que es una transición importante, porque realmente hay que hacer un cambio del sistema de prevención de blanqueo, hay que cambiar todos los manuales, la eficacia de los modelos, todo. Hay que hacer una transición importante, es la figura del experto externo”, comenta
De hecho, el Congreso también puso de relieve la evolución del papel del experto externo, tradicionalmente percibido por muchas organizaciones como una obligación periódica de cumplimiento. Según las conclusiones del encuentro, el informe del experto externo debe convertirse en una herramienta estratégica de diagnóstico independiente que permita identificar debilidades, priorizar mejoras y ofrecer al órgano de administración una visión objetiva sobre el grado de madurez del sistema.
Su valor, apuntó Joaquin Mena, vicepresidente de INBLAC, reside precisamente en aportar una mirada externa capaz de detectar riesgos y oportunidades de mejora que, en muchas ocasiones, resultan difíciles de identificar desde la propia organización.
Bonatti explica a nuestro medio que este experto es un profesional cualificado “es una parte integral del sistema de control interno del sujeto obligado. Es decir, la, la ley considera al experto externo pues un componente del sistema de prevención de blanqueo, como puede ser el canal de denuncias o la política de admisión de clientes. Y de hecho, el experto externo en este momento es el sujeto obligado para que alguien evalúe, como si fuera, por ejemplo, un supervisor, si toda la transición hacia el nuevo modelo se está haciendo bien.
De esta manera lo que queda claro es que este profesional “es un elemento , que de alguna manera el sujeto obligado a que sus manuales, sus políticas que se están adaptando al Reglamento europeo, pues se están adaptando bien. Y además lo hace internamente para su consejo de administración, para su órgano de gobierno y dentro de un entorno propio y confiable. Uno de los temas que hemos abordado en este Congreso es como el experto externo ayuda a hacer esa transición y también cómo el experto externo es una herramienta eficaz para el sujeto obligado. O sea, que no es una obligación que le viene impuesta, sino que es una herramienta muy útil para hacer las cosas bien”.
Hacia la evidencia
Una de las principales conclusiones del Congreso INBLAC 2026 fue que la prevención del blanqueo deja de ser un ejercicio eminentemente técnico para convertirse en una cuestión de gobernanza corporativa. Los órganos de administración deberán asumir un papel mucho más activo, con información periódica sobre riesgos, recursos, deficiencias detectadas, prioridades y planes de mejora. Ya no bastará con aprobar un manual de prevención, sino que será necesario supervisar el funcionamiento real del sistema.
En este contexto, el principio de proporcionalidad adquiere una relevancia especial. Cada organización deberá diseñar controles adaptados a sus riesgos específicos y, sobre todo, justificar documentalmente por qué ese modelo resulta suficiente. Como explico Jesús Pindado director Compliance & Control Riesgo Operativo de UBS Spain Investment Bank en el Congreso, “la proporcionalidad no supone una rebaja de exigencias, sino la obligación de demostrar que el sistema responde adecuadamente al nivel de riesgo asumido”.
En este Congreso se habló del calendario de adaptación que queda pendiente Entonces, a partir de ahí, pues algunos de los temas que tratamos fue precisamente todo lo que es el calendario de adaptación que queda pendiente.
“Estos dos próximos años 2026 y 2027 son dos años muy importantes en el proceso de adaptación, porque entran en vigor todas las recomendaciones de la autoridad europea y se tiene que aplicar el reglamento. También hablamos de un tema que cada día es más importante y es cómo adaptar el sistema del sujeto obligado a la normativa de sanciones, de sanciones financieras, porque eso en Europa es un elemento fundamental y más con la directiva europea que impone, eh, la, la tipificación como delito del incumplimiento de la normativa de sanciones. Sobre este tema el abogado Lupicinio Rodríguez, que hizo una ponencia sobre ese tema y que lo hizo muy bien.

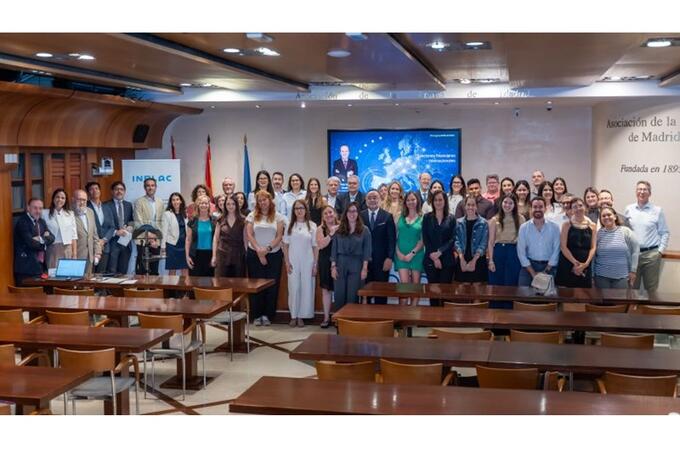
Francisco Bonatti, presidente y Joaquin Mena, vicepresidente, tercero por la derecha, con otros invitados al Congrso de INBLAC. FOTOS INBLAC
Tecnología sí, pero son supervisión humana
Otra de las cuestiones abordadas fue el creciente uso de herramientas tecnológicas y soluciones RegTech para la monitorización de operaciones, el screening de sanciones financieras o la automatización de controles.
Los expertos coincidieron en que la digitalización facilitará el cumplimiento, pero recordaron que la responsabilidad seguirá recayendo sobre las organizaciones. La utilización de inteligencia artificial, sistemas automatizados o servicios externalizados es también una fuente de riesgos que exigirá igualmente mecanismos de supervisión, validación, trazabilidad y control humano.
Con posterioridad, el propio Francisco Bonatti en su intervención presento una guía práctica de cómo tienes que adaptar tu modelo actual al modelo del año 27, al nuevo modelo. Y luego, por la tarde, después del café, hicimos dos mesas en la que en una, pues hubo varios sujetos obligados de sectores distintos, Desde esta perspectiva se analizaron esos sectores para ver lo que tienen todos en común a la hora de adaptarse a esta nueva ley, pero también lo que cada uno tiene de específico, Entonces, ahí tuvimos uno de banca privada, uno de online y un experto en, en, o sea, el responsable de un despacho de abogados. Los tres estuvieron un poco explicando su experiencia propia. Son tres sectores muy representativos, pero también todo lo que en común tienen que hacer y todo lo que es diferencial.
Dialogo entre experto externo y sujeto obligado
Sobre la última mesa de este Congreso INBLAC se insistió en el diálogo entre el responsable de prevención de blanqueo y el experto externo. “De hecho es muy útil que el propio sujeto obligado hable con el experto externo que tiene que realizar el informe de dicha entidad. No podemos olvidar que hay una parte de ese informe, obligatoria por ley, luego se puede añadir al informe cuestiones que preocupan al sujeto obligado. Son cuestiones que son nuevas en algunos casos, es decir el informe del experto externo no se ciñe solo a lo que marca la ley, que eso es obligatorio, sino que con el sujeto obligado se puede pactar, como con los auditores un alcance mayor. Al final la conclusión es que el sujeto obligado cuenta con un aliado notable en su actividad, y que le aporta un valor que internamente no lo puede aportar el propio órgano de control interno.
A juicio de Bonatti, este experto externo, es una figura que más allá que esté obligada en España es de gran utilidad y de una gran eficacia para el sujeto obligado y que le aporta u valor que internamente no le puede aportar el propio órgano de contror interno, sino que le a una independencia y una visión propia. Es un aliado del sujeto obligado ni un inspector que va a buscarle simplemente defectos, sino que es una herramienta que ayuda a mejorar la gestión del sujeto privado
Las conclusiones del Congreso apuntan a que las entidades sujetas a la normativa deberían iniciar cuanto antes un proceso estructurado de adaptación que incluya un diagnóstico de brechas respecto al nuevo marco europeo, un plan de transición, responsables específicamente designados y evidencias de las actuaciones realizadas. Quienes esperen a 2027 para iniciar la adaptación difícilmente dispondrán del tiempo suficiente para implantar un sistema sólido, proporcional y plenamente alineado con las nuevas exigencias regulatorias.
Para los expertos reunidos en INBLAC, el nuevo paquete AML representa un cambio de paradigma en las obligaciones de las empresas europeas en materia de prevención del blanqueo de capitales, obligándolas a demostrar con evidencias que disponen de sistemas de prevención del blanqueo realmente eficaces.