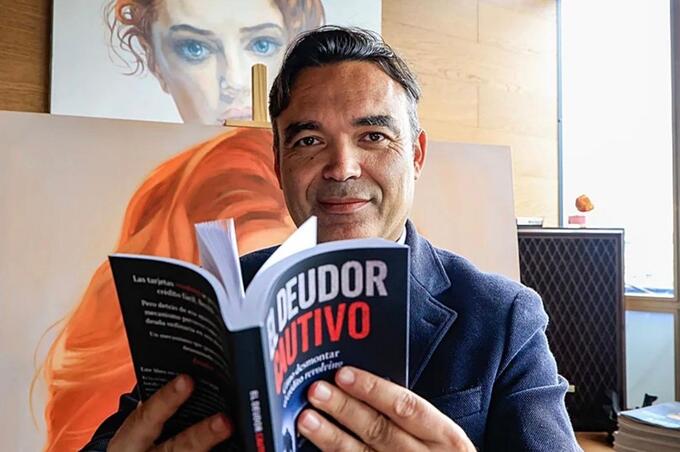
- La obra resume la trayectoria profesional de este abogado, útil tanto para el profesional que quiera dedicarse a este tipo de reclamaciones, como para el propio consumidor de cara a identificar este tipo de productos financieros que con elevados intereses entrampan a familias y consumidores.
La Biblioteca del Ilustre Colegio de la Abogacía de Barcelona (ICAB) se ubica en el corazón de Barcelona y es catalogada como una de las bibliotecas jurídicas privadas más relevantes de Europa. Reúne un inmenso patrimonio de más de 350.000 volúmenes y una notable reserva de fondos antiguos que abarca manuscritos, pergaminos e incunables desde el siglo XI. En ocasiones especiales se organizan presentaciones de libros que congregan a juristas destacados en cada especialidad.
En la actualidad un equipo dirigido por Carles García Roqueta, bibliotecario y secretario de la Junta de Gobierno del ICAB, gestionan esos eventos, y ya arranca la cuenta atrás para la organización de un evento especial . Uno de los primeros, tras la vuelta de vacaciones, será la presentación de la obra escrita por el abogado especializado en reclamaciones financieras, Celestino García, “El deudor cautivo. Cómo desmontar el crédito revolving”, que tendrá lugar el próximo 9 de septiembre a las 18h en la mencionada Biblioteca.
En el evento, al que seguirá luego un animado coloquio, han confirmado su presencia además del propio García Roqueta, expertos en derecho de consumo y bancario como son los casos de Jesús Sánchez, decano emérito del ICAB e impulsor de la Comunidad Jurídica Familex; Octavio Gracia, diputado de la Junta de Gobierno del ICAB; Silvia Pardo, presidente de la sección de Derecho de Consumo del propio ICAB, junto al propio autor de la obra, el propio Celestino García,. quienes comentarán la oportunidad de esta obra.
Según el IX Barómetro de Revolving de Asufin con una tarjeta revolving supone pagar 16,71 puntos más que con un préstamo personal en España y 16,01 puntos más que con la media europea de este tipo de créditos. Este verano como ya fue en las pasadas vacaciones de Navidad, familias y consumidores buscaron la financiación rápida gracias a las tarjetas revolving y a los microcréditos. El problema, el TAE existente que generaba una deuda difícil de saldar para el propio consumidor.
De hecho, el interés medio del mercado de las tarjetas revolving alcanzó en el 2025 año el 23,34%, solo 0,10 puntos más que en 2024, lo que supone un estancamiento en niveles muy altos, ya que entonces el tipo de interés se disparó del 21,07% al 23,24%, el mayor aumento de toda la serie analizada por ASUFIN, que comienza en 2021.
Ese incremento marcó un cambio de ciclo: tras varios años de contención e incluso bajadas motivadas por la sucesión de sentencias judiciales en contra, el crédito revolving volvió a encarecerse con fuerza, en perjuicio del consumidor.
Una obra resumen de una trayectoria
Este letrado que a lo largo de este 2026 cumple sus primeros diez años de ejercicio profesional en esta práctica que le ha hecho muy conocido en nuestro país, por sus éxitos en los tribunales, autoeditaba esta obra, ya una de las primeras en ventas en Amazón, autoeditado por el propio abogado asturiano a través de sus capítulos explica a los consumidores en qué deben fijarse a la hora de reclamar por estas tarjetas revolving, que este verano volverán a estar en primer plano.
La obra, que acaba de salir también en papel, es el resultado del trabajo realizado durante los dos últimos años en los ratos que a Celestino le dejaban las demandas y los viajes por buena parte de los juzgados españoles donde defendía sus tesis contra las revolving, primero sobre la usura y, más tarde, sobre la nulidad por falta de transparencia derivada de la ausencia de información precontractual.
«Cuento los hechos tal y como ocurrieron. No me he permitido ninguna licencia. Han sido diez años intensos, con un desgaste físico y emocional importante y con la tensión constante de pensar que en cualquier momento un juez podía rechazar nuestros argumentos y condenarnos en costas. Afortunadamente, eso apenas ha sucedido», comenta a este periodista.
A lo largo de la obra, este estudioso del Derecho explica que el crédito revolving introduce un concepto distinto al capital: el saldo deudor. «El saldo deudor no es el capital. Es una cosa distinta. Si tienes una línea de crédito de 3.000 euros, dispones de 2.000 y no los amortizas con la cuota que pagas, al mes siguiente se generarán intereses que se sumarán a ese saldo deudor sobre el que volverán a calcularse intereses”, aclara.
Para luego indicarnos que “de ahí llegamos al anatocismo, al interés sobre el interés, y posteriormente al anatocismo impropio, tofo lo cual genera el efecto bola de nieve. En ese efecto bola de nieve, Tino ha observado cómo la situación arrastra al consumidor hasta convertirlo en un auténtico deudor cautivo.
Las revolving entrampan al consumidor
Nuestro interlocutor confiesa que «He visto consumidores que acababan pidiendo un préstamo para pagar la propia tarjeta. Incluso he visto entidades que les ofrecían esos préstamos. Servicios Financieros Carrefour lo hacía mucho”.
Este experto nos confiesa que en el último año, la Sala Primera del Tribunal Supremo ha vuelto a pronunciarse y ha reconocido expresamente ese efecto bola de nieve en algunas de sus sentencias.
«Eso es muy importante. Yo lo discutía desde el propio contrato. Decía que no había transparencia porque el interés se aplicaba sobre el saldo deudor y porque no se explicaba qué ocurría cuando se pagaban cuotas bajas”, apunta
En su opinión, el Tribunal Supremo añade ahora un elemento decisivo, aplicando la doctrina del TJUE: ya no basta con analizar el contrato. El consumidor tiene que haber recibido información precontractual con la suficiente antelación para comprender el producto y comparar ofertas. “Es un salto cualitativo enorme que afecta no solo a las tarjetas revolving, sino a todos los contratos de crédito al consumo, incluidos los préstamos personales»
Este abogado es consciente que “es cierto que la sentencia de los seis puntos del Supremo del 2023 le dio un respiro a la banca, pero las últimas del 2025 sobre nulidad por transparencia lo cambian todo”. Ahora tras el verano, donde familias y consumidores tiraron de revovling y microcréditos para pagarse sus vacaciones, llega el momento de pagar esos intereses.
Como reflexión final que nos hace, invitándonos a la presentación de su primera novela nos subraya que “espero que este libro se venda bien y advierta a los consumidores de dónde se meten cuando adquieren una tarjeta revovling. Hay otras fórmulas para encontrar financiación menos gravosa, sin duda”.