- El Registro de Economistas Asesores Fiscales del CGE (REAF) invita a una reforma urgente del sistema de financiación autonómica y alerta de las diferencias fiscales entre territorios
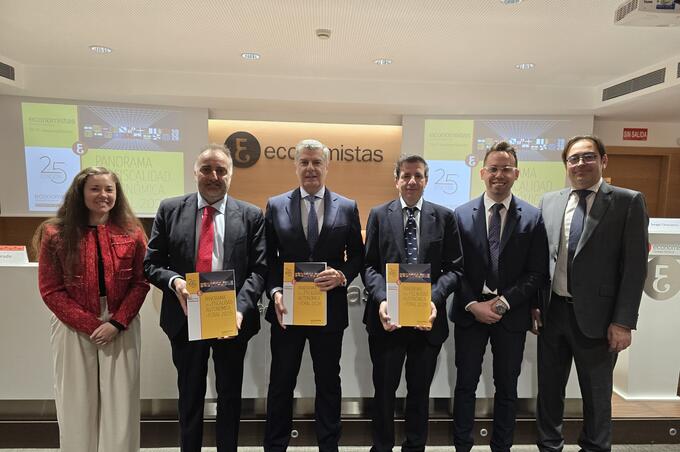
El Consejo General de Economistas de España (CGE), a través del Registro de Economistas Asesores Fiscales (REAF-CGE), ha presentado el estudio “Panorama de la Fiscalidad Autonómica y Foral 2026”, una publicación que alcanza su vigésimo quinta edición y que se ha consolidado como obra de referencia para analizar la normativa tributaria de las comunidades autónomas y de los territorios forales.
Constatan que la recaudación sigue creciendo. Según los últimos datos publicados, la recaudación total de las comunidades autónomas en 2023, último ejercicio disponible, aumentó un 16,5% respecto al ejercicio anterior y, dentro de los impuestos directos, el IRPF, tramo autonómico, creció un 21,13%, convirtiéndose en el principal motor del incremento. En paralelo, los ingresos tributarios del Estado aumentaron un 10,4% en 2025 respecto a 2024 y la recaudación del IRPF alcanzó los 142.466 millones de euros.
El presente documento revisa la normativa vigente en materia de tributos cedidos correspondiente al ejercicio 2026, teniendo en cuenta las disposiciones aprobadas y publicadas hasta el momento de su elaboración. Como en ediciones anteriores, el documento permanece abierto a las modificaciones que se produzcan a lo largo del año, incorporando no solo las novedades introducidas en 2026, sino también aquellas de 2025 publicadas con posterioridad al cierre de la edición precedente.
En este periodo, algunas comunidades autónomas han aprobado medidas de carácter coyuntural mientras que otras han optado por consolidar determinados beneficios fiscales con vocación de permanencia.
El propósito de este trabajo es ofrecer una panorámica rigurosa y actualizada de la situación normativa y recaudatoria en cada territorio, identificar tendencias comunes y particularidades, y facilitar un instrumento de consulta útil para profesionales, empresas, académicos y estudiosos interesados en la compleja configuración de los tributos cedidos, todo ello con cuadros de recaudación y ejemplos prácticos que evidencian las diferencias en materia de tributación de los impuestos cedidos entre las comunidades autonómicas.
Reforma de la financiación autonómica
Para el presidente del Consejo General de Economistas de España, Miguel Ángel Vázquez Taín, resulta necesario abordar sin dilación un debate de fondo, la revisión en profundidad del sistema de financiación autonómica: “la vorágine normativa de las Comunidades Autónomas sobre los tributos cedidos, genera desigualdades entre los ciudadanos según sea el lugar de su residencia. Los expertos del REAF han contabilizado, este año, más de 1.100 impactos normativos que constatan el uso intensivo de la actividad legislativa en materia fiscal de las CC.AA, lo que dificulta enormemente el conocimiento de las normas fiscales por parte de los ciudadanos que tienen derecho a aplicarlas”, explica el presidente.
Otro de los aspectos analizados por los expertos es el efecto de la no deflactación de la tarifa del IRPF (a nivel estatal) y de la falta de actualización de los mínimos personales y familiares y otros parámetros en un entorno inflacionista. Según los ejemplos elaborados por el REAF, un contribuyente con una renta de 30.000 euros puede llegar a pagar unos 350 euros más y otro con una renta de 70.000 euros, en torno a 760 euros más, como consecuencia de no ajustar el impuesto a la inflación acumulada entre 2022 y 2026. El cálculo parte de una subida acumulada aproximada del 18,10%.
Deducciones fiscales
Madrid se consolida como una de las comunidades autónomas con mayor número de deducciones fiscales, situándose entre los territorios donde menos IRPF pagan los contribuyentes. Sin embargo, los expertos advierten de un problema que afecta a todos los ciudadanos: la falta de actualización del IRPF frente al aumento del coste de la vida.
Según el Consejo General de Economistas, no deflactar la tarifa del IRPF puede suponer hasta 800 euros más al año para una familia media. Esta situación se produce en un contexto de fuerte incremento de precios: entre 2022 y 2026 el coste de la vida ha subido más de un 18%.
Los cálculos de los expertos indican que los contribuyentes han pagado entre 250 y 750 euros adicionales anuales debido a la falta de adaptación del impuesto a la inflación, lo que supone un aumento indirecto de la presión fiscal.
Además, el informe pone el foco en las importantes diferencias fiscales entre comunidades autónomas, especialmente en impuestos como sucesiones y donaciones.
El presidente del REAF-CGE, Agustín Fernández, expresó su malestar por la utilización recurrente de los reales decretos-ley en materia tributaria: “a mi juicio, esta práctica genera incertidumbre e inseguridad jurídica y dificulta la planificación a corto y medio plazo tanto para las empresas como para los ciudadanos en general”.
Inseguridad jurídica
Asimismo, señaló que “no resulta aceptable que normas no convalidadas por las Cortes acaben aplicándose mediante interpretaciones de la Administración Tributaria; es decir, lo que no recibe respaldo parlamentario termina introduciéndose en el sistema a través de notas publicadas en la página web de la Agencia Tributaria”, asegura.
Señalaron como ejemplo del malestar que provoca la no aprobación de las normas, a través de reales decretos-ley, la prórroga de los límites del régimen de módulos que, por segundo año consecutivo, se aplican por una interpretación de la Administración Tributaria en el último momento, con el plazo de presentación del primer pago fraccionado ya iniciado.
El informe subraya, además, que la diversidad normativa en el IRPF es cada vez mayor. La tarifa estatal va del 9,5% al 24,5%, pero ninguna comunidad autónoma reproduce exactamente esa escala. Ya hay territorios con tipos marginales agregados del 50% o superiores, como la Comunitat Valenciana, con un 54%; Navarra, con un 52%; o La Rioja, con un 51,5%.
En el Impuesto sobre Sucesiones y Donaciones, las desigualdades en la tributación son aún más evidentes. Así, un residente en el Principado de Asturias puede llegar a pagar, por una herencia de 800.000 euros, hasta 100.000 euros más que en Illes Balears, Galicia, Cantabria o Andalucía. En el caso de donaciones por el mismo importe, en Extremadura los donatarios pueden abonar hasta 200.000 euros más que en Cantabria o Illes Balears.
El “Panorama de la Fiscalidad Autonómica y Foral 2026” analiza con detalle el IRPF, el Impuesto sobre el Patrimonio, Sucesiones y Donaciones, y el ITP y AJD en todas las comunidades autónomas y territorios forales. Incluye, además, cuadros comparativos, tendencias normativas y ejemplos prácticos para medir el impacto real de la tributación según el lugar de residencia.