Jesús María Ruiz de Arriaga
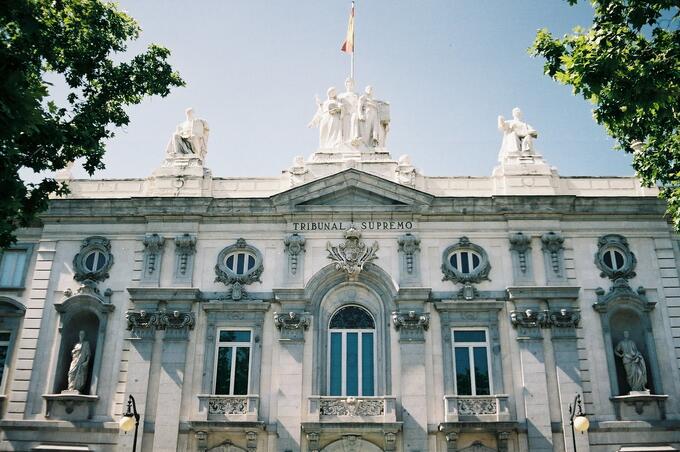
La Sala Civil del Supremo está a punto de resolver cuatro recursos sobre IRPH que pueden marcar el futuro de este índice (Foto poder judicial)
- Desde hace más de veinte días se espera el fallo del Pleno de la Sala Civil del Tribunal Supremo que previsiblemente definirá el futuro del IRPH como índice hipotecario.
Poco se ha podido conocer de esas deliberaciones aunque fuentes próximas a la Sala Civil del Supremo hablan de un intenso debate donde los magistrados habrían estado divididos en sus planteamientos, de un lado mantener las tesis hasta ahora del Supremo, o, por el contrario seguir las tesis del TJUE y especialmente de su sentencia de diciembre del 2022.
La expectación es notable. Abogados expertos en la materia y afectados por el IRPH que ha encarecido notablemente sus hipotecas esperan que en esta ocasión el Supremo esté a la altura de las circunstancias.
A última hora este periodista ha podido confirmar que la Sala va a resolver cuatro recursos de los que se han admitido a través de dos ponentes. En cuanto al desenlace el fallo seguramente sea uno de los más estudiados en los últimos años.
Para algunos de los expertos consultados por este medio es lógica esta tardanza por la trascendencia de las resoluciones. Al parecer el nuevo presidente de la Sala Civil, Ignacio Sancho esté buscando un consenso entre las dos tendencias comentadas. Eso lleva tiempo y la posible unanimidad evitaría cualquier voto particular que abriría un resquicio a otra batalla judicial.
Abogados como Maite Ortiz y Jose Maria Erausquin que llevan doce años peleando en los tribunales por el IRPH con tres cuestiones prejudiciales que lograron colocar en el TJUE, creen que el Supremo poco margen tiene de maniobra para hacer una interpretación de las suyas.
Estos juristas se aferran a que el Tribunal de Luxemburgo en su última sentencia de diciembre de 2024 (asunto C-300/23), el TJUE fue categórico: el hecho de que un índice sea oficial y público no exime a la entidad bancaria de su obligación de informar al cliente de manera clara y comprensible.
Según dicha sentencia, el banco debía explicar la evolución histórica del índice, su comportamiento previsible en comparación con otras alternativas como el Euríbor y, en definitiva, permitir al consumidor comprender la carga económica real que estaba asumiendo. Es precisamente este “control de transparencia material” el que el Supremo debe ahora aplicar.
Mientras tanto miles de familias españolas están a la espera. Esta situación podría haberse evitado si el Gobierno de Pedro Sánchez, tan progresista como dice, hubiera cogido el toro por los cuernos y a través de uno de esos Decretos Leyes que nos tiene acostumbrados a utilizar hubiera modificado el IRPH por Euribor, como algunos jueces están haciendo en sus sentencias.
Pero la banca pesa mucho y nuestro Ejecutivo, al igual que en el tema del cerca de millón de funcionarios interinos en fraude de ley, encadenando contratos temporales de forma continuada, ha preferido que se judicialice el tema.
Por el momento en muchos juzgados españoles se está anulando el IRPH, lo que aliviará la economía de muchas familias, pero la cuestión está en qué hará el Tribunal Supremo en esta ocasión.
Un tribunal que debe dar seguridad jurídica a las partes y no andarse por las ramas.
Sentencias que anulan el IRPH

Arriaga Asociados, despacho que creo Jesús María Arriaga, acaba de lograr una sentencia estimatoria que anula el IRPH (Arriaga asociados)
Mientras tanto dos resoluciones dispares, una en un juzgado de Madrid y otra en Cáceres siguen la estela de otras tantas resueltas en estos meses y declaran nulo el IRPH con consecuencias diferentes
El Juzgado de Primera Instancia nº 101 bis de Madrid ha dictado una sentencia estimatoria, conseguida por Arriaga Asociados, en la que se declara la nulidad de la cláusula IRPH incluida en un préstamo hipotecario, sustituyéndola por el Euríbor.
El magistrado considera que la cláusula no supera el control de transparencia, ya que la entidad no proporcionó al consumidor información suficiente sobre las características del índice ni sus implicaciones económicas. En particular, destaca la falta de explicaciones sobre su fórmula de cálculo, su comparación con otros índices como el Euríbor y no informar sobre diferencial negativo señalado por el Banco de España en la Circular 5/1994.
El juzgado subraya que no es suficiente con incluir la definición del IRPH en el contrato ni con remitir al BOE para considerar informado al cliente. En palabras del juez, “la entidad prestamista debe de haber proporcionado al consumidor toda la información relativa a sus particularidades y a las consecuencias importantes para evaluar correctamente las consecuencias económicas de la celebración del contrato de préstamo hipotecario, entre la que debemos entender se incluye aquella indicada por el Banco de España en su Circular 5/1994.”, siendo clave en este caso la falta de información sobre dicho diferencial negativo.
Además, el magistrado refiriéndose a la entidad bancaria añade que “no consta, por medio de prueba alguna, que informase verbal o de manera escrita de forma clara y transparente al consumidor sobre cómo se calculaba el índice, tampoco de que pudiera comparar el IRPH con otros índices, como el Euríbor, siendo que la mera publicación del IRPH en el BOE no es suficiente para acreditar que el cliente comprendía sus implicaciones económicas”.
Esta falta de información conlleva la declaración de falta de transparencia y, además, la abusividad de la cláusula, al generar un desequilibrio relevante entre los derechos y obligaciones de las partes. En este sentido, el juez considera que no existió buena fe por parte del banco y que la actuación de la entidad perjudicó al consumidor.
Como consecuencia, el préstamo queda referenciado al Euríbor, y el cliente recuperará las cantidades pagadas de más.
La doctrina del Tribunal de Justicia de la Unión Europea (TJUE) dice que, una vez declarada nula la cláusula, debe consultarse al consumidor si prefiere la nulidad íntegra del contrato, lo que implicaría recalcular el préstamo sin índice de referencia o sin intereses; o la sustitución del IRPH por otro índice como el Euribor.
El magistrado reconoce expresamente haber modificado su criterio tras las últimas sentencias del TJUE de julio de 2023 y diciembre de 2024.
Con interés a Cero
Por otro lado, el Juzgado de Primera Instancia e Instrucción de Coria (Cáceres) ha anulado el Índice de Referencia de Préstamos Hipotecarios (IRPH) de una hipoteca, dejando el contrato a un interés del 0% y obligando al banco a devolver 64.281 euros al cliente.
La reciente sentencia, del pasado 22 de octubre, analiza la cláusula que impuso el IRPH al cliente y concluye que no supera el control de transparencia exigido por la Directiva europea sobre las cláusulas abusivas en los contratos celebrados con consumidores ni la jurisprudencia del Tribunal de Justicia de la Unión Europea (TJUE).
El Juzgado razona que la entidad no acreditó haber proporcionado al cliente información suficiente y comprensible para que pudiera conocer las consecuencias de tener una hipoteca ligada al IRPH, el significado del índice ni la evolución que había tenido el mismo, al menos, en los dos últimos años previos a la firma del contrato.
La magistrada concluye que el contrato "no cumple con los parámetros mínimos de transparencia formal ni material", al no constar oferta vinculante, simulaciones comparativas con otros índices ni documentación acreditativa de que el consumidor comprendiera la fórmula de cálculo ni la naturaleza del diferencial.
Además, el fallo se aparta del criterio seguido en otros procedimientos al disponer la supresión total del IRPH sin sustituirlo por ningún otro índice (como pudiera ser el euríbor) ni aplicar diferencial alguno, lo que conlleva la restitución íntegra de todas las cantidades abonadas de más.
La decisión tiene un especial alcance práctico, ya que la eliminación sin sustitución implica que el préstamo se mantiene con un interés del 0%.
Según explica Ángel Sánchez, abogado y socio de Asoban Abogados, quien ha dirigido la defensa del demandante, "la resolución es especialmente relevante porque no solo anula el IRPH, sino que descarta aplicar cualquier tipo de diferencial, consolidando una restitución total del perjuicio económico sufrido". El letrado subraya que esta doctrina "coincide con el planteamiento que desde hace tiempo mantienen varios tribunales de instancia, a la espera de que el Tribunal Supremo confirme este enfoque y establezca un criterio uniforme".
La sentencia también declara la nulidad de otras cláusulas como la comisión de apertura, gastos e intereses de demora, obligando a devolver al consumidor una cuantía total de casi 69.000 euros, más intereses de demora y costas Este fallo, que puede recurrirse, llega en un momento de alta expectación ante la próxima sentencia del Tribunal Supremo sobre las hipotecas IRPH