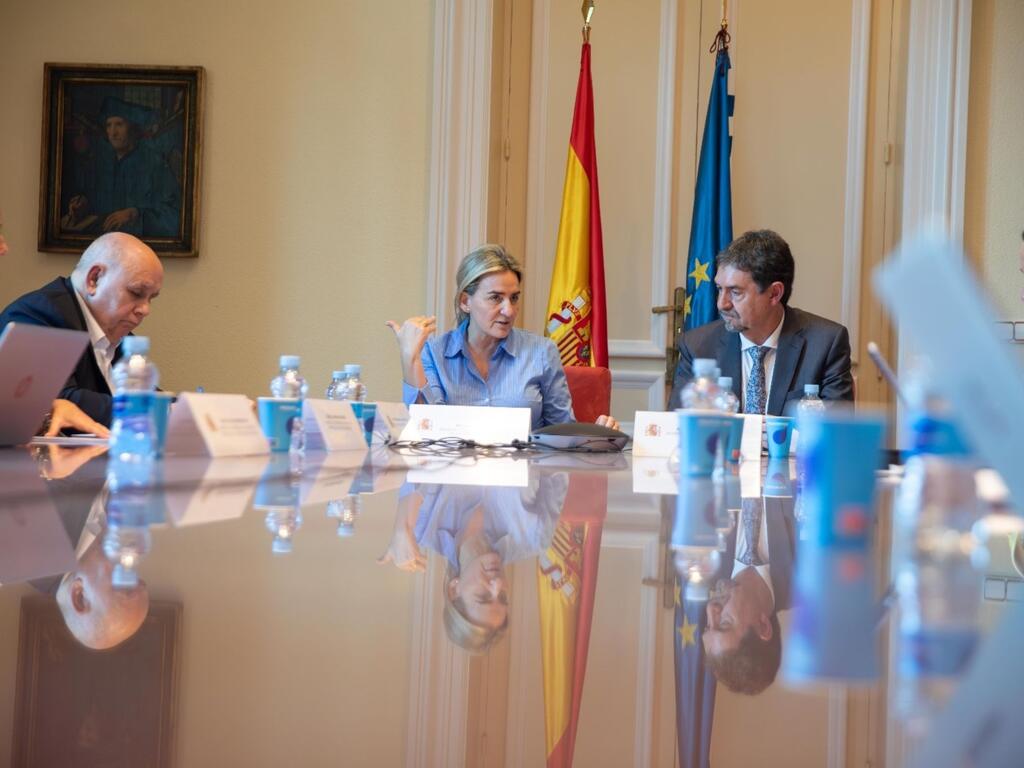
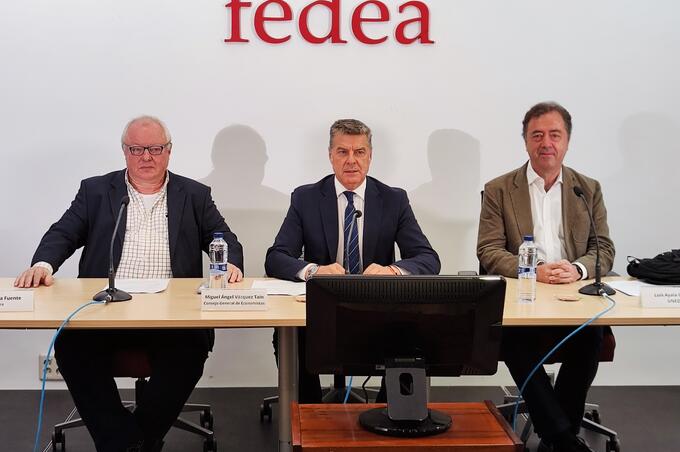
(de izda. a dcha.): Ángel de la Fuente, Miguel Vázquez Taín, Luis Ayala Cañón, debate sobre el IMV (Foto Consejo General de Economistas)
- Solo en el 2024 en 2024 la prestación alcanzó a más de dos millones de personas distribuidas en 673.000 hogares, con un gasto de 6.000 millones de euros
La sexta sesión de los Encuentros Fedea-CGE celebrada este miércoles en el Consejo General de Economistas se centró en el análisis del Ingreso Mínimo Vital (IMV) como instrumento de lucha contra la pobreza y en la evaluación de su impacto desde su puesta en marcha en 2020.
La presentación correría a cargo del presidente del Consejo General de Economistas de España (CGE), Miguel Ángel Vázquez Taín, y del director ejecutivo de la Fundación de Estudios de Economía Aplicada (Fedea), Ángel de la Fuente. Intervendrán como ponentes el mismo Ángel de la Fuente y Luis Ayala Cañón, catedrático de Economía y director del Departamento de Economía Aplicada y Gestión Pública de la UNED.
Desde su implantación, el IMV ha contribuido a mejorar la protección de las familias, reforzando especialmente el apoyo a los hogares monoparentales y con menores a cargo, y ha incrementado la progresividad territorial del sistema, con una cobertura mayor en las comunidades de menor renta per cápita.
Según datos de la Seguridad Social, en 2024 la prestación alcanzó a más de dos millones de personas distribuidas en 673.000 hogares, con un gasto total superior a 6.000 millones de euros (incluyendo las prestaciones familiares no contributivas de la Seguridad Social).
En conjunto, el programa ha permitido reducir en torno a un 6 % la tasa de pobreza severa, con un coste fiscal reducido en comparación con su impacto social: incluso de existir una cobertura del 100%, supondría aproximadamente alrededor del 0,75 % del PIB, una cifra asumible dentro del conjunto de prestaciones sociales.
No obstante, la prestación presenta limitaciones estructurales que reducen su eficacia, ya que llega a menos de la mitad de las personas potencialmente beneficiarias debido a barreras de acceso y a una gestión compleja, marcada por la rigidez administrativa, la lentitud en la tramitación y la escasa coordinación entre la Seguridad Social y los servicios sociales autonómicos.
A estas dificultades se suman problemas de incentivos laborales, pues la retirada completa de la ayuda cuando aumentan los ingresos puede desincentivar la aceptación de mejores empleos o más horas de trabajo.
Aunque la compatibilidad temporal con las rentas del trabajo atenúa parcialmente este efecto, los expertos coinciden en que resulta insuficiente para favorecer una inserción laboral sostenida. Asimismo, subrayan la falta de armonización territorial, la coexistencia con rentas mínimas autonómicas heterogéneas y la necesidad de mejorar el cálculo de las rentas, incorporando el alquiler imputado.

Desde la pandemia se ha ido extendiendo el Ingreso Mínimo Vital (IMV), aun quedan beneficiarios por lograr acceder a esta prestación
Mejorar gestión
En la apertura del acto, Miguel Ángel Vázquez Taín, presidente del Consejo General de Economistas, destacó la importancia de evaluar el funcionamiento del Ingreso Mínimo Vital y del conjunto de prestaciones orientadas a la garantía de rentas como instrumentos de protección social.
A su juicio, el IMV ha supuesto un avance en la garantía de rentas, pero su consolidación requiere una gestión más ágil, una coordinación efectiva con las comunidades autónomas y un seguimiento continuo de sus resultados. Solo así podrá convertirse en un pilar sólido dentro del sistema de protección social
Angel De la Fuente abrió la ronda de intervenciones con una ponencia titulada “El IMV: diseño, valoración y propuestas de reforma”, en la que ha sostenido que “los programas clásicos de complementos de rentas, como el IMV, son las mejores herramientas disponibles para luchar contra la pobreza frente a las ayudas finalistas, que son ineficientes porque imponen restricciones sobre su uso que, en condiciones normales, sólo pueden reducir el bienestar.
Así pues, convendría concentrar los recursos disponibles en programas del primer tipo, y hacer todo lo posible por mejorar su diseño. En este sentido, es crucial tener en cuenta los efectos de estos programas sobre los incentivos de sus beneficiarios para trabajar, dejar su gestión en manos de aquellas administraciones que cuentan con ventaja comparativa para ello y medir con sumo cuidado tanto las necesidades de los hogares como sus ingresos efectivos con el fin de concentrar los recursos disponibles en aquellos donde la brecha entre ambos es mayor”.
A continuación, Luis Ayala manifestó en su ponencia titulada “El Ingreso Mínimo Vital: una política necesaria que puede mejorar” que “el Ingreso Mínimo Vital ha supuesto un avance relevante en la lucha contra la pobreza severa, al reducir su incidencia en torno a un 6 % y reforzar la protección de las familias con hijos.
No obstante, advirtió que la prestación se enfrenta a un importante problema de cobertura, al llegar a menos de la mitad de las personas potencialmente beneficiarias, lo que limita su eficacia”. Añadió que, “como aspectos positivos, no puede hablarse de grandes problemas de cronificación en el programa, con una duración mediana del tiempo de cobro de 21 meses y una frecuencia limitada de las reentradas en el programa, ya que solo uno de cada cinco hogares necesita volver a solicitar la prestación.
Coloquio productivo
A continuación se desarrolló un coloquio donde algunas preguntas que contestaron los ponentes fueron estas:
¿Considera que el IMV es un instrumento adecuado para los fines que persigue?
Para Ayala, “los programas de renta mínima constituyen un pilar central de los sistemas de protección social en la mayoría de los países de la Unión Europea. La creación del Ingreso Mínimo Vital permitió corregir una anomalía histórica en España, que hasta 2020 carecía de una prestación nacional de garantía de ingresos, una carencia señalada de forma reiterada por la Comisión Europea.
En comparación el IMV ofrece en promedio una protección mayor que las rentas mínimas de las Comunidades Autónomas en términos de la relación entre la cuantía de la prestación y el umbral de pobreza. Su efecto, en cualquier caso, es mayor en términos de la reducción de la intensidad de la pobreza severa que de su incidencia.
Según De la Fuente, “el Ingreso Mínimo Vital (IMV) es un instrumento adecuado para los fines que persigue, ya que contribuye a reducir la pobreza severa y a garantizar un nivel mínimo de ingresos a los hogares con menos recursos. Esto no quiere decir que su diseño no sea mejorable, como veremos después.”
¿Por qué cree que una parte significativa de la población no solicita esta prestación?
A este respecto, Luis Ayala explicó que “el IMV llega a menos de la mitad de las personas potencialmente beneficiarias, lo que limita sensiblemente su eficacia. Aunque este porcentaje no difiere del de otros países con sistemas más consolidados, el IMV deja fuera a hogares especialmente vulnerables..
Por otra parte, a pesar de que se han despejado algunas barreras institucionales, su diseño se aleja de la realidad de pobreza de muchas personas, al persistir rigideces en el procedimiento administrativo, periodos dilatados de tramitación y resolución, normas complejas, un régimen excesivamente estricto de comprobaciones y las dificultades de comprensión de todo el proceso por parte de los solicitantes”.
Por su parte, Ángel De la Fuente ha indicado que “una parte importante de las personas que cumplen los requisitos no solicita el IMV por diversas barreras de acceso relacionadas con su diseño y gestión. Entre ellas destacan la complejidad administrativa, la falta de información, las dificultades para acreditar rentas o patrimonio, que limita el acceso de los hogares más vulnerables.
A ello se suma una coordinación insuficiente entre la Seguridad Social y los servicios sociales de las comunidades autónomas, lo que reduce la capacidad de detección y acompañamiento de los potenciales beneficiarios. En cuanto a los efectos reales sobre la pobreza, el IMV contribuye de manera significativa a reducir la pobreza severa, aunque su impacto total es menor al potencial debido a la baja tasa de cobertura”.
¿Qué riesgos fiscales o de sostenibilidad podrían plantearse si el IMV llegara a cubrir plenamente a toda la población ?
Para Ayala, “la nómina actual se acerca a unos 5.000 millones de euros al año, de los que una tercera parte son los complementos familiares que sustituyeron a la prestación por hijo a cargo, por lo que es el gasto en la prestación son unos 3.300 millones al año.
Si el IMV llegara al 100% de la población elegible, lo que no sucede en ningún programa del mundo de estas características, estaríamos hablando de menos de 6.000 millones de euros al año. Habría que restar, además, la parte del gasto que antes ejecutaban las CCAA y que han dejado de gastar con el IMV.
En un cálculo aproximado podríamos decir que si funcionara al 100% de su cobertura potencial, el gasto no llegaría a medio punto del PIB. No tiene mucho sentido hablar de riesgo fiscal, cuando además sabemos que los costes de la pobreza son mucho mayores que esa cifra. Recordemos que las estimaciones más conservadoras sitúan el coste de la pobreza infantil en cinco puntos del PIB”.
Para De la Fuente, “la cobertura plena del IMV supondría un incremento del gasto público hasta aproximadamente el 0,75 % del PIB, una cifra manejable dentro del conjunto de prestaciones sociales”.