

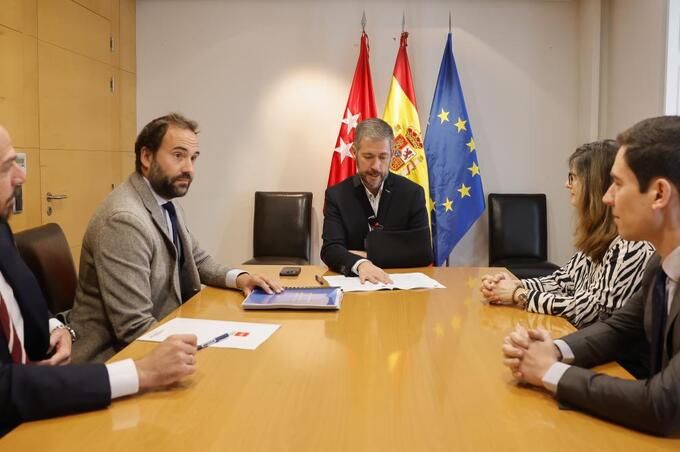
En la imagen, Abogacia General de la Comunidad, con el consejero y portavoz Miguel Angel Martin, esta recurriendo resoluciones dl TEAR y en los tribunales para evitr que las futuras familias numerosas se beneficien de reducción impositiva en la compra de viviendas
Jose Maria Salcedo es el socio director de Salcedo Tax Litigatión, una firma centrada en la litigación en asuntos tributarios. En el reciente Congreso Nacional de Vivienda formó parte de una mesa redonda sobre la fiscalidad da la vivienda. Alli nos hablo de este asunto que se ha judicializado y que choca con las políticas de natalidad que desde la Comunidad de Madrid (CAM) impulsa su presidenta Isabel Díaz Ayuso en los últimos años..
Sobre el supuesto nos aclara que “son casos en el que una familia compra un piso en Madrid. Es una familia con dos hijos y la mujer está embarazada del tercero, o le vienen gemelos. En cualquier caso cuando nazca serán familia numerosa, pero en ese momento no lo son todavía. Hay un tipo reducido en la CAM del Impuesto de Transmisiones Patrimoniales (ITPO) para familias numerosas que en vez de pagar el 6% pagas el 4 por cien. Ese tipo reducido está en muchas de las CCAA del país. Depende del importe de la vivienda se puede hablar de bastante dinero”.
Este experto subraya que “en estos casos lo que se recomienda si vas a comprar y no eres todavía familia numerosa, esperarse a que el niño nazca con los requisitos que señala el artículo 30 del Código Civil (“nacimiento con vida, una vez producido el entero desprendimiento del seno materno”), pedir a la Comunidad de Madrid la rectificación de la autoliquidación indicando que en ese momento había una familia numerosa latente, pendiente de que naciera ese hijo, una vez que nació, se trataba de considerar que en la fecha de compra de esa vivienda era familia numerosa y se le pudiera aplicar el tipo reducido”.
Este letrado, es consciente de la importancia de este asunto. “No siempre tu trabajo en los tribunales te ayuda a defender tus ideas. En este caso, soy familia numerosa y creo que tengo una buena oportunidad de defender estas tesis en los tribunales, Se trata de defender con mi trabajo lo que pienso que no siempre se consigue en el mundo de la abogacía”.
También nos confiesa que “al mismo tiempo, otra motivación para llevar estos asuntos es que si hay una CA que va en esa línea, sorprende que su asesoría jurídica vaya por libre. Como tercera motivación, en cualquier momento la CAM podría abandonar esos recursos y las casaciones planteadas ante el Supremo. Sería un alivio para los abogados que llevamos estos temas que la CAM desistiera de recurrir”.

Jose Maria Salcedo, abogado especialista en litigación tributaria ha ganado casos sobre el Impuesto de Transmisiones Patrimoniales en Cantabria y Valencia y ahora se encuentra con que la CAM recurre estas decisiones, lo que contradice las políticas de familia de Ayuso (Imagen cedida por el abogado)
Las incoherencias de la Comunidad de Madrid
Pero ahí han surgido los problemas “ahí han aparecido las incoherencias, a pesar de la política Profamilia de Ayuso, que estamos muchos a favor de dicha iniciativa, la Comunidad de Madrid suele desestimar la solicitud de rectificación y obliga al contribuyente a ir al Tribunal Económico Administrativo. Ese Tribunal en Madrid ha dado casos dispares, en algunos ha dado la razón a los interesados, en otros no. Si el TEAR da la razón al contribuyente la Comunidad de Madrid recurre y obliga a ir al contencioso. Y si el TEAR de Madrid no te da la razón y se llega al contencioso lo que pasa es que el TSJ de Madrid estima los hechos, la primera sentencia la gané yo y la Comunidad de Madrid recurre al Supremo”: Pero entonces la Abogacía de la CAM recurre en casación.
Jose Maria Salcedo subraya que “la Abogacia de la Comunidad de Madrid en estos supuestos está llevando una estrategia jurídica contradictoria con la política de familia de la presidenta Ayuso, donde se decía que el nasciturus habría que tenerlo en cuenta como miembro de la familia numerosa. Tiene que darse esa situación, la circunstancia se da en el momento que la mujer está embarazada y compra la familia vivienda, pero si hay casos que nos repartimos entre otros abogados y mi despacho. Lo que más nos llama la atención es la incoherencia entre el equipo jurídico de la CAM y la citada política pro familia de esta CCAA, que contempla expresamente el beneficio fiscal de la aplicación del tipo reducido de ITP para las familias con el hijo que da derecho a ser familia numerosa en gestación”.
Este experto en litigación no entiende el interés en que la CAM y sus abogados apelen estos asuntos hasta el Tribunal Supremo “Son asuntos que he ganado en Cantabria y en la Comunidad Valenciana y ahí no me han recurrido. Curiosamente esas CCAA no han hecho políticas de familias tan positivas como ha hecho Ayuso para las familias numerosas y no recurren. Según el Código Civil se reconocen ciertos derechos al nasciturus, pero lo que dicen es que el tipo reducido no es un beneficio para él, porque el sujeto pasivo del impuesto (en este caso, el ITP) son sus padres. Son ellos los que tienen que pagar ese impuesto, por tanto no hay un efecto favorable para el nasciturus. Sin embargo, yo defiendo que como se está comprando la vivienda habitual, los beneficios de esa compra son para todos los miembros de la familia. Ahí está el debate por el momento”.
Nuestro interlocutor nos señala que “el primer caso que surgió fue en Valencia que nuestro despacho ganó en nombre de esa familia en el Tribunal Económico Administrativo Regional (TEAR) de Valencia. En Madrid ganamos el recurso que planteo la Comunidad de Madrid en la Sección Novela del TSJ Contencioso de la Comunidad de Madrid sentencia 468/2024 de 28 de junio de la que fue ponente la magistrada Matilde Aparicio. La sentencia estima el recurso de la familia defendida por Salcedo, anulando la resoluciones del TEAR de Madrid y de la Dirección General de Tributos de la CAM que obviaba ese tipo mínimo en el ITPO con lo cual se produce unos pagos que ahora pueden reclamar”.
Podría intervenir el Tribunal Supremo
En la actualidad, la Comunidad de Madrid ha presentado varios recursos de casación contra esta sentencia del TSJ de Madrid y otras posteriores en idéntico sentido, “nosotros nos hemos opuesto. Estamos pendientes en ver si el Supremo y su Sala Contenciosa lo admitirá a trámite. Lo que he alegado en Madrid es que la normativa que se cuestiona es autonómica porque es un RD autonómico de la CAM. En este caso creo que tendría que ser una casación autonómica porque la norma que se cuestiona no es estatal y si es autonómica. Son nuestros argumentos para que no se admita a trámite, pero por el momento no tenemos respuesta. Lo más reciente que puedo decirle es que en septiembre de este año me contacto un compañera y me comentó que también tenía otra casación por la Comunidad de Madrid”.
Por el momento parece que todo sigue igual, según nos comenta este experto en litigación tributaria. “los abogados de la CAM siguen recurriendo las sentencias del TSJ de Madrid o las resoluciones del TEAR que dan la razón al contribuyente. Ellos siguen denegando en todas las vías, en vía administrativa, ante el TEAR en vía económica administrativa y en vía judicial, ellos van a casación”
Es previsible que en los próximos meses haya novedades sobre esta polémica. Habrá que ver, por tanto si la CAM sigue recurriendo ese tipo de asuntos y cuál será la postura del Tribunal Supremo sobre la admisión del recurso que tiene pendiente por examinar.