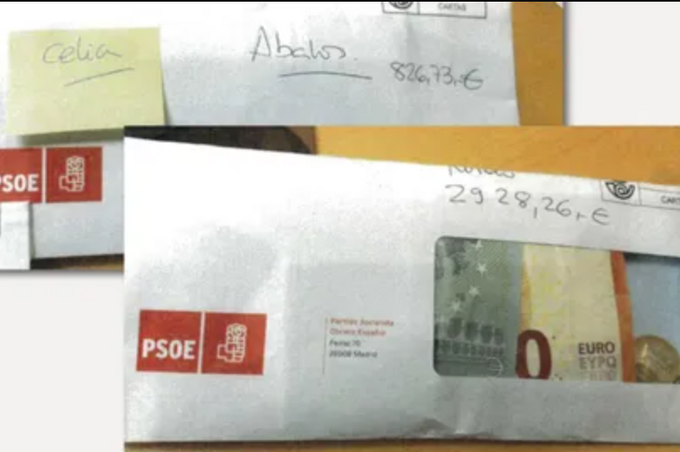
- Las nuevas revelaciones sobre pagos en efectivo al PSOE reavivan el debate sobre la financiación ilegal y el cumplimiento normativo en los partidos políticos.
Las recientes informaciones sobre los presuntos pagos en efectivo en la sede nacional del PSOE, actualmente bajo revisión del Tribunal de Cuentas, ha reabierto el debate sobre los límites entre la responsabilidad política y la responsabilidad penal de las formaciones que gestionan fondos públicos. Aunque no existe imputación formal contra el partido ni contra miembros del Gobierno, el caso plantea interrogantes relevantes sobre la diligencia debida que deben observar los partidos políticos y sus estructuras internas cuando surgen indicios de irregularidades financieras.
En este contexto, como señala Felipe García Hernández, socio director de Círculo Legal y vocal de la Junta Directiva de la World Compliance Association (WCA), “el delito principal que podría derivarse de unos hechos como los descritos sería el de financiación ilegal de partidos políticos (artículo 304 bis del Código Penal), un delito de persona jurídica que puede acarrear graves consecuencias penales y reputacionales si se acredita la falta de control o la participación activa en las irregularidades”. García añade que “junto a este tipo penal podrían concurrir otros delitos conexos, como cohecho, tráfico de influencias, blanqueo de capitales o delitos contra la Hacienda pública”.
Según el experto, la reforma del Código Penal de 2015 impone a los partidos políticos la obligación de contar con programas de cumplimiento normativo eficaces, con canales de denuncia, órganos de supervisión autónomos y protocolos de actuación ante indicios de delito. “El compliance no es una formalidad: constituye la principal garantía de exoneración o atenuación de responsabilidad penal. En el caso de los partidos, que manejan dinero público, esa exigencia es aún mayor”.