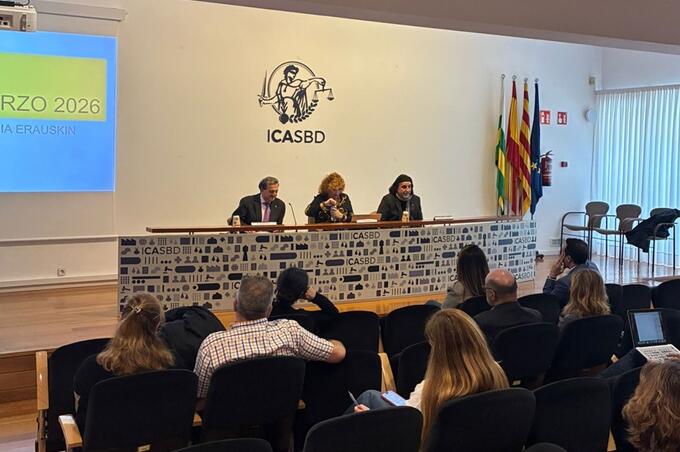
Este pasado martes, en el salón de actos del ICA Sabadell, en una ponencia práctica moderada por su vicedecano Josep Farnés y a la que se puede acceder a través de la página web de su despacho, los abogados Maite Ortiz y José María Erausquin hicieron un recorrido por las resoluciones dictadas por el TJUE en relación con la cláusula IRPH y la posterior interpretación que de cada una ha hecho nuestro Tribunal Supremo..
Estos juristas, en su intervención llamaron especialmente la atención en los casos en los que éste ha falseado el contenido de los razonamientos jurídicos y fallo de las mismas a fin de, sobre esa falsedad, construir una doctrina que han seguido incondicionalmente todas las Audiencias Provinciales, sin un solo voto particular que hiciera ver que tal doctrina asentaba en una falsedad.
Sirva de ejemplo que “nuestro Tribunal Supremo, en STS 595/2020 y STS 596/2020, de 12 noviembre de 2.020, por las que interpreta la STJUE C-125/18, del TJUE, establece que cuando la STJUE 125/18, de 3 de marzo de 2.020, afirma, en el apartado 53 de su razonamiento jurídico, y en el apartado 3 de su fallo, que los elementos principales relativos al cálculo del IRPH de las cajas de ahorro resultaban fácilmente asequibles a cualquier persona que tuviera intención de contratar un préstamo hipotecario, puesto que figuraban en la Circular 8/1990, publicadas a su vez en el Boletín Oficial del Estado, concluye que esa publicación salva, para todos los casos, las exigencias de transparencia en cuanto a la composición y cálculo del IRPH, cuando lo cierto es que el TJUE no llega a esa conclusión, es una falsedad que cualquiera que lea ese apartado 53 de su razonamiento jurídico y apartado 3 de su fallo puede comprobar”.
Para la Comisión Europea, sin embargo, lejos de reprochar la conducta de quienes falsean el contenido de una sentencia del TJUE, todas las Audiencias Provinciales, sin ningún voto particular, aplicaron una doctrina a tenor de la cual el control de transparencia se superaba por la publicación del índice en el BOE, y la buena fe del profesional se sobreentendía porque nos encontrábamos ante un índice oficial, regulado por el Banco de España y habitualmente utilizado por las administraciones públicas en sus programas de vivienda protegida.
Ahora que la STJUE C-300/23 ha establecido que ni la transparencia se supera por la mera publicación del índice en el BOE ni la buena fe del profesional puede presumirse, estamos a la espera de que alguien asuma la responsabilidad por crear y aplicar una doctrina errónea que, contraria a los intereses de los consumidores, ha llevado a la desestimación de cientos de demandas.
En una brillante exposición, ambos letrados, pioneros en la lucha contra este índice abusivo, anuncian que solicitaran en cuantos procedimientos intervengan que el juez o tribunal eleve un nuevo bloque de cuestiones prejudiciales que cierre definitivamente la controversia en cuanto a los criterios a seguir tanto en relación con el juicio de transparencia como con ulterior juicio de abusividad de una cláusula como la relativa al índice IRPH. Creen que, a partir de las recientes STS 1590/2025 y STS 1591/2025, hay cuatro bloques de cuestiones que deben plantearse ante el TJUE.
 A lo largo de tres horas estos expertos hicieron un análisis de la jurisprudencia del TJUE y la respuesta del Supremo a dichas sentencias, siempre alejada de las tesis europeas
Cuestiones claves que deben plantearse ante el TJUE
En primer lugar, teniendo en cuenta que el TJUE exige que el consumidor disponga, antes de la celebración del contrato, de toda la información necesaria para tomar una decisión prudente respecto de la conveniencia de vincularse con el profesional a través del contrato que éste le propone, nosotros entendemos necesario que dicho TJUE aclare si el hecho de que la cláusula, a la que el consumidor accede en el momento de la firma del contrato, ya en fase contractual, recoja tal información es suficiente para entender cumplido el control de transparencia, o, por el contrario, resulta necesario que el profesional acredite que dicha información ya fue entregada al consumidor en la fase precontractual, previo a la celebración del contrato, previo a acudir a la Notaría.
En segundo lugar, entendemos necesario que el TJUE aclare si, a su juicio, el diferencial negativo que se menciona en el preámbulo de la Circular resulta pertinente como información instrumental que permita la adecuada comprensión del concepto TAE y la diferencia entre los tipos que funcionan estructuralmente como una TAE, que es el caso de los índices IRPH, y el resto de índices, o si, por el contrario, interpreta que dicho preámbulo advierte a las entidades que remiten sus contratos a índices IRPH de la necesidad de incorporar, en los contratos que suscriben, el adecuado diferencial negativo.
En tercer lugar, entendemos necesario que el TJUE se pronuncie de manera definitiva respecto de si el artículo 4.2 de la Directiva 93/13/CEE opera en España, especialmente a la vista de que la Comisión Europea, en la controversia relativa a la comisión de apertura, consideraba que resultaba sorprendente que el Tribunal Supremo se basara en dicha disposición de la Directiva para excluir el control de abusividad “sustantiva” de la cláusula que establece la comisión de apertura, … que una disposición de la trascendencia del artículo 4.2 de la Directiva 93/13/CEE, que permite a los Estados miembros limitar el ámbito de protección ofrecido por la Directiva, debe ser objeto de una incorporación clara y explícita al Derecho nacional, no resultando posible ni conforme al Derecho de la Unión, a la luz de la jurisprudencia reiterada sobre la transposición de directivas, una supuesta incorporación implícita, …
Para la Comisión Europea, que como consecuencia de la falta de incorporación del artículo 4.2 de la Directiva 93/13 al ordenamiento jurídico español, un órgano jurisdiccional nacional puede y debe apreciar en cualquier circunstancia, en el marco de un litigio relativo a un contrato celebrado entre un profesional y un consumidor, el carácter abusivo de una cláusula no negociada individualmente que se refiera al objeto principal de dicho contrato, incluso en supuestos en que esta cláusula cumpla con las exigencias de transparencia formal y material, … y que si un órgano jurisdiccional español, a sabiendas de que el artículo 4.2 de la Directiva 93/13 no ha sido incorporado al ordenamiento español limitara su análisis de una cláusula que conformara un elemento esencial del contrato al control de transparencia previsto en el citado precepto y no realizara un examen global y sustantivo de abusividad de conformidad con el artículo 3.1, dicha limitación del examen de abusividad sí sería contraria al artículo 3.1 de la Directiva, por cuanto se estaría ofreciendo una tutela a los consumidores que no corresponde con la ofrecida por la Directiva tal y como incorporada al Derecho nacional.
En cuarto lugar, resaltan Ortiz y Erausquin que considerando que lo que el TJUE pide es una comparativa entre el método de cálculo del índice IRPH, y el tipo de interés efectivo resultante de su aplicación, y el método de cálculo y tipo de interés resultante de otros índices o de otros tipos de interés habituales en el mercado en el momento de la contratación para importes y plazos similares al controvertido, nos parece imprescindible que el TJUE se pronuncie respecto de si los comparadores utilizados por nuestro Tribunal Supremo se ajustan a esta exigencia.

Para estos juristas es muy grave que el Tribunal Supremo no traduzca en euros el desequilibrio porcentual que genera la inclusión del IRPH como índice en el préstamo
Finalmente, teniendo en cuenta que nuestro Tribunal Supremo considera que no hay desequilibrio importante porque el porcentaje de desequilibrio es pequeño, sin transformarlo en su equivalente en miles de euros, nos parece fundamental que se fije un criterio de gravedad del desequilibrio y que el TJUE se pronuncie si le parece pertinente, a los efectos de la gravedad del desequilibrio, la circunstancia de que en España existe una norma, el artículo 24 de la Ley 5/2019, de contratación de crédito inmobiliario, que fija la gravedad del incumplimiento por parte del deudor, de tal manera que un incumplimiento de pago por un importe equivalente al 3% del capital faculta al profesional para resolver anticipadamente el contrato, instar un procedimiento de ejecución hipotecaria, adjudicarse la vivienda hipotecada y desahuciar a sus ocupantes, y si le parece pertinente que, en justa reciprocidad, sea ese mismo el criterio de gravedad para valorar si el desequilibrio resulta evidente o importante.
“Lo que no puede ser, y resulta a nuestro juicio obsceno, es que nuestro Tribunal Supremo, en su STS 1591/2025, tras decir que según el INE, el tipo de interés medio del mes de suscripción del préstamo controvertido fue 5,290% y que el índice IRPH Cajas mas su diferencial del contrato suponía 6,294%, concluya que no hay desequilibrio importante, sin un razonamiento que una los datos expuestos y la conclusión alcanzada, sin explicar por qué ese 1,004% de diferencia no es importante, sin decir a cuanto debería ascender el desequilibrio para considerarse importante”, subrayaron.
En opinión de Ortiz y Erausquin, “ y es que lo grave es que ese 1,004%, aparentemente irrelevante, sobre el préstamo en cuestión suponía 68.000 euros, equivalentes al 33% del importe del capital”.
De esta forma señalan que un impago de 6.180 €, equivalente al 3% del capital, puede llevar al desahucio de la familia, dada la gravedad, esencialidad, e importancia del incumplimiento, y que, en sentido contrario, un detraimiento indebido por aplicación de una cláusula abusiva por importe de 68.000 €, equivalente al 33% del capital, no sea importante, … nos parece indecente.
Finalmente, José María Erausquin quiso lanzar un mensaje esperanza a los asistentes, mostrándose optimista respecto del desenlace final de este conflicto, un conflicto que se viene ganando pasito a pasito, escalón a escalón, al punto de que, a su juicio, estamos a una cuestión prejudicial convenientemente formulada de cerrar el círculo y de acabar definitivamente con esta batalla sobre IRPH.
“Esperamos que algún juez, al menos uno, que coincida con nosotros en la necesidad de elevar ante el TJUE las reflexiones que planteamos en nuestras demandas, lo haga”, indicó

Maite y Jose Mari posan con Dionisio Moreno, abogado experto en cuestiones hipotecarias conocido por el caso Aziz, que siguió muy de cerca este asunto y con Oihana Alberdi mediadora que trabaja en su despacho con ellos FOTOS ICA SABADELL
El Supremo desvirtúa las resoluciones del TJUE
Entre los asistentes a la jornada mencionar a Dionisio Moreno, abogado con despacho propio en Martorell, saltó a la actualidad más mediática con el caso Aziz que modifico la situación de las ejecuciones hipotecarias en ese momento. Mantiene contacto con José Mari y Maite y este martes acudió a saludarles y a escuchar su brillante exposición sobre IRPH. “Han sido muy claros en su exposición cronológica del IRPH desde el primer fallo judicial hasta estas últimas del Supremo. Han hecho un análisis comparativo de cada cuestión prejudicial del TJUE y de cómo la interpretaba con posterioridad la Sala Primera del Supremo. Hay que felicitarles por la exposición”.
Para este abogado “ellos no esperan nada del Tribunal Supremo a la hora de cerrar este tema que tiene afectadas a miles de familia en España. Sobre esta comparativa estoy de acuerdo en lo que han señalado y que la Sala Civil ha tergiversado lo que dice el TJUE en sus sentencias. Las sentencias del TJUE no se interpretan se ejecutan y se cumplen. Y el Supremo las ha interpretado como una ley más. Se trata de evitar que se suprima el IRPH y las condiciones económicas que pueda generar y las judiciales. En este sentido se podría generar una avalancha de reclamaciones judiciales. Los tribunales inferiores aplican con los ojos cerrados lo que les llega del Supremo, ese es otro problema. A veces parece como si adoptaran criterios legisladores”.
En la exposición de Erausquin y Ortiz, quedaron claros varias cuestiones que Moreno destaca “los que ya han reclamado y no les han dado la razón, ya no podrán reclamar si hubiera algún cambio en el Supremo como parece que ahora se vislumbra. Junto a ellos hay otros afectados que no han reclamado, si realmente el Supremo cumpliera con las sentencias del TJUE serían para la banca, terribles.. Creo que el Tribunal Supremo no se ha dado cuenta que ya no es el máximo intérprete de las normas españolas. Por encima de él está el TJUE y también el Constitucional. Esto no lo han digerido bien. El Supremo no puede interpretar esas sentencias del TJU como hace. Si tiene dudas que plantee su propia cuestión prejudicial, Así lo ha hecho muchas veces”.
Por su parte, Marisol Nájera es afectada por IRPH desde hace años. Ha podido ver en algunos juicios como trabajan estos abogados. Su asunto se encuentra en el Supremo defendido por Maite y José Mari, abogados con los que tiene una fe ciega en la gestión de su asunto. Otra abogade de Girona lleva su ejecución hipotecaria que está parada hasta que el Supremo resuelve su asunto. Ha estado junto con su marido en el Ica Sabadell para conocer la visión de estos abogados sobre este índice hipotecario y los nuevos criterios del Supremo. “Han contestado muchas preguntas de abogados sobre IRPH, creo que no acaban de entender este giro jurisprudencial con estas sentencias ultimas de la Sala Primera”.
Sobre la exposición que han hecho estos dos abogados, comentó que Erausquin ha hecho un resumen jurídico del IRPH en los tribunales comparando las cuestiones prejudiciales del TJUE, tres de ellas interpuestas por iniciativa de esos letrados y la propia reacción de la Sala Primera del Supremo “Han sido muy claros en su exposición que se ha seguido con mucho interés. Lanzan el mensaje de que esa diferencia generada por el IRPH no acabe en porcentaje sino que se traduzca a euros. Al final si se hace ese trasvase el dinero que se paga de más es importante y en algunos casos los ciudadanos perdieron su vivienda. Tras la última sentencia del Supremo sobre un préstamo subrogado se ha demostrado que el IRPH puede ser nulo y la entidad bancaria tendrá que devolver bastante dinero”.