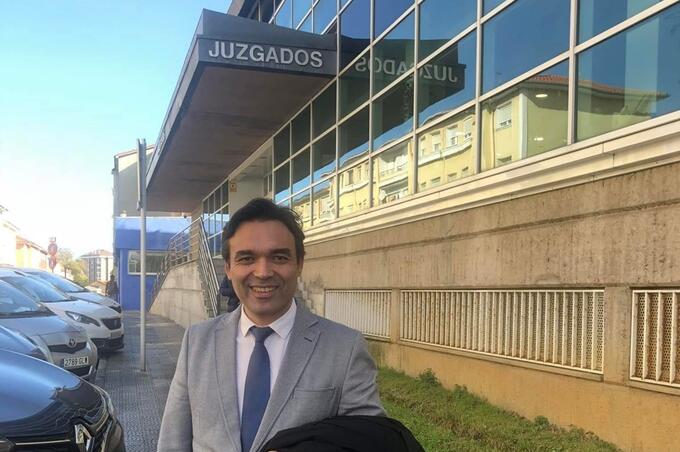
- Este abogado, hace ahora ya diez años que interpuso la primera demanda por estos productos financieros complejos.
Del derecho penal a las reclamaciones de tarjetas revolving. Aquel joven abogado de Avilés por casualidades de la vida dejó el bufete que llevaba en esta ciudad asturiana con asuntos penales, para recalar en la práctica financiera. Hoy Celestino Garcia, el abogado de las revolving, es una referencia en la materia. Su pelea judicial con Wizink le llevo al Supremo y a ganar la sentencia de 4 de marzo del 2020. Su despacho gestiona más de un millar de asuntos al año con un notable éxito en sus demandas “Si las entidades financieras cumplieran la ley no habría demandas por tarjetas revolving”, dice.
En aquel 16 de marzo del 2016 interpuso esa primera demanda por tarjetas revolving. Posiblemente la primera que se pondría en nuestro país. Luego llegaría la eclosión en los años posteriores, donde muchos abogados reclamaban primero por usura hasta que la sentencia del Supremo 258/2023, de 15 de febrero (Roj: STS 442/2023 fijaba el tope de la usura en seis puntos porcentuales, lo que limitó el mercado. “Con las sentencias 154 y 155, del 2025 el Supremo se puso del lado del consumidor porque la mayor parte de entidades financieras no cumple con ese debe de información previo con lo cual el contrato es nulo por falta de transparencia”.
En esa boutique penal empezó a llevar algún asunto de consumo “empezamos con una demanda sobre reclamaciones de posiciones deudoras. Era muy sencilla y estaba centrada en reclamaciones de cantidad. Se trataba de calcular la comisiones que se hubieran cobrado a esa persona y reclamarlas. Al final la demanda fue mas completa donde se reclamaba la nulidad de la estipulación a través de un juicio declarativo que dejaba claro que esa estipulación era nula y había que devolver todo lo cobrado más los intereses. En este escenario nos encontramos con Wizink. Para ello nos ayudamos de la sentencia del Supremo del Banco Sigma donde se dijo que el contrato era usurario. En la sentencia se dice que “no se le devolvió nada al cliente porque nada reclamó”.
En ese momento, Celestino vio una puerta abierta a otra reclamación diferente “en el pleito que arrancamos con Wizink por una tarjeta revolving solicitamos la nulidad del contrato. Fue algo muy novedoso. No podíamos saber si iba a prosperar, pero lo logramos. Ganamos esa demanda interpuesta en los juzgados de Avilés en marzo del 2016. El juzgado de primera instancia número uno nos dio la razón y a partir de ahí empezamos a interponer cientos de demandas. En aquel momento no había mas jurisprudencia que la del Banco Sigma de 25 de noviembre del 2015 del Supremo. A partir de esa jurisprudencia montamos la demanda en el sentido inverso. Convertimos la demanda en un argumento ofensivo para lograr la nulidad del contrato”.
Con el paso del tiempo, el trabajo de este abogado se multiplicó “junto con la sentencia del Supremo teníamos otras de primera instancia logradas. Los bancos no recurrían en apelación porque no les interesaba que tuviera repercusión pero ya a mediados del 2017 entidades como Liberbank, ahora Ibercaja, fue de las primeras en recurrir a la Audiencia Provincial de Asturias que confirmó nuestros planteamientos. El revuelo, primero en Asturias y luego a nivel nacional. fue importante. Se hablaba en varios medios de comunicación de una ley de 1908, contra la usura que daba la razón al consumidor y declaraba nulos en los contratos de crédito. Eso hizo que empezaran a llamarnos de toda España”.

Para Celestino las sentencias 154 y 155 del 2025 del Supremo han sido claves en el tema revolving. “Ahora se demanda por falta de transparencia en esa contratación”, afrma
Pleitos por toda España
Ante la avalancha de asuntos, Celestino recordó el artículo 155 de la Ley de Enjuiciamiento civil que permitió “poner en la demandas planteadas nuestro domicilio de Aviles como si fuera del propio cliente. El juzgado de Avilés se lleno de nuestras demandas y una laj logro que se rechazase esta forma de resolver los asuntos. Nos mandaron esos procedimientos al juzgado que fuera. Eso nos genero algún problema, ahora ya no es tanto porque muchos se celebran por zoom. En aquel entonces buscamos a un compañero de aquella provincia para que siguiera nuestras explicaciones e hiciera la audiencia previa. Luego la situación mejoró aunque he viajado bastante estos años por tener que acudir a las vistas. Fue exitoso. Ganábamos la totalidad de asuntos en los tribunales en cualquier juzgado”.
Sin embargo, en plazas como Pontevedra, Sevilla y Huelva tuvieron que dejar de plantear demandas “algunas Audiencias Provinciales llegaron a decir que los contratos no eran usurarios. Dejamos esos juzgados y seguimos demandando en el resto del país con bastante éxito. Eso hizo que tuviéramos que reforzar el despacho con varias compañeras abogadas. En estos años ganamos algunas sentencias en el Supremo. Aquella de 4 de Marzo del 2020 la ganamos en primera instancia y en apelación. Wizink recurrió en casación. La sentencia confirma que los contratos son usurarios. Los bancos bajaron algo sus tipos de interés Wizink bajo del 27,24 TAE al 21%, pero nosotros seguimos demandando aunque el Supremo restringió el campo de acción con esta sentencia”.
Las demandas de Celestino Garcia han pasado de reclamar por usura a la falta de transparencia en ese contrato de revolving. “Al final, por encima de la usura, lo que convertía en nulos los contratos era el propio sistema de amortización que tenían las propias tarjetas revolving, su capitalización de intereses unido al pago de cuotas bajas, lo que hizo el cliente se convirtiera en un deudor cautivo, uno de los argumentos que planteamos en el recurso de Wizink ante el Supremo. La sentencia de 4 de marzo del Supremo es importante no solo por lo que dijo en relación a la usura, porque dijo que los contratos de Wizink eran usurarios, sino porque en realidad constituyó el germen de lo que es ahora las reclamaciones en revolving. Ya dijo que podrían hacerse esas reclamaciones por falta de transparencia material”.
Desde su punto de vista “este es mejor momento para reclamar sobre las tarjetas revolving por lo que han dicho las sentencias de las que le he hablado en esta entrevista de enero del 2025, la 154 y la 155 que indican que los contratos son nulos porque el consumidor no tiene información precontractual que le permita comprender la carga jurídica y económica del contrato y comparar ese contrato con esas ofertas. La sentencia que ganamos a Wizink abrió la puerta con ese concepto de deudor cautivo y el hecho que pudiera controlarse la legalidad de ese contrato, no solo por la usura sino también por la falta de transparencia, Esa cuestión ya la venia diciendo incluso antes de la sentencia de los seis puntos del Supremo de febrero del 2023”.
A su juicio “con estas tesis del Supremo de la información precontractual, que viene regulada en varios artículos de la Ley de Crédito al Consumo se abre la puerta a reclamar cualquier tipo de contrato de consumo o de prestamos personales donde no se dé esa información. Es importante entregar esa información precontractual al consumidor para que pueda comparar la oferta que la entidad le plantea. Y si falta esa información, porque en muchos casos esa información precontractual no es previa, es coetánea. Se firma todo a la vez. Esto convierte en nulo el contrato. Eso lo corroboran varios órganos judiciales entre ellos la Sección 28 de la AP de Madrid, quien reprocha en algún fallo que se firme todo con menos de 24 horas de antelación”.
Futuro. Seguirán existiendo revolving
| |
 |
|
| |
Para este jurista, a los bancos les sigue siendo rentables contar con estas tarjetas porque se reclama muy poco
|
|
| |
|
|
Sobre el futuro, ve complicado que desaparezcan las tarjetas revolving, un negocio para muchas empresas donde siempre hay una entidad financiera que respalda esa tarjeta. Sobre la nueva regulación de la Ley de Crédito al Consumo cree que da margen a las entidades financieras “Aun reclama muy poca gente y le compensa mantenerlas. Empresas como FNAC, Vodafone o Media Markt, tienen su tarjeta de pago aplazado. Bankinter Consumer Finance tiene una amplia gana de tarjetas de crédito asociadas a distintos negocios, como el resto de bancos. Carrefour mantiene su tarjeta Pass pese a la sentencia del Supremo de Asufin y tiene su financiera. El negocio está en cobrar esos intereses y su capitalización. Aun les sigue siendo rentable2.
A lo largo de estos diez años, Celestino Garcia ha sido parte activa de innumerables pleitos donde su despacho defendía a un consumidor atrapado en este producto financiero porque nunca nadie le explicó lo que estaban adquiriendo. “Los perfiles son distintos desde clientes con un buen salario pero que gastaban ese dinero en pagar los intereses de las revolving. Recuerdo el caso de un ingeniero con nueve tarjetas revolving. Había estado años pagando esas deudas hasta que vino a nosotros. Al final recuperó en alguna de las tarjetas más de 25.000 euros. En otros casos, hay familias que lo han pasado mal y han estado a punto de que les embargasen todos sus bienes. Era gente que no tenía para comer. Se le iba todo en las tarjetas”.
En su despacho se han incorporado otras tres abogadas que se multiplican para atender las reclamaciones que llegan. Celestino marca la estrategia a seguir, de un asunto que en un año estará resuelto. “Salvo excepciones no ha hay apelaciones. Como caso reciente Celestino nos cuenta el caso de una señora que le debía a Cofidis 7000 euros. “Logramos llevar a juicio el tema, la sentencia anula el contrato por falta de transparencia y es la entidad financiera quien le tiene que devolver a esta señora casi 10.000 euros y se cancela la deuda existente. Es una persona que estuvo años pagando esa tarjeta. Hay muchos asuntos así que estamos resolviendo a favor de los consumidores”.
Nuestro interlocutor puso en marcha, hace algo más de un año, junto a su mujer Lalys pub, una cafetería cercana a los juzgados de Oviedo. El negocio funciona y muchos juristas recalan en él antes de ir juicio. Sobre los MASC y el impacto en este tipo de demandas, para este abogado experto en reclamaciones financieras “no nos ha afectado demasiado. Nosotros siempre planteábamos y planteamos una demanda de conciliación previa ante el laj del asunto, pero en escasas ocasiones la entidad financiera nos hace caso. No nos entregan la documentación a la que están obligados por ley. Es cierto que la sentencia de los seis puntos del Supremo del 2023 le dio un respiro a la banca, pero las últimas del 2025 sobre nulidad por transparencia lo cambian todo”: