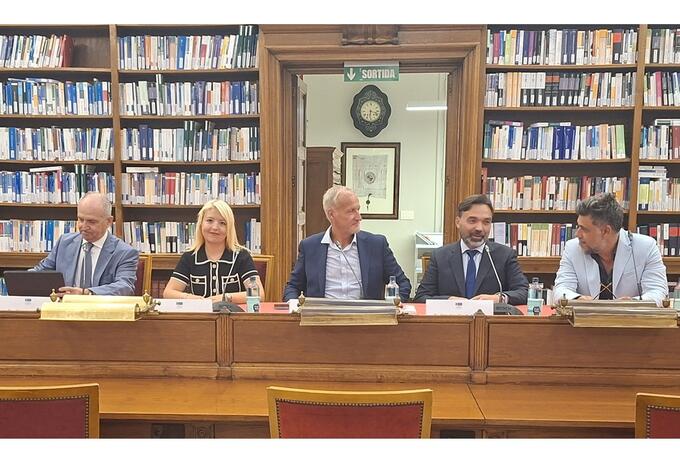
- Dio a conocer su obra autobiográfica, “El deudor cautivo, Como desmontar el crédito revolving” en la Biblioteca de esta entidad, un momento que el legislador quiere poner un tope a los intereses de estas tarjetas con la futura ley de crédito al consumo
Más de 6000 demandas gestionadas en diez años sobre tarjetas revolving, un fallo en el Supremo de 4 de mazo del 2020 donde la Sala Civil del Supremo daba la razón a este abogado asturiano cuando declaro usuraria una tarjeta con el tae 27,24, han marcado su trayectoria profesional relevante de un abogados que llegó aquel 1999 al mundo de estos productos financieros casi por casualidad con un asunto que le llego en su etapa de abogado penalista
En esta presentación en la que estuvieron presentes Carles Garcia Roqueta, Secretario de la Junta del ICAB y Octavio Gracia , también diputado, con los abogados expertos en la materia Jesús Sánchez, decano emérito del ICAB y fundador de FAMILEX, junto a Silvia Pardo, abogada y mediadora, presidenta de la sección de derecho consumo de esta entidad colegial, tuvo lugar este miércoles la presentación del libro de Celestino Garcia, todo un manual para entender lo que son las tarjetas revolvían y los efectos que pueden producir.
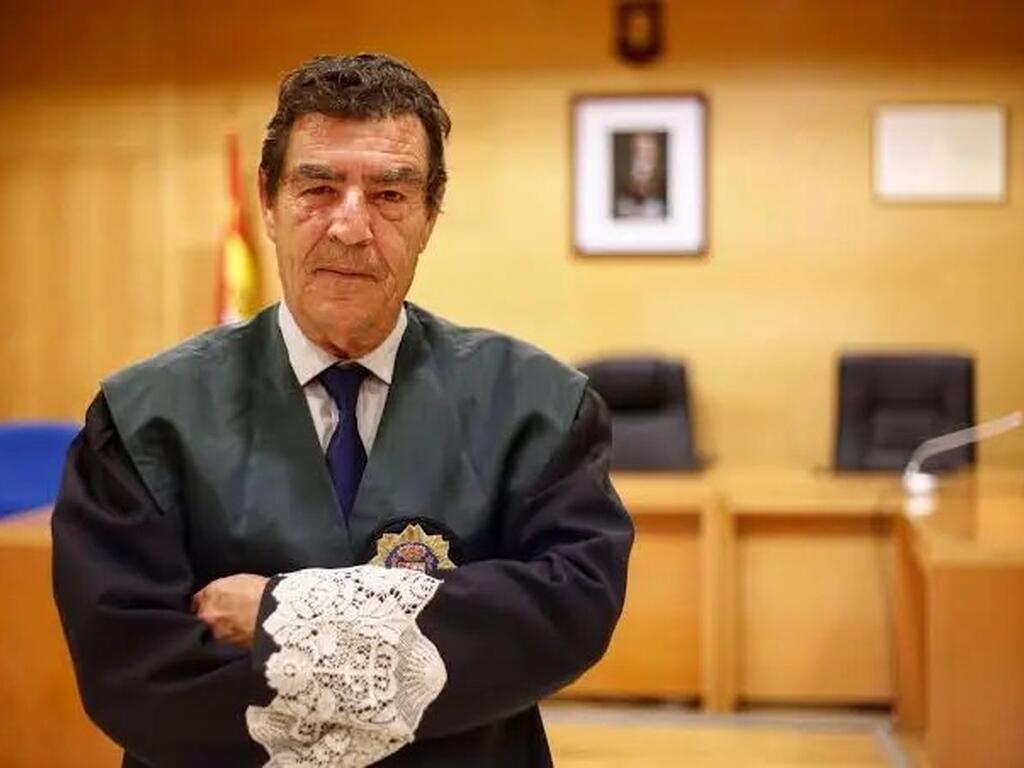
Previo al evento la decana del ICAB Cristina Vallejo y el diputado Alexander Salvador recibieron a Celestino Garcia que posa con Silvia Pardo y el otro diputado del ICAB, Octavio Gracia en una de las imágenes de esta noticia. Sobre derecho de consumo y tarjetas revolving esta entidad colegial ha organizado distintos evento cada vez más interesantes ante las problemáticas que afrentan los propios consumidores.
En su intervención, Celestino advirtió que a lo largo de su carrera había visto “ consumidores que acababan pidiendo un préstamo para pagar la propia tarjeta. Incluso he visto entidades que les ofrecían esos préstamos. Servicios Financieros Carrefour lo hacía mucho”.
También apuntó a que en el último año, la Sala Primera del Tribunal Supremo ha vuelto a pronunciarse y ha reconocido expresamente ese efecto bola de nieve en algunas de sus sentencias.
«Eso es muy importante. Yo lo discutía desde el propio contrato. Decía que no había transparencia porque el interés se aplicaba sobre el saldo deudor y porque no se explicaba qué ocurría cuando se pagaban cuotas bajas”, apunta

Previo al evento la decana del ICAB Cristina Vallejo y el diputado Alexander Salvador recibieron a Celestino Garcia que posa con Silvia Pardo y el otro diputado del ICAB, Octavio Gracia (Fotos luisjasanchez/lawandtrends)
Información precontractual
En su opinión, el Tribunal Supremo añade ahora un elemento decisivo, aplicando la doctrina del TJUE: ya no basta con analizar el contrato. El consumidor tiene que haber recibido información precontractual con la suficiente antelación para comprender el producto y comparar ofertas. “Es un salto cualitativo enorme que afecta no solo a las tarjetas revolving, sino a todos los contratos de crédito al consumo, incluidos los préstamos personales»
Este abogado es consciente que “es cierto que la sentencia de los seis puntos del Supremo del 2023 le dio un respiro a la banca, pero las últimas del 2025 sobre nulidad por transparencia lo cambian todo”. Ahora tras el verano, donde familias y consumidores tiraron de revolving y microcréditos para pagarse sus vacaciones, llega el momento de pagar esos intereses.
En cuanto al futuro de estos productos financieros, Celestino Garcia cree que no va a desaparecer. “Es un producto extraordinariamente rentable para las entidades financieras y, precisamente por eso, soy bastante escéptico respecto de que vaya a transformarse voluntariamente en un producto verdaderamente transparente”.
En este aspecto Jesús Sánchez, felicitó al autor por la obra escrita y la trayectoria de Celestino Garcia. Indico que a lo largo de estos años se había echado de menos una reforma del legislador para clarificar lo que era realmente usura y hubiera evitado algunas sentencias del Supremo. Comentó que el sector financiero había mejorado a nivel de adaptarse a la nueva normativa revolving en estos momentos y que no era justo criminalizar a un sector por este producto financiero
Ta como jurista tenía dos monografías sobre crédito al consumo, una con el catedrático de Derecho Civil, Javier Orduña, Sanchez , como ya había comentado en un artículo para nuestra publicación sobre el anteproyecto de crédito al consumo “esta reforma legislativa que supondrá un cambio de paradigma en la contratación financiera del crédito al consumo y que generará la seguridad jurídica que muchos colectivos vienen solicitando, con el fin de evitar la litigación masiva que se ha generado en estos últimos años diez años, desde que la Sala 1ª del TS dictó la sentencia de 25 de noviembre de 2015, analizando el crédito revolving y aplicando la Ley de Usura de 1908 a un mercado financiero como es el crédito al consumo
Hay que recordar que través de la sentencia de 4 de marzo de 2020 dio lugar a un bazar jurisprudencial con sentencias contradictorias por parte de los tribunales de instancia y Audiencias y a una litigación masiva, sin que legislador afrontara adecuadamente la cuestión, ni siquiera con la aprobación de la Orden ETD/699/2020, de 24 de julio, de regulación del crédito revolvente, estableciendo un límite al interés remuneratorio.
En su opinión para analizar adecuadamente la reforma legislativa, hay que leer minuciosamente tanto el anteproyecto de ley, como el Real Decreto que lo desarrolla, especialmente éste último.
Mas control en las tarjetas revolving
Para Silvia Pardo las tarjetas revolving deberían tener cierto control tanto en el TAE, como en la forma de comercializar estos productos que te los pueden colocar en cualquier establecimiento. Al mismo tiempo se debe aprovechar la trasposición de la directiva de crédito al consumo para que dichos contratos sean más sencillos e inteligible. “Esos controles deben ser más estrictos para los consumidores vulnerables porque este tipo de productos financieros uno de lo encuentra en cualquier establecimiento y centro comercial. Estos consumidores no conocen la carga económica de estas tarjetas y el problema que se les puede generar
Esta experta recuerda que precisamente, la formación e información del consumidor constituyen uno de los ejes fundamentales del Curso de Derecho de Consumo que dirigimos en el Ilustre Colegio de la Abogacía de Barcelona (ICAB). Entre los numerosos ámbitos que se abordan, el crédito al consumo y la contratación de productos financieros ocupan un lugar destacado, porque un consumidor informado es un consumidor más protegido y con mayor capacidad para adoptar decisiones responsables.
En otras declaraciones anteriores h comentado que antes de recurrir a este tipo de financiación conviene plantearse algunas cuestiones esenciales: si realmente el gasto es imprescindible, si la cuota mensual es asumible sin comprometer la economía familiar y cuál será el coste total del crédito una vez abonados todos los intereses y comisiones. Leer detenidamente la información precontractual, comparar ofertas y desconfiar de mensajes publicitarios que presentan el crédito como una solución inmediata son actuaciones básicas de prudencia.
En este nuevo contexto, Celestino Garcia comentó que “Es cierto que la Orden ETD/699/2020 pretendió reforzar la transparencia del crédito revolving, imponiendo nuevas obligaciones de información y la realización de simulaciones que permitieran al consumidor comprender mejor las consecuencias económicas del producto. Sin embargo, mi experiencia me lleva a pensar que, en demasiados casos, lo que se ha producido es más maquillaje contractual que una verdadera transformación del producto”, indica
Simulaciones que son maquillajes
Este jurista indica que “el ejemplo más evidente son determinadas simulaciones que ahora aparecen en los contratos. Se toma una cantidad concreta dispuesta, se fija una cuota y se calcula un determinado número de mensualidades hasta la amortización. Es decir, se presenta gráficamente el revolving como si fuera un préstamo personal, con un capital determinado y un plazo cerrado, presuponiendo además que no existirán nuevas disposiciones”.
“Lo deseable sería que las entidades ofrecieran simulaciones verdaderamente representativas, información precontractual efectiva, cuotas que permitieran una amortización razonable y advertencias claras sobre el riesgo de prolongación de la deuda. Pero no soy especialmente optimista”, indica
Desde su punto de vista, “el revolving, tal y como está concebido, continúa siendo un gran negocio. Y existe una realidad económica difícil de ignorar: a una entidad puede resultarle más rentable mantener un determinado modelo y asumir el coste de las reclamaciones de la minoría de consumidores que finalmente demande que modificar estructuralmente el producto para todos sus clientes”.
2Porque la naturaleza humana juega aquí un papel fundamental: la mayoría de los consumidores no reclama. Algunos desconocen sus derechos, otros creen que enfrentarse a una entidad financiera será demasiado complicado y muchos terminan normalizando una deuda que se prolonga durante años. Por eso existe una enorme diferencia entre que millones de consumidores puedan reclamar y que efectivamente reclamen” resalta.
Para Celestino Garcia, “ese es, a mi juicio, el verdadero reto: conseguir que la protección del consumidor no dependa de que tenga que acudir individualmente a los tribunales para descubrir, años después, aquello que debería haber podido comprender perfectamente antes de firmar el contrato”.