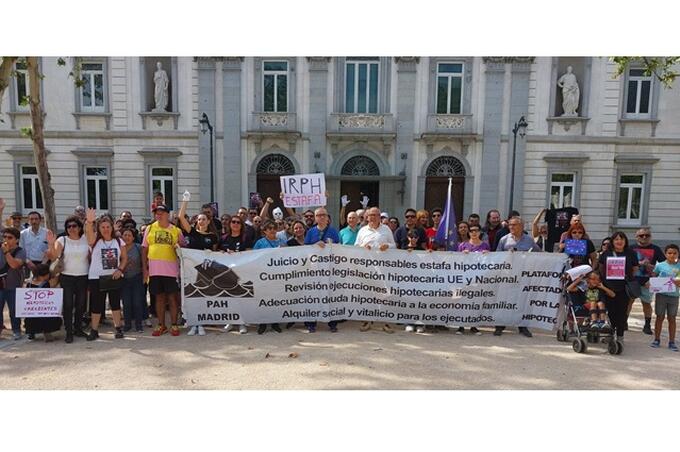
Afectados de IRPH acompañados del diputado de Sumar Félix Alonso Cantorné, posan frente al Tribunal Supremo, órgano clave en la historia del IRPH en España
- Este fallo puede ser decisivo en la lucha contra esta cláusula abusiva, donde los abogados Maite Ortiz y Jose Maria Erausquin han sido referentes
Fuentes cercanas al Tribunal Supremo español confirman a este periodista que el pasado 1 de octubre dicho tribunal deliberó sobre la postura a adoptar en relación a las hipotecas ligadas al índice IRPH, y que desde entonces siguen trabajando en la redacción de una sentencia histórica que marcará su postura al respecto. Al parecer es posible que este jueves se haga público dicho fallo al estar ya revisado el último borrador.
Las familias afectadas, algunas de las cuales se concentraron en el Supremo hace algo más de dos años, como indica la imagen de la información, y la banca se juegan decenas de miles de millones de euros-
Esta esperada sentencia puede llegar a coincidir con el duodécimo aniversario de la interposición de la primera demanda de nulidad de la cláusula IRPH, que se dio el 21 de octubre de 2013 en Donostia, según informa IRPH STOP GUIPUZCOA a este medio.
Aquella demanda pionera fue interpuesta por una familia de IRPH Stop Gipuzkoa con el apoyo legal de Maite Ortiz y Jose Mari Erausquin, abogados pioneros en la batalla judicial contra esta cláusula.
Curiosamente esta decisión del Supremo que se espera en las próximas horas también depende de una cuestión prejudicial que trabajaron en Donostia con la jueza Eva Cerón, Maite y Jose Mari y que la magistrada elevó al TJUE
De hecho, ambos abogados acudieron a una vista que tuvo lugar el pasado 12 de diciembre donde escucharon la sentencia del JUE .Para estos letrados es la tercera ocasión que acuden ante dicho tribunal, tras sus anteriores asuntos C-125/18 y C-655/20.
La sentencia daría respuesta a las cuestiones prejudiciales que la magistrada Eva Cerón, titular del Juzgado de Primera Instancia número 8 de Donostia, elevó como cuestiones prejudiciales que ponen en cuestión la interpretación que el Tribunal Supremo realiza de la jurisprudencia del TJUE.
Esa interpretación polémica del Supremo que le lleva a entender que la cláusula IRPH supera en todos los casos el control de transparencia y a que, aunque no fuera así, no cabe entender que el profesional haya actuado de manera contraria a la buena fe cuando ha utilizado un índice oficial y regulado por el Banco de España, lo que lleva a negar su eventual carácter abusivo.
Esta conclusión, basada en el carácter oficial del índice IRPH y en la publicación de su definición en el BOE, no es compartida por los letrados Ortiz y Erausquin, quienes desde el año 2020 vienen alertando ante todos los juzgados de instancia y audiencias provinciales ante las que comparecen que se trata de una interpretación contraria a la jurisprudencia del TJUE y solicitando la elevación de las adecuadas cuestiones prejudiciales que resuelvan sus dudas, solicitud a la que ninguna audiencia provincial ha atendido por entender, todas ellas, que no cabe duda alguna.
La Jueza Cerón ya resolvió
En el caso de la jueza Cerón, en una sentencia 997/2025, de fecha 28 de marzo, notificada a las partes, la magistrada se pronunció sobre el caso. En el fallo, la jueza declara nula por abusiva la cláusula tercera bis, inserta en un contrato de préstamo hipotecario suscrito entre Kutxabank y un consumidor guipuzcoano.
Dicha cláusula está relacionada con el índice IRPH Cajas y, al considerar que el contrato no puede subsistir tras la expulsión de la misma por abusiva, declara la nulidad radical del contrato. Esta era la opción elegida por estos abogados en su escrito de alegaciones para el caso en que se diera esta situación.
"La sentencia produce un especial placer porque, por fin, tras años de decepciones y disgustos, vemos reflejados sobre el papel la mayor parte de los argumentos, derivados de la jurisprudencia del Tribunal de Justicia, que hemos venido esgrimiendo ante infinidad de jueces y tribunales nacionales, los cuales, en su inmensa mayoría, los han obviado para remitirse, sin ningún tipo de cuestionamiento, a la interpretación que nuestro Tribunal Supremo realizaba de las resoluciones del Tribunal de Justicia", comentaba Erausquin.
La magistrada Eva Cerón, en su sentencia, se apoya en cada punto directamente en la jurisprudencia del Tribunal de Justicia, aplicando únicamente la doctrina del Tribunal Supremo en lo que, a su juicio —y así lo comparten estos juristas—, es el único elemento en el que el criterio a seguir lo establece el juez nacional sin que el Tribunal de Justicia tenga nada que decir: la decisión respecto a si un contrato de préstamo hipotecario puede, o no, subsistir tras la expulsión por abusiva de la cláusula que determina el tipo de interés variable.
En dicha sentencia la magistrada afirma compartir su criterio y entiende que, si el Tribunal de Justicia exige en su STJUE C-125/18, de 3 de marzo de 2020, que, en aras de la transparencia de la cláusula, esta posibilite que el cliente pueda comprender el funcionamiento del método de cálculo del índice IRPH para valorar, con arreglo a criterios precisos, las consecuencias económicas de su aplicación, una cláusula como la impuesta por Kutxabank, que transcribe únicamente la primera parte de la definición del índice IRPH, omitiendo la segunda parte —en la que se concreta que los tipos de interés medios utilizados en su elaboración son tipos TAE—, no puede superar dicho control
. Añade que ya no solo es que Kutxabank no incorpora la definición completa del índice IRPH Cajas, sino que tampoco dirige a una fuente fiable en la que localizarla, pues ni cita la circular pertinente del Banco de España donde se recoge dicha información, ni concreta el Boletín Oficial del Estado en el que cabe localizar dicha circular
Es la hora del Supremo
De vuelta a la actualidad, tras la última sentencia del Tribunal de Justicia de la Unión Europea (TJUE) el pasado 12 de diciembre de 2024, varios jueces españoles han entendido que la sentencia europea les obliga a declarar abusiva la cláusula que vincula la hipoteca a este índice.
Para Maite y Jose Maria, por un lado, la reciente STJUE C-300/23, de 12 de diciembre de 2024, cierra un círculo que deja muy poco margen para sorprendentes interpretaciones y, por otro, que se pronuncie en el sentido en que se pronuncie nuestro Tribunal Supremo, la resolución que dicte no creará una doctrina única directamente aplicable en las controversias en curso y en las que en un futuro puedan iniciarse, pues la casuística es tan variada que cada caso va a requerir de una valoración absolutamente individual.
Sin embargo, el Supremo no ha reaccionado a este último señalamiento del TJUE, que llegó precedido de cuatro anteriores, todos ellos favorables a los consumidores.
En las cuatro ocasiones anteriores el Tribunal Supremo español reinterpretó de manera imaginativa la jurisprudencia europea para dar la razón a la banca, provocando acusaciones de prevaricación por parte de algunos juristas. Su última postura al respecto es que ninguna cláusula IRPH es abusiva, y que ni siquiera hace falta analizar su redacción ni evaluar la información proporcionada al consumidor.
Ahora las familias afectadas, la banca, los despachos de abogados y los medios especializados en la materia debaten si el Supremo seguirá o no el camino marcado por Europa. Para muchos juristas consultados estos días que han conseguido la nulidad del IRPH en otros tribunales inferiores entiende que no hay debate: las resoluciones del TJUE son de obligado cumplimiento y “no seguir su camino” o “mantener su postura” significarían prevaricar. No deberíamos normalizar eso como una opción válida ni posible.
Desde esta perspectiva y tras el debate tan intenso que ha habido en esos días en la Sala Civil del Supremo, ahora con Ignacio Sancho como nuevo presidente, sería lógico que , el Supremo acate la orden de analizar una por una las cláusulas IRPH, y evaluarlas con los criterios establecidos por Europa.
De llevarse a cabo esa tarea y haga suyo esos criterios que vienen en la sentencia del TJUE es previsible que la inmensa mayoría de las cláusulas deban considerarse nulas por abusivas. Habrá que leer con cuidado la próxima sentencia que puede marchar un hito en la lucha contra el IRPH.