

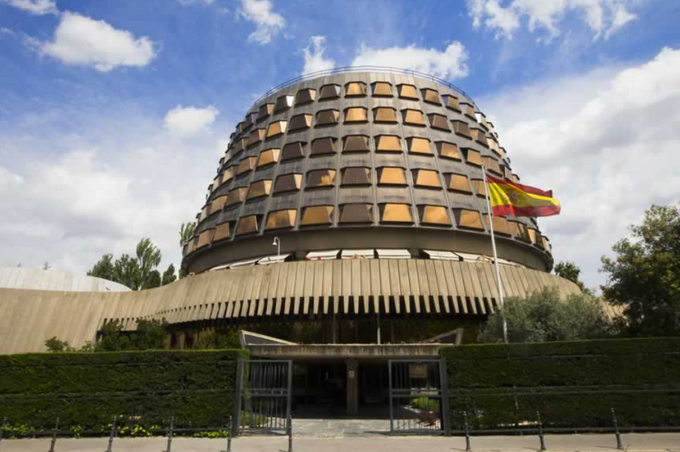
En una semana se ha abierto un debate profundo en el Constitucional sobre el pago fraccionado del Impuesto Sociedades. Cinco magistrados cuestionan su legalidad actual (Foto tribunal constitucional)
Conflicto en el Tribunal Constitucional a raíz de la sentencia del Tribunal de Garantias sobre el pago fraccionado del impuesto de sociedades. Cinco magistrados como Ricardo Enríquez, Enrique Arnaldo, Concepción Espejel, César Tolosa y José María Macías, consideran que el fallo legitima “una suerte de negocio piramidal” en el que los pagos fraccionados de las grandes corporaciones de un ejercicio “sirven para financiar de forma inconstitucional las devoluciones de los excesos que indebidamente se ingresaron en el ejercicio anterior”.
El origen del conflicto es una decisión del pleno del Tribunal Constitucional, formado por doce jueces, que la semana pasada desestimó una cuestión de inconstitucionalidad sobre los citados pagos fraccionados, concluyendo, por tanto, que los adelantos que realizan las grandes compañías no vulneran el principio de capacidad económica. La ponente de la sentencia fue la magistrada María Luisa Segoviano.
El texto del voto particular colectivo argumenta que " aunque no cabe duda de que "el tributo puede no ser sólo una fuente de ingresos, una manera de allegar medios económicos a los entes territoriales para satisfacer sus necesidades financieras (fin fiscal), sino que también puede responder a políticas sectoriales distintas de la puramente recaudatoria (fin extrafiscal)", orientándose "al cumplimiento de fines o a la satisfacción de intereses públicos que la Constitución preconiza o garantiza", pudiendo usarse "como un instrumento de política económica", esto ha de hacerse, en todo caso, «sin desconocer o contradecir el principio de capacidad económica".
"No nos hallábamos ante un fin extrafiscal del tributo, al servicio de políticas sectoriales. Simplemente nos encontrábamos ante un fin espurio, carente de toda legitimidad constitucional", remachan.
En ese voto particular de los citados cinco magistrados se indica que los pagos fraccionados de un impuesto son un anticipo a cuenta de la obligación principal, deduciéndose luego de esta. Tanto el pago anticipado de un impuesto como su liquidación final son dos partes inseparables de una misma obligación tributaria que concurren de forma autónoma en el tiempo al gravamen de una única capacidad económica. Su finalidad, no solo es la de facilitar al contribuyente (fraccionar) el pago de su obligación tributaria; también procuran al Estado la liquidez necesaria para hacer frente a sus compromisos de gasto.
Los magistrados firmantes indican que “para que el sistema tributario sea “justo” es constitucionalmente necesario ajustar la tributación de los obligados tributarios a su verdadera capacidad económica, la manifestada tanto en el momento de la determinación del anticipo a cuenta como en el del cálculo de la obligación principal”.
Al mismo tiempo subrayan que “ dado que el pago a cuenta debe responder, de la manera más ajustada posible, al futuro contenido de la obligación tributaria principal, las reglas de cuantificación de uno y otra han de ser coincidentes, en la medida en que una misma capacidad económica (renta), de la que derivan dos obligaciones tributarias complementarias (la de ingresar a cuenta y la definitiva), no pueden tener diferentes reglas de cálculo, ni gravar rentas aparentes”.
 Este debate cuestiona el actual modelo de financiación del Estado impulsado desde la ministra de Hacienda Maria Jesús Montero. El modelo actual podria quebrar la tesoreria de las empresas
Puede dañar la tesorería de las empresas
Los cinco magistrados advierten que “exceso en el pago anticipado opera como préstamos o anticipos de tesorería al Estado, lo que deteriora la tesorería de las empresas y provoca en el Estado un enriquecimiento sin causa, al procederse a su devolución en un dilatado plazo de tiempo y sin el abono de ninguna clase de intereses. Los contribuyentes, si bien tienen la obligación constitucional de pagar los impuestos devengados, no tienen deber alguno de soportar la lesión financiera derivada de un anticipo excesivo.”.
Desde sus orígenes en los años 80, los pagos fraccionados en el impuesto sobre sociedades han venido calculándose sobre el rendimiento neto obtenido por las empresas (sobre el resultado contable de las empresas ajustado, en más o menos, por aplicación de las reglas fiscales, con deducción de los pagos a cuenta previamente efectuados o soportados).
Ante los continuos desequilibrios presupuestarios, el Estado se vio en la obligación de introducir algunas medidas para incrementar los ingresos fiscales, en particular, en el impuesto sobre sociedades. La primera de ellas se adoptó por el Real Decreto-ley 12/2012, que exigió “un esfuerzo recaudatorio” a las “grandes empresas”, al ser poseedoras “de la capacidad contributiva necesaria para coadyuvar al sostenimiento de las finanzas públicas”, para lo cual introdujo un “pago fraccionado mínimo” calculado conforme a las reglas previstas para la determinación de la obligación principal.
La siguiente medida se introdujo por el Real Decreto-ley 2/2016 que, ante la necesidad de “alcanzar el déficit público fijado por las autoridades comunitarias” y, por tanto, de “conseguir un incremento de los ingresos correspondientes al impuesto sobre sociedades”, volvió a exigir otro “esfuerzo recaudatorio” a las “grandes empresas”, como medio de “allegar fondos de manera inmediata a las arcas públicas”, introduciendo un “régimen especial” de cálculo de los pagos fraccionados sobre el resultado contable, sin ajustes fiscales, incorporando las rentas exentas e impidiendo la deducción de las retenciones previamente soportadas. Se creaba, así, un “pago fraccionado” que gravaba una renta ficticia, de forma desproporcionada, cuyo exceso se devolvía en el ejercicio siguiente, sin intereses.
Tras la declaración de inconstitucionalidad de esa última norma por la STC 78/2020 (por haberse introducido la anterior especialidad mediante un decreto-ley, afectando al deber de contribuir al sostenimiento de los gastos públicos), la Ley 6/2018, reintrodujo la misma regla en el impuesto sobre sociedades, siendo esta la que ha constituido el objeto de la sentencia ahora dictada por el Tribunal Constitucional.
El debate sometido a su consideración era si el principio de capacidad económica permitía someter a la obligación anticipada (pago fraccionado) a unas reglas de cuantificación irreales y diferentes de las previstas para la obligación principal, provocando un ingreso excesivo y desproporcionado, cuya devolución posterior -sin intereses- no compensaba al obligado tributario del daño causado.
La sentencia aprobada por la mayoría ha justificado la constitucionalidad de la norma cuestionada en tres ideas fundamentales: la primera, que el principio constitucional de capacidad económica no rige con la misma “intensidad” para los obligación de pagar de forma anticipada que para la obligación principal; la segunda, que el legislador goza de un “amplio margen de libertad” para decidir las reglas de cálculo de una y otra obligación, pudiendo “ceder” en el primer caso aquel principio ante otros “valores” constituciones preeminentes; y la tercera, que esos “valores” constitucionales que hacen “ceder” al principio de capacidad económica en el cálculo de los pagos a cuenta son los de “técnica tributaria”, los de “simplificación” y los de “practicabilidad”.
Este pago a cuenta no tiene base constitucional
Según lo anterior, a falta de una razón legitimadora de la restricción del principio de capacidad económica y de una mínima ponderación de los intereses constitucionales que hubiesen podido aparecer en conflicto (la necesidad de obtener unos ingresos adicionales con los que hacer frente al desequilibrio presupuestario, de un lado, y el derecho constitucional a tributar exclusivamente “en función de la capacidad económica”, de otro), la mayoría ha recurrido al subterfugio de atribuir al legislador un poder omnímodo so pretexto de la concurrencia de “eventuales” razones de “técnica”, “simplificación” o “practicabilidad” en la determinación de las bases imponibles de una y otra obligación.
Para los firmantes de ese voto particular, con la decisión de la mayoría, “el principio constitucional de capacidad económica ha pasado a ser una suerte de “regla” de “configuración legal” en la que la voluntad del legislador prevalece sobre la del constituyente, olvidando que allí donde rige la Constitución el legislador carece de libertad configurativa. Se ha legitimado, en definitiva, el uso del “pago a cuenta” como un instrumento de financiación del Estado a costa de los obligados tributarios y al margen de su capacidad económica, sin la concurrencia de un fin constitucionalmente prevalente”.
Como dijo la STC 73/2017 (que declaró la inconstitucionalidad de “amnistía fiscal” de 2012), «[e]l objetivo de conseguir una recaudación que se considera imprescindible no puede ser, por sí solo, causa suficiente que legitime la quiebra del objetivo de justicia al que debe tender, en todo caso, el sistema tributario, en general, y las concretas medidas que lo integran, en particular» [FJ 5 c)].
Para estos magistrados, “no deja de sorprender que en los años en los que se dictó la norma cuestionada el Estado adoptase una serie de medidas dirigidas a frenar la morosidad en los pagos por parte de las Administraciones públicas (que deterioraba la rentabilidad de las empresas), con el objetivo de impedir que fuese utilizada por el deudor como un medio de obtención de una liquidez adicional a expensas del acreedor para, a reglón seguido, adoptar otras destinadas a provocar unos pagos fraccionados exorbitantes precisamente con la finalidad que se trataba de evitar: la de obtener una recaudación adicional artificiosa a expensas de los obligados tributarios en la que el tiempo de devolución del exceso ingresado operaba como un soterrado instrumento de financiación a un tipo de interés “cero”.