Victor Avila Abogado Penalista Madrid
Víctor Ávila es abogado penalista en Madrid, especializado en delitos económicos, blanqueo de capitales y delitos contra la Hacienda Pública.
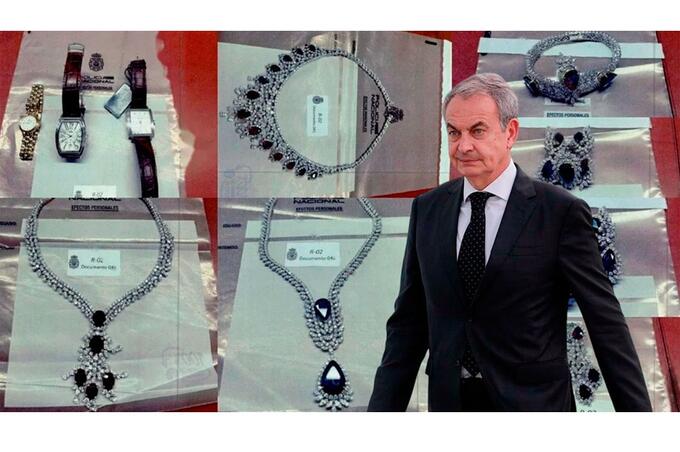
El pasado 19 de mayo de 2026, agentes de la UDEF ejecutaron un registro en el despacho de la calle Ferraz que el expresidente José Luis Rodríguez Zapatero mantiene en Madrid. Lo que encontraron dentro de una caja fuerte —cuya apertura requirió la intervención del Grupo Operativo de Intervenciones Técnicas de la Policía— ha cambiado el eje del caso Plus Ultra: más de un centenar de joyas tasadas por la joyería Ansorena, con colaboración del Instituto Gemológico Español, en 1.300.000 euros.
El entorno de Zapatero las había valorado entre 30.000 y 50.000 euros. La diferencia supera el millón doscientos mil euros. El portavoz Luis Arroyo pidió perdón públicamente por haber «inducido a error».
Zapatero declara ante el juez José Luis Calama los días 17 y 18 de junio como investigado. La pregunta que todo jurista se hace es la misma: ¿qué delito podría configurar ese hallazgo?
El caso Plus Ultra y la investigación por tráfico de influencias
El juez Calama investiga a Zapatero en el marco de las Diligencias Previas 77/2024 como presunto líder de una estructura de tráfico de influencias para la obtención de beneficios económicos. El auto de registro de 18 de mayo de 2026 autorizó el acceso a la oficina de Ferraz, a varias mercantiles vinculadas y a los dispositivos electrónicos de su secretaria personal.
El mismo auto rechazó registrar el domicilio particular del expresidente por falta de indicios suficientes. El juez distinguió expresamente entre la oficina operativa y el domicilio constitucionalmente protegido, aplicando el triple juicio de proporcionalidad que exigen las SSTC 8/2000 y 139/2004.
Las joyas no estaban en casa de Zapatero. Estaban en una caja fuerte dentro del despacho de su jefa de Gabinete, Judith Wells.
¿Por qué investigan a Zapatero por blanqueo de capitales?
El artículo 301 del Código Penal castiga como blanqueo de capitales a quien adquiera, posea, utilice, convierta o transmita bienes sabiendo que tienen origen en una actividad delictiva, o realice cualquier acto para ocultar o encubrir ese origen ilícito.
En palabras de Antonio del Mora: “Una cosa es que el dinero sea opaco, que se haya querido mantener oculto (dinero negro) lo que no es suficiente para el delito de blanqueo -sí para el delito tributario (cumplidos los demás requisitos)-; y otra que el dinero provenga de un delito (dinero sucio). El dinero sucio será negro en muchos casos. Pero ni todo el dinero negro es sucio, ni todo el dinero sucio es negro”.
Para cometer blanqueo de capitales no basta con poseer los bienes, sino que es necesario actuar con finalidad de ocultar el origen ilícito o de reintegrar esos bienes al circuito económico con apariencia de legalidad. La mera posesión es un acto neutro.
Para condenar por blanqueo hacen falta tres elementos que deben probarse, no presumirse:
Primero, que los bienes procedan de una actividad delictiva concreta. No basta la ilicitud civil ni una vaga referencia a «actividad sospechosa». La STS 10/2024, de 11 de enero, advierte expresamente que el art. 301 CP no puede convertirse en una «puerta falsa» para introducir un delito de enriquecimiento ilícito que el legislador español no ha tipificado.
Segundo, que el autor realice actos idóneos para incorporar esos bienes al tráfico económico legal con apariencia de licitud. Conservar joyas en una caja fuerte no es, por sí solo, blanqueo. La STS 265/2015 lo dice sin ambigüedad: ni siquiera el que roba una joya y la guarda comete autoblanqueo por ese solo hecho.
Tercero, que el autor conozca el origen delictivo. No rige la presunción de dolo. La STS 653/2014, de 7 de octubre, es contundente: el conocimiento del origen ilícito debe probarse, no presumirse por el simple hecho de que el patrimonio sea alto.
Dicho esto, sí existen en este caso indicios que la acusación va a intentar construir: la brecha valorativa de más de 1,2 millones entre lo declarado y lo tasado, la custodia en el despacho de un tercero, y la debilidad explicativa inicial. Esos indicios no son suficientes por sí solos para una condena, pero sí para mantener viva la investigación.
¿Y qué pasaría si las joyas no fueran suyas? El delito de receptación
Si la investigación concluyera que las joyas no pertenecen al investigado, o que él las recibió conociendo su origen ilícito sin haber participado en el delito previo, la figura aplicable sería el delito de receptación del artículo 298 del Código Penal.
Para condenarle por delito de receptación es necesario un delito previo contra el patrimonio o el orden socioeconómico, que el receptador no haya participado en él, conocimiento de ese origen delictivo, y aprovechamiento propio con ánimo de lucro.
A diferencia del blanqueo, la receptación se sanciona el aprovechamiento. En el blanqueo, la reintegración al sistema económico con apariencia de legalidad. Además, la receptación tiene un límite penológico que el blanqueo no tiene: la pena no puede superar la prevista para el delito encubierto.
La versión ofrecida por la secretaria Gertrudis Alcázar, que se tratan herencias y regalos de viajes, podría descartar la hipótesis de la receptación.
El juez Calama abre pieza separada: delito fiscal y contrabando
Mientras este artículo se escribía, el juez José Luis Calama resolvía la cuestión con un auto que despeja todas las especulaciones. La Audiencia Nacional ha abierto una pieza separada del caso Plus Ultra para investigar a Zapatero por un presunto delito contra la Hacienda Pública y un presunto delito de contrabando, ambos en relación directa con las joyas halladas en Ferraz.
La pieza se tramita de forma autónoma respecto a la causa principal, que se sigue por tráfico de influencias, blanqueo de capitales, falsedad documental y organización criminal, porque los hechos relativos a las joyas presentan naturaleza y estructura distintas y aparecerían, indiciariamente, vinculados únicamente al expresidente. El juez evita así la denominada «elefantiasis procesal» que la jurisprudencia del Tribunal Supremo ha querido corregir. Las declaraciones del 17 y 18 de junio quedan ampliadas para abarcar también esta nueva imputación.
Por qué el juez aprecia indicios de delito fiscal
El auto señala que la posesión de bienes de lujo de elevado valor, unida a la ausencia de trazabilidad fiscal sobre su adquisición, constituye «un indicio objetivo y racional de la posible existencia de una defraudación tributaria relevante, en tanto que la adquisición de joyas del valor indicado genera necesariamente obligaciones fiscales, ya sea en concepto de IVA, Impuesto sobre Transmisiones Patrimoniales, Impuesto sobre Sucesiones y Donaciones, e IRPF, según la naturaleza del negocio jurídico».
El juez aplica directamente el mecanismo del artículo 39 LIRPF: si no existe acreditación del origen, la AEAT puede imputar una ganancia patrimonial no justificada con un tipo marginal en torno al 46 %. Con esa base, concluye que la inexistencia de declaración o pago «permite inferir la posible existencia de una cuota defraudada superior al umbral típico de 120.000 euros». Eso es lo que activa el artículo 305 del Código Penal.
Por qué el juez aprecia indicios de delito de contrabando
El delito de contrabando no está en el Código Penal y tiene su propia normativa especial, la Ley Orgánica 12/1995, de Represión del Contrabando. El tipo básico del artículo 2.1 sanciona la introducción, tenencia o circulación en territorio nacional de mercancías de lícito comercio sin cumplir los requisitos aduaneros. El umbral que separa la infracción administrativa del delito se sitúa en 150.000 euros. Las joyas tasadas en 1.323.915 euros lo superan con holgura.
El razonamiento del juez Calama es directo: la ausencia de documentación aduanera, de facturas de importación o de cualquier justificante de despacho de aduanas impide descartar que las joyas accedieran al territorio de la Unión Europea eludiendo los controles arancelarios y fiscales exigibles. No se afirma que sea así. Se afirma que no puede descartarse. Eso es suficiente para la fase de instrucción.
Las penas previstas en el artículo 3 LORC son prisión de uno a cinco años y multa del tanto al séxtuplo del valor de los bienes. Calculada sobre 1.323.915 euros, esa multa convierte esta imputación en especialmente grave desde el punto de vista patrimonial.
¿Puede haber delito fiscal por las joyas de Zapatero?
El juez Calama ha respondido afirmativamente, al menos en sede indiciaria. Pero conviene entender por qué el auto aprecia esos indicios y, sobre todo, qué tendría que probar la acusación para que esa hipótesis se convierta en condena.
El valor de tasación de 1.300.000 euros no equivale a una cuota tributaria defraudada de 1.300.000 euros. Son magnitudes completamente distintas. El artículo 305 del Código Penal sanciona al que defraude a la Hacienda Pública eludiendo el pago de tributos mediante una maniobra engañosa, siempre que la cuota defraudada supere los 120.000 euros en el periodo impositivo correspondiente.
Tres son los elementos que debe probar la acusación:
Primero, una maniobra defraudatoria real: no basta el mero impago ni una discrepancia de criterios jurídicos. La STS 381/2022, de 20 de abril, exige que se aporten datos mendaces que oculten o enmascaren la realidad fiscal. El Derecho Penal solo entra cuando existe simulación —un negocio real oculto frente a uno aparente declarado—. La planificación fiscal, aunque agresiva, no es delito.
Segundo, una cuota defraudada superior a 120.000 euros en un ejercicio concreto. El Tribunal Supremo aplica el llamado principio de estanqueidad: cada año fiscal se computa de forma independiente. No se pueden sumar cuotas de distintos ejercicios para alcanzar el umbral, salvo que la defraudación opere en el seno de una organización criminal. Así lo confirma la STS 374/2017, de 24 de mayo, el conocido caso Messi.
Tercero, dolo. El delito fiscal no admite comisión imprudente. El animus defraudandi puede ser eventual —quien somete su situación tributaria a riesgos que no controla— e incluso puede construirse mediante la doctrina de la ignorancia deliberada: quien pudiendo y debiendo conocer su situación fiscal se coloca conscientemente en posición de no querer saber, beneficiándose de ello. La STS 374/2017 aplicó esta doctrina al condenar al padre de Messi.
Qué impuesto correspondería según el origen que alegue la defensa
Cada titulo de adquisición tiene un régimen fiscal distinto. La elección no es menor.
Si el origen son herencias: tributa en el Impuesto sobre Sucesiones y Donaciones. La base imponible es el valor de mercado en el momento de la adquisición, no el actual. El tipo efectivo depende de la comunidad autónoma. En la Comunidad de Madrid, las bonificaciones para transmisiones entre cónyuge y descendientes alcanzan el 99 % desde 2007. Esto significa que una herencia de alto valor puede haber generado cuota cero legalmente. Sin documentación sucesoria —testamentos, cuadernos particionales, autoliquidaciones— esta defensa no puede sostenerse en juicio.
Si el origen son regalos recibidos en el ejercicio de funciones públicas: la Ley 5/2006 de conflictos de intereses obliga a los miembros del Gobierno a ceder al Estado los obsequios que superen los usos sociales habituales. Si las joyas se recibieron en ese contexto y no se cedieron, el problema no es solo fiscal sino también de buen gobierno. Si se recibieron como ciudadano privado, tributan en IRPF como ganancia patrimonial.
Si no se acredita ningún título lícito: la AEAT puede aplicar el artículo 39 de la Ley 35/2006 del IRPF, que considera ganancia patrimonial no justificada los bienes cuya tenencia no se corresponda con la renta o el patrimonio declarados. La carga de probar que se era titular antes del periodo de prescripción recae sobre el contribuyente. La STS 157/2018, conocida como el caso Lista Falciani, es clara: no basta alegar un origen alternativo; hay que documentarlo.
La prescripción: el argumento defensivo más relevante
El plazo de prescripción del delito fiscal del artículo 305 CP es de cinco años. Pero hay un matiz decisivo que la defensa debe manejar con precisión.
El Tribunal Supremo en Pleno, en la STS 586/2020, de 5 de noviembre, y ratificado por la STS 1182/2024, de 7 de enero de 2025, fijó una doctrina firme: si concurre la prescripción administrativa —cuatro años desde el artículo 66 LGT—, el delito fiscal no puede perseguirse en vía penal aunque no haya transcurrido el plazo penal de cinco años. La Administración no puede resucitar en sede penal su capacidad de comprobación para periodos ya prescritos en vía administrativa.
Esto significa que si las joyas entraron en el patrimonio antes de 2021, la acción administrativa está prescrita. Si fue antes de 2019, también la penal. La fecha de adquisición de cada pieza es, por tanto, el dato más relevante de todo el análisis fiscal.
Delito fiscal como antecedente del blanqueo
La STS 974/2012, caso Ballena Blanca, estableció que la cuota tributaria defraudada es un bien en el sentido del artículo 301 CP. El defraudador fiscal que oculta esa cuota puede cometer, además, blanqueo de capitales.
Pero la STS 277/2018, de 8 de junio, pone límites esenciales. No todo el patrimonio del defraudador proviene del delito: solo la cuota defraudada es el bien de origen ilícito, no el patrimonio total. Y para que haya blanqueo sobre esa cuota, la acusación debe demostrar mediante un razonamiento reforzado y específico que los bienes concretos representan, al menos en parte, esa cuota defraudada. No basta que el patrimonio visible sea similar a la cuantía defraudada.
Aplicado al caso: aunque se acreditara que las joyas no se declararon correctamente, la acusación necesitaría demostrar adicionalmente que las propias joyas son la cuota defraudada —y no otros bienes del patrimonio— y que hubo un acto de ocultación con finalidad de dar apariencia de legalidad. Sin ese doble encadenamiento, el delito fiscal y el blanqueo no concurren.
Conclusión: qué determina el resultado en un caso como este
Cuatro variables decidirán ahora el destino procesal de las joyas de Ferraz.
La primera es la documentación de origen: escrituras sucesorias, cuadernos particionales, autoliquidaciones del Impuesto sobre Sucesiones y Donaciones, pólizas de seguro, facturas de adquisición o, en su caso, registros de regalos protocolarios. Sin ese soporte documental, la versión de herencias y regalos de viajes no pasa de ser una alegación sin anclaje probatorio.
La segunda es la fecha de adquisición de cada pieza, que determina si opera la prescripción administrativa —y con ella la penal— respecto de los ejercicios fiscales potencialmente afectados. Una pieza adquirida en 2010 y correctamente heredada plantea un problema radicalmente distinto al de una pieza recibida en 2022 sin título documental acreditable.
La tercera es la documentación aduanera: justificantes de despacho de aduanas, facturas de importación, o acreditación de que las joyas ya estaban en territorio nacional antes de que surgieran las obligaciones arancelarias aplicables. Este es el flanco nuevo que introduce el cargo de contrabando y que la defensa no puede ignorar.
La cuarta es la conexión, o su ausencia, entre las joyas y el delito antecedente que investiga el juez Calama en la pieza principal. Sin ese nexo, no hay blanqueo posible. Y sin maniobra engañosa específica, no hay delito fiscal. El patrimonio alto, por sí solo, no es delito en el ordenamiento penal español.
El caso Plus Ultra aún tiene muchos capítulos por escribir. Pero la pieza de las joyas, por su espectacularidad mediática, no es necesariamente la más sólida desde el punto de vista acusatorio. Los delitos económicos complejos se ganan y se pierden en los detalles documentales, no en los titulares.