Puerto Barrientos Rubio
Abogada | Socióloga. Especialista en Derecho Concursal y Segunda Oportunidad.
I. La construcción jurisprudencial de la culpa grave en la persona física
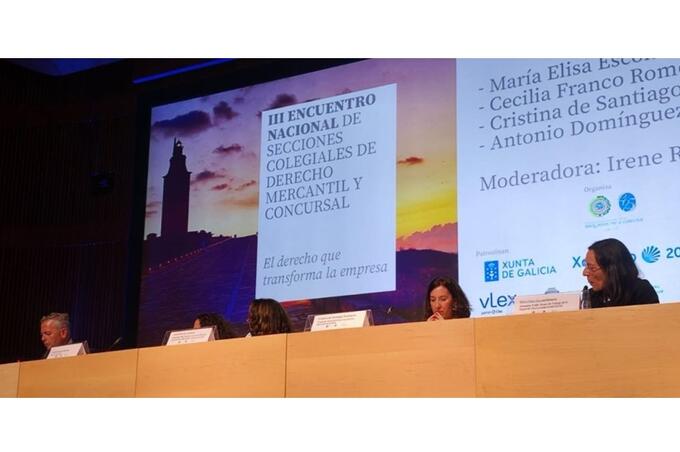
Los días 7 y 8 de mayo se celebró en A Coruña el III Encuentro de Secciones Mercantiles. Entre las muchas cuestiones debatidas, la mesa dedicada a la segunda oportunidad puso de manifiesto algo que quienes trabajamos en esta materia llevamos tiempo constatando: que la inseguridad jurídica en torno a la calificación culpable del concurso de la persona física no es un problema menor ni en vías de resolución. Es una realidad cotidiana que afecta de manera determinante a las posibilidades reales de rehabilitación económica de miles de ciudadanos.
| |
 |
|
| |
Puerto Barrientos, abogada y socióloga, una de las expertas más conocidas en Segunda Oportunidad de nuestro país |
|
| |
|
|
En esa mesa intervinieron Maria Elisa Escola (ICAB, Grupo de Trabajo Segunda Oportunidad ICAB-CICAC), Cecilia Franco (ICA Sevilla), Cristina de Santiago (ICAGR) y Antonio Domínguez (ICA Córdoba), bajo la moderación de Irene Romea (REICAZ, Subcomisión Mercantil y Concursal del CGAE). Las conclusiones fueron compartidas y apuntan en una dirección clara: España necesita avanzar hacia un sistema más homogéneo y previsible que permita equilibrar la protección del crédito con la finalidad rehabilitadora que inspira los modelos europeos de segunda oportunidad. Ese equilibrio hoy no existe, o no existe de manera uniforme.
El artículo 442 TRLC establece que el concurso se calificará como culpable cuando en la generación o agravación del estado de insolvencia hubiera mediado dolo o culpa grave del deudor. La norma es clara, el problema es su aplicación. Porque el desarrollo jurisprudencial de la culpa grave ha tenido lugar históricamente en el ámbito del empresario y del administrador social, figuras para las cuales existen parámetros de diligencia relativamente objetivables, deberes legales precisos y una tradición doctrinal consolidada. Cuando ese mismo estándar se traslada al concurso de la persona física ( el consumidor, el autónomo, el padre de familia, el pensionista ) sin la modulación que las circunstancias exigen, el resultado es una aplicación que con demasiada frecuencia convierte el fracaso económico en reproche moral.
II. Endeudamiento familiar, vulnerabilidad económica y contexto concursal
Existe en nuestro sistema — y sería ingenuo negarlo — una corriente de fondo que tiende a ver con suspicacia al deudor persona física que solicita la exoneración de sus deudas. No es una posición explícita ni fácilmente atribuible a ningún actor en concreto, pero está presente en determinadas resoluciones judiciales, en la posición de algunos acreedores institucionales y en ciertos discursos profesionales que identifican, casi de forma refleja, la insolvencia del particular con la irresponsabilidad o incluso con el abuso del sistema.
Bajo esa lógica, quien no paga es porque no quiere, o porque no supo gestionar lo que tenía, o porque aprovecha un mecanismo legal para eludir obligaciones que debería haber cumplido. El deudor pasa a ser, en el imaginario de esa corriente, un sujeto que merece reproche antes que comprensión. Y la calificación culpable del concurso se convierte, en la práctica, en el instrumento jurídico de ese reproche.
El problema es que esa lectura ignora lo que los datos (y la experiencia profesional de quienes trabajamos con estas personas ) revelan con claridad: el perfil real del deudor que acude a los mecanismos de segunda oportunidad raramente coincide con ese arquetipo. Son personas que avalaron a un familiar sin calcular bien las consecuencias. Autónomos que no sobrevivieron al cierre de su negocio. Trabajadores que perdieron su empleo en una crisis que nadie anticipó. Padres y abuelos que sostuvieron a su familia en un momento de emergencia con los únicos recursos que tenían a su alcance: la deuda.
El endeudamiento de estas personas no responde, en la mayoría de los casos, a una estrategia de elusión ni a una gestión irresponsable de recursos abundantes :responde a la vulnerabilidad y la vulnerabilidad no es un concepto ajeno al derecho.
III. La STS 352/2026 y la delimitación entre negligencia y culpa grave
Es en ese contexto donde cobra especial relevancia la Sentencia del Tribunal Supremo núm. 352/2026, de 4 de marzo, dictada en el recurso de casación 6594/2023. Antonio Domínguez, al abordar en la mesa del encuentro precisamente la distinción entre negligencia y culpa grave en el concurso de la persona física, trajo a colación esta resolución, mencionando a quien suscribe estas líneas como autora del recurso de casación que la originó.
Los hechos del caso son ilustrativos. Un pensionista mayor de 65 años, con ingresos netos de algo menos de 2.000 euros mensuales, se endeudó entre 2019 y 2020 por un total de 20.242 euros para ayudar a su hija, a su yerno y a sus nietos, que habían quedado sin recursos como consecuencia de la inestabilidad laboral del yerno — trabajador de hostelería — agravada por la pandemia de la Covid-19. En 2021 fue declarado en concurso de acreedores.
La administración concursal informó que el concurso debía calificarse como fortuito, sin apreciar dolo ni culpa grave. Sin embargo, el Ministerio Fiscal solicitó la calificación culpable, el juzgado mercantil de León la estimó y la Audiencia Provincial de León la confirmó, con una argumentación que incidía en el carácter inmoderado e injustificado del endeudamiento a la vista de los ingresos percibidos. El deudor quedó inhabilitado durante dos años.
El Tribunal Supremo, con ponencia del Excmo. Sr. D. Ignacio Sancho Gargallo, estimó el recurso de casación y declaró el concurso fortuito. Y lo hizo con una doctrina que va más allá del caso concreto.
El Tribunal parte de que para que opere el tipo general del artículo 442 TRLC deben concurrir dos requisitos acumulativos: que la insolvencia sea imputable a una conducta del deudor, y que esa conducta haya sido realizada con dolo o culpa grave. La concurrencia del primero no implica automáticamente la del segundo. Y es en ese segundo elemento donde la resolución hace su aportación más valiosa: aunque el comportamiento del deudor pudiera merecer la calificación de negligente (no sopesó adecuadamente su capacidad de devolución ) ello no equivale a culpa grave. La culpa grave exige la ausencia de la mínima diligencia exigible. Y esa ausencia no se aprecia cuando el endeudamiento responde a necesidades vitales de la familia, cuando su montante no es escandaloso en relación con los ingresos, y cuando la causa detonante fue una situación excepcional e imprevisible como la pandemia.
Dicho de otro modo: el Supremo reconoce que el deudor pudo ser imprudente pero concluye que la imprudencia, sola, no basta para la calificación culpable. Y que quien actúa movido por la necesidad de sostener a su familia en una crisis no puede ser tratado jurídicamente igual que quien agrava su insolvencia con dolo o con una negligencia tan grosera que raya en la indiferencia hacia sus acreedores.
IV. El juicio de reprochabilidad en la segunda oportunidad
Lo que la STS 352/2026 está diciendo es que el juicio de reprochabilidad en el concurso de la persona física no puede construirse con los mismos parámetros que se aplican al empresario o al administrador social, y que las circunstancias concretas del caso no son un dato periférico sino el núcleo de la valoración.
Esto tiene implicaciones prácticas directas. El sobreendeudamiento, por sí solo, no es culpa grave. La finalidad del endeudamiento importa. El contexto socioeconómico en que se produjo importa. La existencia de factores externos imprevisibles importa. Y la ausencia de gastos superfluos o especulativos importa porque permite distinguir al deudor que gestionó mal de aquel que actuó de mala fe.
La calificación culpable no puede operar como una sanción objetiva al fracaso económico. Si así fuera, la finalidad rehabilitadora que consagra la Directiva (UE) 2019/1023 y que el legislador español ha asumido quedaría completamente vaciada de contenido. No tendría sentido hablar de segunda oportunidad si la primera dificultad económica grave conduce automáticamente a la inhabilitación.
V. La dimensión social del sobreendeudamiento y los límites del reproche jurídico
Soy abogada, pero también soy socióloga. Y esa doble perspectiva me obliga a decir algo que los expedientes no siempre reflejan con claridad: el sobreendeudamiento de las personas físicas no es un fenómeno individual: es un fenómeno social.
Las crisis económicas, la precariedad laboral, la ausencia de redes de protección suficientes, la presión de las entidades financieras para colocar productos de crédito con escasa evaluación del riesgo a los consumidores, la solidaridad familiar como último recurso ante la insuficiencia del sistema público… todo eso forma parte del contexto en que se produce el endeudamiento que luego juzgamos.
El sistema de segunda oportunidad fue diseñado precisamente para dar respuesta a esa realidad. Para reconocer que las personas cometen errores, que las circunstancias las desbordan, y que el derecho tiene la capacidad — y la responsabilidad — de distinguir entre quien merece reproche y quien merece una nueva oportunidad. No son categorías excluyentes en abstracto, pero sí lo son en el caso concreto y es en el caso concreto donde el derecho debe operar.
Lo que el III Encuentro de Secciones Mercantiles puso de manifiesto, y lo que la STS 352/2026 empieza a consolidar, es que esa distinción no está siendo aplicada de forma homogénea ni previsible. Que hay juzgados donde el deudor persona física tiene muchas más posibilidades de ser rehabilitado que en otros. Que la inseguridad jurídica en esta materia no es una abstracción académica sino una realidad que afecta a personas concretas en momentos de máxima vulnerabilidad.
Construir un sistema más justo en este ámbito no es solo una tarea técnica. Es también una decisión sobre qué tipo de sociedad queremos ser y qué lugar ocupa en ella la segunda oportunidad real: no la que existe en el papel, sino la que llega efectivamente a quien la necesita.