- Las modificaciones obligan al deudor a demostrar la buena fe y aportar toda los créditos que quiera exonerar y al juez a revisar ese expediente más a fondo que antes
En cuarenta ocho horas se han celebrado dos eventos de relieve en materia de segunda oportunidad. Los cambios producidos por las últimas sentencias del Supremo que ya abordamos con extensión en Lawandtrends siguen siendo objeto de debate entre jueces de lo mercantil y abogados.
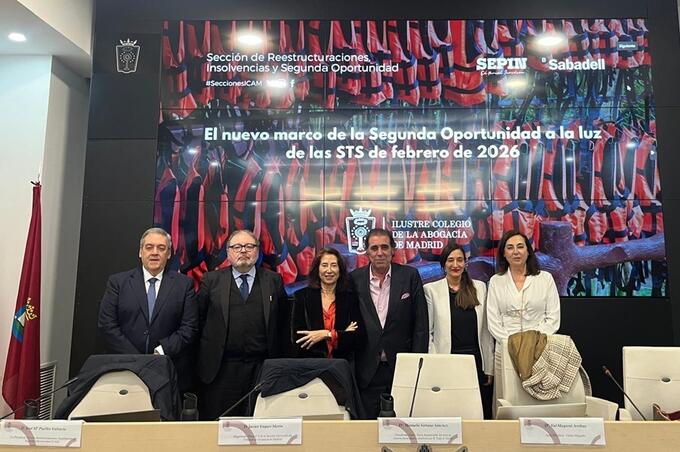
Este martes pasado la Sección de Restructuraciones Insolvencias y Segunda oportunidad del ICAM organizó una charla informativa sobre “El nuevo marco de la Segunda Oportunidad a la luz de las SSTS de 18 de febrero de 2024”.
El acto fue presentado por la Copresidente de la Sección de Restructuraciones, Insolvencias y Segunda Oportunidad del Icam, Dolores Alemany y fue moderado por la Presidenta de ASPAC Manuela Serrano. Los ponentes eran los magistrados de lo mercantil Javier Vaquer y Andres Sanchez Magro y los abogados Val Mayoral y Jose Mª Puelles.
Los ponentes dieron su parecer al respecto de distintas cuestiones. El magistrado Andres Sanchez Magro hizo una valoración inicial positiva de las SSTS ya que daban una cierta seguridad donde antes había resoluciones contradictorias, si bien dejaba algunas cuestiones en el aire.
Resaltó el magistrado que las resoluciones del TS que aclaraban el concepto de la buena fe y la valoración y el control del juez de las circunstancias de la exoneración. Sin embargo, destacó que, esta jurisprudencia que venía en principio a solventar el problema que de alguna manera creaba la norma en algunas cuestiones, a la vez creaba otros y dejaba algunas cuestiones si resolver, como por ejemplo la cuestión relativa a la documentación del deudor.
Sobre el crédito público el magistrado Javier Vaquer destacó que supone un cambio de paradigma el hecho de aplicar el derecho europeo y dejar de aplicar el derecho nacional. Destacó igualmente la valentía de sus compañeros que iniciaron ese camino. Indicó que el nuevo paradigma de exonerar parcialmente el crédito público afectaba no solo a las excepciones a la exoneración que limitaban a la buena fe sino también a la exonerabilidad del crédito público en cuanto a su clasificación, ya que se exoneran los créditos subordinados, los diez mil euros y su imputación a distintas administraciones.
Se detuvo en el análisis del crédito público subordinado, al estar postergados por la legislación española, se exoneraban siempre, por lo que resaltó que eso afectaba los intereses y recargos del crédito público. Por tanto, la exoneración de los diez mil ya solo afectaba a privilegiados y ordinarios. Esta exoneración parcial del crédito público seria ya por cada administración pública. Igualmente resaltó para la administración la necesidad de que acrediten fraude o mala fe en derivaciones, quedando fuera las infracciones meramente formales, quedando fuera de la mala fe.
Por su parte, Jose Maria Puelles indicó que a su entender el TS indicaba que la justificación dada por el juez nacional de la exoneración del crédito público era insuficiente, por lo que de conformidad con la STJUE de 7 de noviembre de 2026 tenía que haber exonerado el crédito público en su integridad, llegando a la solución de compromiso de tomar una via intermedia de exonerar solo parcialmente el crédito público. Javier Vaquer indicó que lo que ha entendido el TS es que considerar que si estaba justificada la exoneración del crédito público salvo en el caso del crédito público subordinado.
En su turno de palabra, Val Mayoral destacó el gran numero derivaciones que la sala de lo contencioso anulaba por ausencia de prueba del fraude. Esto se traslada a las resoluciones de SSTS de 18 de febrero. También indicó que ante la exoneración, la AEAT no informaba adecuadamente al contribuyente. Igualmente resaltó que lo que había hecho el TS era aplicar el derecho europeo y no aplicar la normativa española que había traspuesto incorrectamente la Directiva Europea. En cuanto a la manera de solicitar el concurso y el EPI, destacó la mala praxis de algunas empresas en esta materia, indicó que tenemos que cambiar la manera de actuar haciendo unas Memorias correctas y extensas.
En esa misma línea nos relató como por otro lado había aspectos de las SSTS que eran de cumplimiento imposible, ya que si la norma obligaba a que el deudor diera la información sobre su solvencia al solicitar el préstamo no podía sostenerse luego que el endeudamiento fuera irresponsable.

Debate intenso en el ICAM que reunió a jueces de lo mercantil con abogados especialistas en Segunda Oportunidad. Los cambios del Supremo no contentan a nadie
Auto de Sevilla importante
También informo sobre la dificultad de incluir todos los créditos en el Auto de exoneración, siendo particularmente rechazable el que no se aplique la exoneración a los créditos exonerables no comunicados. Además, resalto que ya en el Auto de 4 de marzo 2026 Sec. Merc. TI Sevilla Plaza 4 del magistrado Javier Carretero ya se había indicado indicado que si se exoneraban los créditos exonerables no comunicados por aplicación de la norma española. Ese auto indicaba que no es posible limitar la exoneración a los créditos puestos de manifiesto en el procedimiento concursal, pues resultaría contraria a la normativa comunitaria.
Por su parte Jose maria Puelles indicó a continuación los problemas que producía la necesidad de tener que relacionar todos los créditos y su cuantía para que estos quedasen exonerados, ya que la mayoría de los créditos estaban en poder del banco y el banco no iba a estar interesado en comunicárselos al deudor so pena de que este pudiera incluirlo en la relación de créditos a exonerar y quedasen exonerados.
En esa línea, el magistrado Javier Vaquer destacó igualmente los problemas que casaría la necesidad de relacionar exactamente todos los créditos en el Auto ya que, ante la existencia de diferencias en las cuantías, los acreedores financieros y las administraciones podían escapar de la exoneración en cuanto a esas diferencias, y ello pese a que consideraba que el auto de exoneración era extintivo.
En otra intervención Andres Sanchez Magro destacó la necesidad de rigor en este punto, el deudor debe de saber lo que debe y que esa carga de información no se debe trasladar al banco. Debe haber una seguridad jurídica en la exoneración y eso se corresponde con la necesaria diligencia del deudor.
Mayoral indicó a ese respecto que en numerosas ocasiones los bancos no daban los contratos firmados, que los bancos no comunican las cesiones de crédito casi nunca, mientras que Puelles planteó el caso de crisis matrimoniales y una de las partes presenta concurso y no puede disponer de toda la documentación, por ejemplo en el caso de un aval prestado los el matrimonio respecto de la actividad empresarial de uno de sus miembros.
En este caso puede existir indefensión para la persona en concurso sino no se recoge una cláusula de cierre que recoja la exoneración de todos los créditos que, por una razón u otra, no hayan podido comunicarse al juzgado.

Evento de Zaragoza, Irene Romea, modera la intervención de José Maria Puelles en este colegio de abogados sobre Segunda Oportunidad
Abogados y Segunda Oportunidad
Con anterioridad, este pasado lunes, José Maria Puelles, presidente del Observatorio de la Segunda Oportunidad, que también ofreció en nuestro medio su opinión sobre las modificaciones que plantea la Sala Primera, fue el invitado del Reicaz de Zaragoza en un evento para sus colegiados. Alli este experto contestó a las distintas preguntas de los asistentes.
Según nos explicaba Irene Romea Presidenta de la sección de derecho mercantil y concursal del Reicaz, y vocal de la subcomisión de mercantil y concursal del CGAE. la presentación de Jose Maria Puelles, realizada en esta entidad colegial pasado 9 de marzo, analizó la profunda reinterpretación del régimen de Exoneración del Pasivo Insatisfecho (EPI) realizada por el Tribunal Supremo en seis sentencias de febrero de 2026.
En su exposición, el ponente indicó que esta "reconstrucción jurisprudencial" surge para corregir las tensiones generadas por la Ley 16/2022 y alinear la normativa española con la Directiva (UE) 2019/1023 y el principio de proporcionalidad, en sintonía con lo dispuesto en el artículo 5.3 del Tratado de la Unión Europea.
Puelles analizó los cambios más significativos que se abordaron, se centraron en tres áreas clave: Buena fe y control judicial: Se intensifica la carga informativa del deudor. Ya no basta con listar las deudas; ahora debe explicar su origen si el endeudamiento es desproporcionado. Esto implica que la solicitud de exoneración debe prepararse como una "acreditación preventiva". Paralelamente, el control del juez se refuerza, debiendo verificar de oficio el cumplimiento de todos los requisitos legales, incluso si no hay oposición de los acreedores.
Para esta jurista, desde este punto de vista, el Tribunal Supremo en este sentido se alinea con la posición de los juzgados de lo mercantil de Zaragoza, que ya venían exigiendo acreditar el origen de la deuda y mayor documentación de la que se establece en el artículo 7 de la Ley 16/2022.
Sanciones y derivaciones de responsabilidad: Puelles subrayo que el Tribunal Supremo establece una distinción crucial. Las sanciones administrativas muy graves operan como una causa de exclusión casi automática, al presuponerse que implican una conducta fraudulenta. Sin embargo, esta automaticidad no se aplica a las sanciones graves ni, de forma muy relevante, a las derivaciones de responsabilidad. Para que una derivación impida la exoneración, el acreedor público debe acreditar que su origen es una conducta fraudulenta equiparable a una infracción muy grave, trasladando así la carga de la prueba a la Administración.
Desde su punto de vista, esta modificación que introduce el Supremo obliga a los abogados a recabar la totalidad del expediente y a defender la inexistencia de fraude o dolo del deudor, que impida el acceso a la Segunda Oportunidad.
El tercer punto que abordó Jose Maria Puelles es el alcance de la exoneración del crédito público: Se introducen "modulaciones" interpretativas para evitar que la excepción del crédito público vacíe de contenido el mecanismo.
En primer lugar, el límite exonerable de 10.000 euros se extiende a todos los créditos de Derecho público, no solo a los de la AEAT y la TGSS. En segundo y de forma muy correctora, este límite se aplica por cada acreedor público y no de forma global. Finalmente, los créditos públicos subordinados se consideran plenamente exonerables y no computan dentro de dicho límite.
Para este experto, esta interpretación sobre el alcance del crédito público, establece por fin unas únicas reglas de juego que vienen a corregir la desigualdad de los deudores en función del partido judicial donde se llevara su concurso, lo que, desde luego, tiene un carácter muy positivo y dota de seguridad jurídica a letrados y a concursados.
De ambos debates celebrados en los ICA de Zaragoza y Madrid parece extraerse la conclusión de que el debate no queda cerrado con estas modificaciones del Supremo. “ quedan muchos flecos que tenemos que tratar, como el concepto de endeudamiento temerario, que es un concepto jurídico indeterminado, y que ha de pulirse. Ahora mismo, se debate incluso cual es el concepto de insolvencia puesto que están inadmitiendo las demandas de concurso, y frente a la inadmisión no cabe recurso de apelación”, apunta Irene Romea.