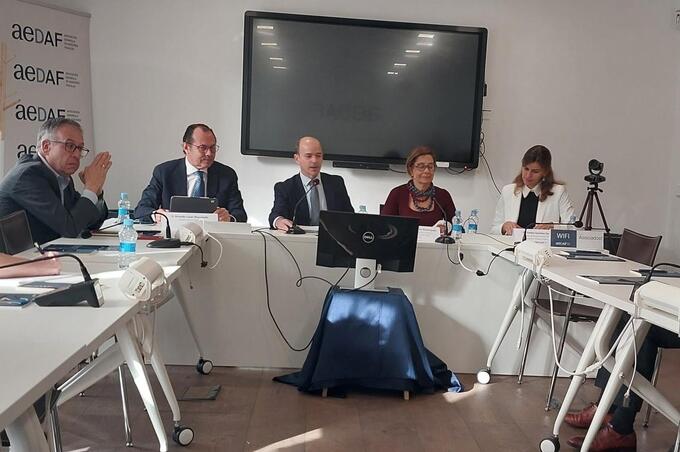
Estos expertos presentan el documento Paper 26 AEDAF: Propuestas de mejora de la fiscalidad de la empresa familiar en el ámbito estatal y reclaman armonizar las leyes del impuesto de Patrimonio, Sucesiones y Donaciones e IRPF con los beneficios de las CCAA
Nueve de cada diez empresas españolas (el 92,4% del tejido empresarial) son familiares. Estas son, además, responsables del 70% del empleo privado y del 57,2 % del VAB privado en España (por valor de más de 560 mil millones de euros).
Así lo reflejan los datos recopilados en ‘La Empresa Familiar en España 2025’, un exhaustivo informe desarrollado por el Instituto de la Empresa Familiar en colaboración con la Red de Cátedras del IEF y la Sociedad Española de Investigadores en Empresa Familiar, en el que se estima el peso y la relevancia de este tipo de empresas partiendo de una muestra de más de 270.000 sociedades españolas.
En este contexto AEDAF ha realizado un detallado informe sobre la fiscalidad de la empresa familiar que acaba de presentar . Según esta asociación de expertos derecho tributario, la fiscalidad de la empresa familiar se ve afectada por contradicciones por parte de la Dirección General de Tributos en la aplicación de los criterios para los requisitos para los incentivos fiscales. El nuevo Paper pretende mejorar la calidad normativa, reforzar la coherencia técnica y reducir la conflictividad tributaria para facilitar el relevo de las empresas familiares.
Este Paper busca dotar de seguridad jurídica y claridad a todas las normas que inciden en el régimen fiscal de la empresa familiar: impuesto sobre el patrimonio; impuesto sobre transmisiones y donaciones y el impuesto sobre la renta de las personas físicas, además del impuesto sobre sociedades y la ley de financiación de las comunidades autónomas.
El nuevo Paper ha sido presentado por Estrella Martín, coordinadora del Grupo de Expertos en Imposición Patrimonial y Empresa Familiar, a la que han acompañado Bernardo Bande, presidente de AEDAF y Orlando Luján, secretario general y responsable de los Grupos de Expertos de AEDAF. También han estado presentes Emma S. Corretger y Ángel Luis Valverde, miembros del mismo Grupo, autor del documento.
En su intervención, el presidente de AEDAF ha hecho hincapié en que la empresa familiar supone el 92’4% del tejido empresarial español, y ha asegurado que “la mayoría de las medidas propuestas en este Paper no suponen ninguna rebaja fiscal ni privilegio alguno; tienen que ver con algo mucho más importante: mejorar la calidad normativa, reforzar la coherencia técnica y reducir la conflictividad tributaria. En el fondo, se trata de saber a qué atenerse”.
En su opinión en España tenemos un problema de inseguridad jurídica», ha señalado, derivado de «normas muy mejorables, criterios cambiantes e interpretaciones dispares», que se traducen en una gran conflictividad tributaria que convierte el relevo generacional de las empresas familiares en un proceso «muy complejo». La asociación busca que las normas estatales se flexibilicen y dejen de suponer una barrera a la hora de beneficiarse de las autonómicas.

Los expertos de AEADAf quieren que haya una coordinación normativa entre la legislación autonómica y las de las CCAA sobre fiscalidad de empresa familiar
Necesidad de ajustes técnicos
Para resolver esta complejidad, los asesores fiscales apuestan por una serie de ajustes técnicos en los impuestos que afectan a las empresas familiares, como el de patrimonio, sucesiones o IRPF, sobre todo de los requisitos para disfrutar de las diferentes bonificaciones tanto a nivel nacional como autonómico.
En la actualidad, la ley del impuesto de Sucesiones y Donaciones estatal permite a las personas que reciben la empresa familiar por donación aplicar una bonificación del 95% en el tributo si se cumplen varios requisitos. En primer lugar, que el beneficiario sea cónyuge o hijo y que mantenga las participaciones, al menos, diez años. Además, que el donante tenga 65 años o más o una incapacidad permanente y que deje de ejercer funciones de dirección y de cobrar por ello.
La asociación propone cambios en esta normativa para que los beneficiarios solo tengan que mantener las participaciones cinco años y que se eliminen los requisitos de que el donante tenga que haber cumplido los 65 años y viniera prestando funciones de dirección para poder acceder a la bonificación.
Por su parte, Estrella Martín ha citado a las instituciones europeas, “que recomiendan marcos normativos tendentes a facilitar la sucesión de la empresa familiar. También la jurisprudencia y la doctrina administrativa sugieren la necesidad de una revisión total y técnica del régimen fiscal de la empresa familiar”.
En referencia a los incentivos fiscales previstos por el ordenamiento jurídico español para la fiscalidad de la empresa familiar, Martín ha hablado de la “conflictividad tributaria y una inseguridad jurídica producidas por los criterios interpretativos, en ocasiones contradictorios, de la Dirección General de Tributos, en la aplicación de los requisitos para esos incentivos”. Martín ha insistido en la premisa de que “la fiscalidad no debe entorpecer los procesos sucesorios empresariales”.
Pero en la práctica, ha añadido, existe una «conflictividad» sobre cuándo se cumplen los requisitos para aplicarse estos incentivos fiscales, por ejemplo para delimitar qué se entiende por grupo familiar, algo que se complica aún más cuando se introduce el «mosaico heterogéneo» de la normativa autonómica.
Las propuestas de Aedaf van desde que se defina el concepto de principal fuente de rentas a que se amplíe el perímetro del grupo familiar al cuarto grado de colateral o que la bonificación del impuesto de donaciones se asocie a la desvinculación del donante de la función de dirección, sin que tenga que tener más de 65 años.
Asimismo, reclaman modificaciones normativas no tributarias que afectan a la continuidad de la empresa familiar, entre ellas las referentes a la regulación de los protocolos familiares.
Asimismo, como la Ley del IRPF solo permite a los donantes beneficiarse de la exención si se cumplen estos requisitos de la ley estatal de Sucesiones y Donaciones, la asociación también propone que la norma de Renta permita la bonificación cuando los contribuyentes se acojan a normativas autonómicas más flexibles.
Por otro lado, la Ley del Impuesto de Patrimonio deja a los contribuyentes que participen en la empresa familiar exentos de abonar el tributo si se cumplen una serie de requisitos, como que la compañía realice una actividad económica. En este aspecto, la asociación reclama modificaciones para definir de forma clara estas condiciones, como cuándo se entiende que se lleva a cabo una actividad económica o qué bienes están afectos. También reclaman, entre otros cambios, que se extienda la exención a parientes colaterales hasta el cuarto grado (primos) y a las parejas de hecho inscritas formalmente,
Hay que facilitar el relevo
Este documento, que se va a remitir a los grupos parlamentarios y administraciones tributarias, se completará con propuestas para la normativa autonómica, una extensión que Aedaf espera presentar después de verano.
Por su parte, Emma S. Corretger ha subrayado “la necesidad de que el ordenamiento jurídico no ignore la realidad económica de las empresas familiares: no podemos imponer cómo se organizan los medios materiales y personales para realizar una actividad empresarial”.
Otro de los integrantes de este grupo de trabajo como fue Ángel Luis Valverde ha reiterado que “para fomentar la continuidad, hay que trabajar la norma a este nivel, porque se trata de facilitar el relevo haciendo que sus consecuencias fiscales no sean gravosas para la continuidad de la empresa familiar”.
Por su parte, Orlando Luján, secretario general y responsable de los Grupos de Expertos de AEDAF ha puesto en valor el trabajo de estos equipos de trabajo altamente especializados y ha sintetizado el Paper reclamando “claridad, coordinación normativa, adaptación a la realidad económica y social y coherencia en el ordenamiento fiscal que afecta a la empresa familiar”.
Respecto a las subidas fiscales anunciadas para los caseros que suban el alquiler, Bande ha señalado que si «penalizan al ofertante, va a ser negativo», una advertencia que ha extendido a toda la fiscalidad de la construcción de vivienda.
«Tendríamos que intentar favorecer la vivienda (…) para tener más oferta», ha coincidido la miembro del grupo de expertos de Aedaf Emma Sánchez y no «penalizar que las empresas familiares inviertan en más vivienda», lo que sería «muy bueno para la situación actual»
Sánchez ha subrayado la necesidad de que «el derecho fiscal no ignore la actividad económica» y ha pedido «mucho cuidado» con la interpretación de la reciente sentencia del Tribunal Supremo en la que se aclara en qué casos puede beneficiarse de bonificaciones del IRPF una empresa familiar que forma parte de un conglomerado.