

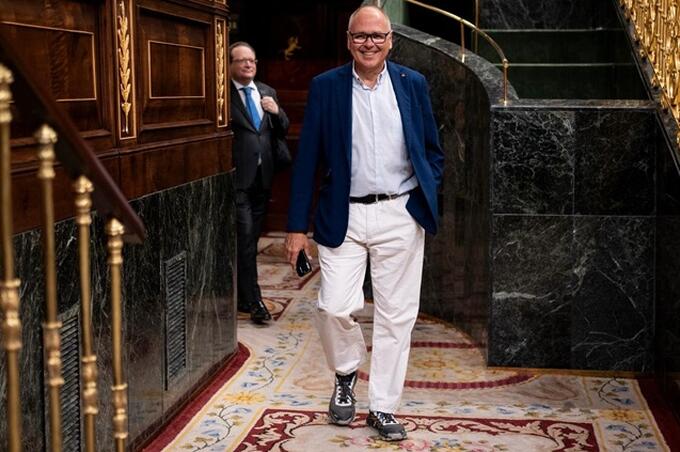
Félix Alonso Cantorné Diputado de Sumar en el Congreso En los próximos meses, el Congreso de los Diputados protagonizará una actividad legislativa intensa, centrada en un paquete normativo ambicioso y transversal en defensa de los consumidores. Un conjunto de leyes que, afectando a distintos ministerios, tiene un objetivo central y claro: reforzar los derechos de la ciudadanía frente a los abusos en el ámbito del consumo, nivelando un terreno de juego históricamente desequilibrado.
Algunas de estas normas son transposiciones obligadas de directivas europeas; otras, en cambio, son fruto de la experiencia nacional y de la constatación de un vacío legal insostenible. Son la respuesta a problemas enquistados, donde las resoluciones judiciales se han encontrado, demasiadas veces, sin herramientas adecuadas para resolver de forma clara, coherente y justa.
Como ya logramos con la Ley de Atención a la Clientela, este nuevo paquete deberá contar –y confío en que así será– con un respaldo parlamentario suficiente y transversal. No es una cuestión de ideología, sino de sentido común y de justicia social.
Son normas claramente beneficiosas para la ciudadanía, que buscan mejorar las relaciones de consumo, erradicar prácticas predatorias y dotar a las personas de instrumentos reales para defenderse. A continuación, desgloso las principales iniciativas que marcarán la agenda, convencido de que su aprobación supondrá un antes y un después en el avance de derechos en las relaciones de consumo en España.
Consumo Sostenible: Coto a los precios dinámicos, transparencia, reparación y cero Greenwashing
El pasado julio, el Ministerio de Derechos Sociales presentó el Anteproyecto de Ley de Consumo Sostenible, que transpone dos directivas europeas clave y añade medidas propias. Su entrada en vigor a lo largo de 2026 redefinirá las reglas digital y ambiental.
Para ecommerce, marketplaces y cualquier negocio online, las obligaciones se multiplicarán, y la transparencia dejará de ser un valor añadido para ser un requisito legal innegociable. Los cambios son profundos:
- Regular los precios dinámicos: Es decir, aquellos que varían no tanto en función del perfil del usuario sino en función de la demanda, la hora, la temporada, el stock o la ubicación. Uno de los ejemplos ocurrió en contextos de emergencia, como la DANA o el apagón. El Gobierno ya modificó la Ley General para la Defensa de la Consumidores para impedir que las empresas que utilizan este tipo de tarifas, como los servicios de transporte bajo demanda (VTC), pudieran aumentar el precio en contexto de urgencia. Otro de los focos habituales de precios dinámicos se encuentra en la celebración de eventos, como conciertos, donde el consumidor ve como la entrada va multiplicando su precio durante el proceso de compra. Las empresas usan un algoritmo para ajustar el precio en función de la oferta y la demanda, en tiempo real.
- Tolerancia cero al greenwashing: La comunicación ambiental será vigilada con lupa. Serán prácticas desleales y sancionables usar términos genéricos ("eco", "verde") sin respaldo, anunciar objetivos climáticos futuros sin un plan auditado, usar sellos no oficiales o basar la neutralidad de carbono solo en compensaciones. Además, se prohibirá la publicidad de vehículos de combustión y de combustibles fósiles cuando existan alternativas menos contaminantes para el mismo trayecto.
- Fin de la letra pequeña: Las fichas de producto deberán incluir información clara sobre garantía legal, durabilidad y reparabilidad (repuestos, manuales, limitaciones). Si se personalizan precios con algoritmos, habrá que informar expresamente.
- La "reduflación" (reducir contenido manteniendo precio y envase) deberá anunciarse durante 90 días.
- Derecho a reparar reforzado: Los productos reacondicionados deberán identificarse claramente. Si el consumidor opta por la reparación frente a la sustitución, la garantía legal se ampliará 12 meses. Los fabricantes deberán informar sobre el periodo mínimo de actualizaciones garantizadas para productos digitales.

A lo largo de este año hay diferentes normas que van a proteger mejor los derechos de los consumidores (Foto OCU)
La Ley de Acciones Colectivas: Herramienta de empoderamiento, no de negocio
Una mención aparte, crítica y necesaria, merece la necesaria reforma en profundidad de la Ley de Acciones Colectivas. La norma actual, en la práctica, ha derivado en muchos casos en un modelo que mercantiliza la justicia, donde despachos especializados impulsan demandas masivas con un interés primordialmente económico, a menudo sin una representación real y consciente de los afectados.
Si realmente queremos que esta ley cumpla su propósito de proteger a los consumidores frente a daños colectivos, es imprescindible restaurar el principio de representatividad. Debemos garantizar la información y el consentimiento expreso de los consumidores, dotar a los tribunales de capacidad para filtrar y valorar la calidad de las demandas, y establecer mecanismos públicos de financiación que liberen a estas acciones del interés mercantil privado.
La justicia colectiva no puede convertirse en un mercado más. Tampoco puede suplantar la voluntad del consumidor ni arrinconar a las asociaciones de consumidores, que con escasos medios llevan décadas defendiendo derechos desde la proximidad y el compromiso social. La Ley de Acciones Colectivas debe ser una herramienta de empoderamiento ciudadano, no una vía rápida para beneficios privados. Corregir este rumbo es una obligación del legislador y una exigencia de la ciudadanía.
La Ley REDAL: Justicia y claridad para los hogares hipotecados e instrumento para ayudar a solucionar el problema del IRPH
Finalmente, en el ámbito financiero más sensible, la llamada Ley REDAL establece un procedimiento específico para identificar y resolver conflictos sobre cláusulas y conductas abusivas en el cálculo de cuotas, intereses y amortización de préstamos hipotecarios. Su potencia reside no solo en su aplicación inmediata, sino en su potencial para abordar la próxima gran batalla en justicia hipotecaria: la resolución integral del problema de las hipotecas con IRPH (Índice de Referencia de Préstamos Hipotecarios).
Las recientes sentencias del Tribunal Supremo han cerrado la puerta a una solución judicial generalizada, estableciendo que la validez de cada cláusula IRPH debe analizarse "caso por caso". Si bien el Tribunal considera que, como índice oficial, el IRPH no es abusivo per se, su mera utilización tampoco blinda a las entidades. Este criterio "caso por caso", aunque genera seguridad jurídica para el sistema, perpetúa una litigiosidad masiva y asimétrica, donde cientos de miles de afectados deben enfrentarse individualmente a los recursos de la banca.
Aquí es donde la Ley REDAL emerge como una herramienta potencialmente transformadora. Esta norma no solo permite actuar contra el uso de tecnicismos financieros incomprensibles o el "anclaje" que presentaba las primeras cuotas bajas ocultando la futura variabilidad. Su procedimiento ágil y específico para conflictos hipotecarios podría ser el vehículo idóneo para, por fin, trasladar la solución del IRPH del ámbito judicial, agotado y fragmentado, al ámbito legislativo, donde corresponde
. Expertos juristas y decanos de la abogacía llevan años clamando que la solución no debe ser judicial, sino legislativa, y que es imprescindible una reforma legislativa como cuestión de justicia social. La Ley REDAL puede ser el marco para esa solución integral que el Supremo no puede o no quiere dar, y que los ciudadanos merecen.
La ley detalla qué se considerará contrario a las buenas prácticas financieras: desde errores en fórmulas de amortización o falta de información esencial, hasta el uso de tecnicismos incomprensibles para el consumidor medio. Especialmente relevante es que califica como conductas contrarias mecanismos psicológicos explotados por algunas entidades:
- Anclaje: Presentar las primeras cuotas (bajas) sin alertar suficientemente de su futura y fuerte variabilidad.
- Parcialidad: Resaltar solo las ventajas de un producto financiero ocultando sus riesgos o desventajas.
- Atenuación: Presentar los tipos de interés aplicables como menores de lo que realmente serán.
Esta ley dota de instrumentos para evaluar estas prácticas. Es una norma técnica, sí, pero de una profundidad humana enorme: busca devolver la equidad y la comprensión a un contrato que sustenta el hogar de millones de familias, y puede ser la clave para cerrar, de una vez por todas, heridas financieras que llevan abiertas más de una década.

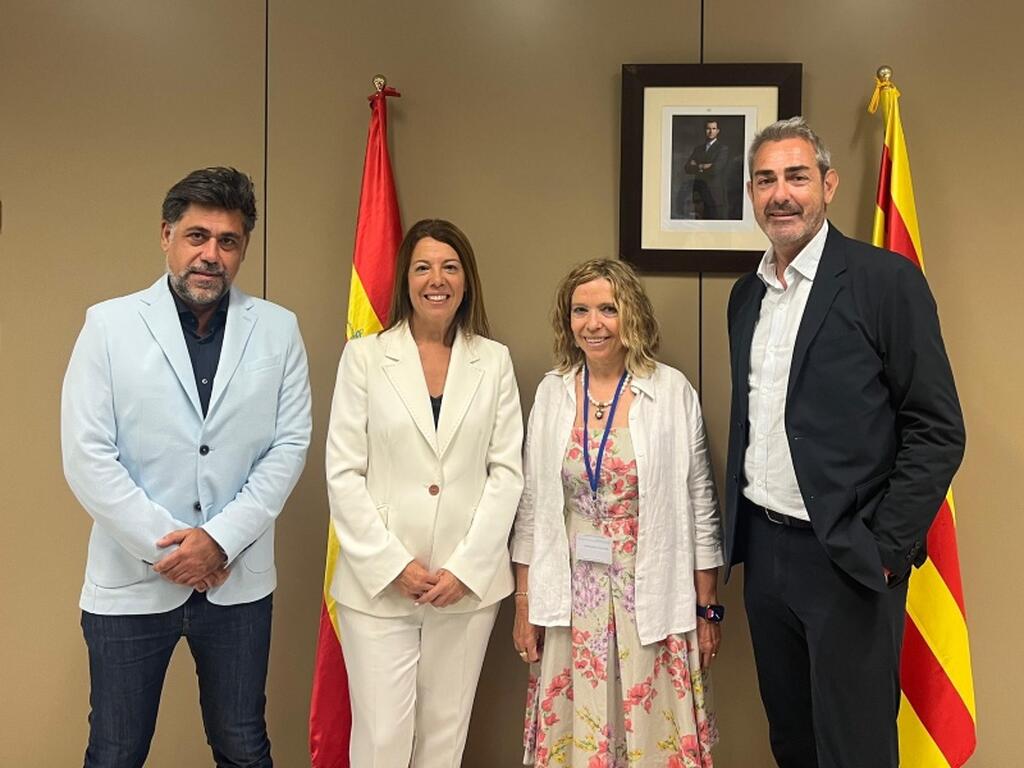
Cantorné en un momento de su intervención en la Comisión de Derechos Sociales y Consumo del Congreso (Foto Congreso de los Diputados)
El Blindaje financiero: Stop a la usura digital
Economía acaba de presentar en el Consejo de Ministros el anteproyecto de ley para regular los créditos al consumo, la normativa que transpondrá la directiva europea, con un propósito nítido: fijar límites a los créditos abusivos –con TAEs que en algunos casos escalan hasta el 3.000% o incluso más– y blindar a los hogares frente al sobreendeudamiento.
Estamos dentro de un mercado en plena transformación digital, con nuevos operadores (muchas veces plataformas online) que proliferan al margen de cualquier supervisión. Hoy, en España, la concesión de crédito no es una actividad reservada. Cualquier entidad puede ofrecer préstamos sin someterse a la vigilancia que sí rige para bancos o establecimientos financieros de crédito. El resultado ha sido la explosión de los "microcréditos relámpago": cantidades irrisorias (100, 200 euros) a devolver en plazos brevísimos, con un coste desorbitado que atrapa, precisamente, a los más vulnerables, a aquellos a quienes el sistema tradicional ha dado la espalda.
La nueva ley viene a corregir esta anomalía histórica que afecta a los nuevos créditos, pero también al 'stock' de las tarjetas 'revolving' (las que disponen de un límite de crédito determinado, que puede devolverse a plazos): uno de cada cuatro préstamos de estas tarjetas tendrá que revisarse a la baja para los consumidores.
Respecto al régimen de los préstamos y los microcréditos de alto coste, se limita el interés mensual al 4% y la comisión máxima de apertura, al 5% o 30 euros. Además, el anteproyecto introduce una serie de prevenciones adicionales: establece un mínimo de 3 cuotas mensuales y limita los costes por amortización anticipada.
Solo se podrán conceder créditos al consumo entidades autorizadas por el Banco de España. Además, los prestamistas de alto coste contarán con un régimen especial de conducta; se reforzará la información precontractual (con un plazo de reflexión de al menos 24 horas) y se blindará el derecho de desistimiento.
Se trata de que el consumidor financie su vida, no de que financie con su vida los beneficios abusivos de unos pocos.
Conclusión: Un cambio de paradigma
El año 2026 se perfila, pues, como un punto de inflexión. No se trata de una mera acumulación de nuevas leyes, sino de la cristalización de un cambio de paradigma: pasar de un consumo donde el individuo asume todos los riesgos y descifra la letra pequeña, a un modelo donde la transparencia es la regla, la supervisión es efectiva, la sostenibilidad es verificable y la justicia es accesible.
Desde el blindaje frente a la usura digital hasta la lucha frontal contra el greenwashing y la obsolescencia programada; desde el derecho a reparar hasta la exigencia de una representación colectiva genuina, y desde la protección hipotecaria inmediata hasta la posibilidad de una solución histórica para el IRPH, este paquete legislativo dibuja un contrato social renovado para la era digital y ecológica. Resuelve problemas enquistados con soluciones de sentido común. Reequilibra la balanza de poder en el mercado.
Su éxito final dependerá, por supuesto, de una transposición rigurosa, una vigilancia activa y una pedagogía constante hacia la ciudadanía. Pero el primer paso, el legislativo, es ahora. Y debe darse con ambición, consenso y la convicción de que fortalecer los derechos de los consumidores es, en última instancia, fortalecer la democracia misma.
Ante la posibilidad de bloqueos injustificados, no debemos descartar ninguna vía para hacer efectivos estos derechos, incluyendo, si fuera necesario, la iniciativa del Ejecutivo vía Decreto. Es el momento de hacerlo.