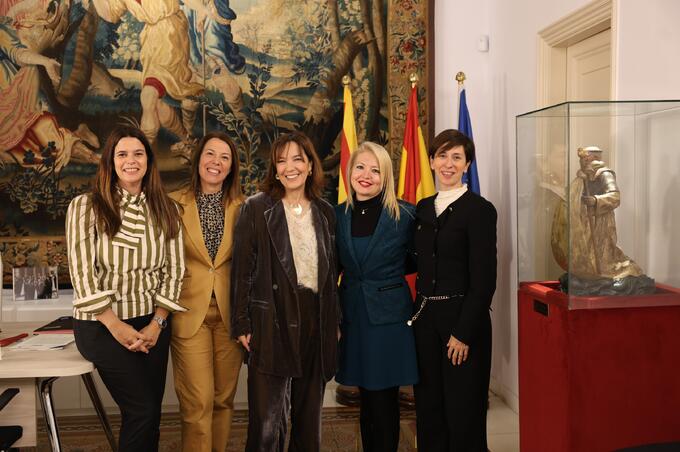
la magistrada Raquel Blazquez en el centro, tiene a su derecha a la decana Cristina Vallejo y a Elisabeth Palencia de la sección de Bancario A su izquierda Silvia Pardo presidente de sección de Consumo y Cristina Diaz-Malnero responsable de secciones. FOTO ICAB BARCELONA
- La magistrada Blazquez del TS, ponente en el ICAB sobre IRPH, anuncia que la Sala Civil votará y fallará otras seis sentencias el 11 de diciembre
Las esperadas sentencias del Tribunal Supremo 1590/2025 y 1591/2025, dictadas por el Pleno de la Sala Primera el 11 de noviembre de 2025, sobre IRPH son la respuesta del Supremo a las sentencias del TJUE de 13 de julio de 2023 (C-265/22) y 12 de diciembre de 2024 (C-300/23).
Unos fallos judiciales que han sorprendido a la comunidad jurídica donde algunos expertos han señalado que el Supremo se alejaba del TJUE. Estos sentencias solo ofrecen parametros para la transparencia ( 1590/2025) y para la abusividad (1591/2025) pero no resuelven más problemáticas
Según explicó la magistrada de la Sala Civil, Raquel Blazquez, en una ponencia impartida en el ICAB, que fue moderada por la propia decana Cristina Vallejo, para explicar el nuevo enfoque del Supremo sobre el IRPH, “Es un tema complejo que se ha enmarañado y que obliga a cambiar nuestra doctrina. Llevamos con la litigiosidad del IRPH desde el 2013 En ese tiempo han pasado muchas cosas. Hubo parones y avances por las cuestiones prejudiciales que resolvió el TJUE y la forma en la que el Supremo ha asumido su doctrina y las nuevas cuestiones prejudiciales planteadas por lo que resolvía el Supremo”.
Al mismo tiempo comentó que durante tres años la Sala Civil solo tuvo seis magistrados de un total de diez, por el bloqueo existente en el CGPJ que no podían hacer nombramientos. “Hasta que no se renovó este 2025 la Sala no estuvo al completo. Las dos ultimas stas del TJUE son de julio del 2023 y diciembre del 2024. No fue hasta julio del 2025 cuando se completo la plantilla y se celebró un primer Pleno para resolver los temas de IRPH”.
La ponente descartó la nulidad automática del IRPH como su validez incondicional, como línea de trabajo del Supremo Se impone, por tanto, una evaluación casuística, en la que la carga probatoria recae sobre quien niegue la falta de información o alegue el desequilibrio contractual.
En ese escenario, Blazquez adelanto que el próximo 11 de diciembre se someterán a votación y fallo otras seis sentencias. En esta ocasión no serán Pleno sino por las dos secciones que configuran la Sala “Vamos a hacer grandes grupos de asuntos, como ya hicimos con la comisión de apertura, de la que acabamos de publicar dos sentencias nuevas. Se trata de tener un cuerpo de doctrina que aporte seguridad jurídica y criterios tanto para valorar la transparencia de esas cláusulas como para en el caso que no lo sean y haya que entrar en el juicio de abusividad decidir sobre ese aspecto”.
En su intervención, reconoció que las dos sentencias publicadas son muy densas y que no han incidido en la vulnerabilidad estructural del consumidor y en la necesidad de contar con información contractual porque es algo abordado por el TJUE en otros fallos. “Es previsible que otras cuestiones como las de las cláusulas de cierre o cuál será la consecuencia de la nulidad de la cláusula de IRPH, donde el Supremo intentará marcar unos criterios homogéneos para muchos de estos asuntos”.
En cuanto a las primeras comentó que “se incluyen en determinados préstamos y se estableen que en caso de desaparición el indicado sustitutivo y el que sustituye, cundo se llega al final de sustituciones, el préstamo acabaría con un interés fijo equivalente al de la última revisión. A su juicio tienen una problemática singular, tiene que ver en un con un momento posterior del contrato en el que desaparece el principal y los índices sustitutivos. Produce como consecuencia que en un préstamo concedido interés variable se acaba convirtiendo en tipo fijo. Es una problemática pendiente que abordaremos en cuanto nos llegue algún asunto”.

En su exposición la magistrada Blazquez cree que el nuevo cambio de criterio del Supremo ahora gestionando los asuntos por grupos le dará más solvencia al tema del IRPH y se creará un cuerpo jurisprudencial solido FOTO ICAB BARCELONA
Queda por resolver efectos nulidad
Respecto a la nulidad del IRPH, Blazquez comentó que “sobre esta cuestión tenemos la disposición adicional 15 de la ley del 2014 que estableció un índice sustitutivo para la desaparición del IRPH y la sentencia de 12 dic el 2024 del TJUE aporta unos elementos que merecerá la pena enjuiciar si realmente podemos aplicar ese índice como sustitutivo o no, o como quedar el préstamo en el caso que la cláusula quede nula. Si parece claro que l nulidad del clausula si afecta a la totalidad del pestano es perjudicial por el consumidor porque el consumidor se verá obligado a devolver el capital pendiente”.
Pese a las críticas vertidas desde distintos ámbitos jurídicos, la magistrada ponente de la sentencia 1591/2025 reconoció que el Supremo sigue al TJUE . “Nosotros por el artículo 4 bis de la LOPJ cumplimos su jurisprudencia. El TJUE insiste en la sentencia de 12 de diciembre existe en la accesibilidad y cognoscibilidad. Nos da la impresión que ha elevado mucho el listón del consumidor medio. Ese consumidor ahora no parece que sea el de hace unos años. Un consumidor que se le exige más, una conducta proactiva, debe hacer lo posible por asimilar esa información”.
Desde el ICAB, su decana Cristina Vallejo ha escrito unas reflexiones sobre estas dos sentencias en el Blog de Consumidores del CGAE Desde su punto de vista el Tribunal Supremo en estas dos sentencias nos detalla toda una serie de parámetros para ambos controles, el de transparencia y el de abusividad, “de forma que, en función de los hechos probados de cada caso, podremos saber si no hay nada que reclamar o bien si transaccionar con la entidad financiera con base en dichos parámetros, como ya ocurriera con las sentencias del mes de enero de 2019 de gastos hipotecarios”.
Para esta jurista, las principales cuestiones que se derivan de estas dos primeras sentencias son las siguientes
En primer lugar, Tribunal Supremo establece que la publicación en el BOE cumple con el control de transparencia exigido en los préstamos hipotecarios, siendo una información accesible para el prestatario.
Al mismo tiempo aclara que la omisión de entrega de información al prestatario no es sancionable como falta de transparencia si pudo ser suplida por la información facilitada por otros medios, incluidas las indicaciones sobre la fuente y publicación de los datos pertinentes sobre el índice, no siendo obligatorio que la entidad entregue al consumidor la evolución pasada ni el último valor del IRPH, siempre que estos datos sean accesibles públicamente.
Desde su punto de vista “la abusividad de la cláusula IRPH debe analizarse en el momento de la contratación y considerando el tipo de interés total frente a los tipos medios del mercado. Al mismo tiempo, la utilización del IRPH no impide al consumidor comparar ofertas de préstamo con otros índices oficiales”.

Cristina Vallejo, decana del ICAB, cree que a falta de una reforma legislativa los jueces están gestionando la casuística del IRPH FOTO ICAB BARCELONA
Propuesta Supresión IRPH
Vallejo nos recuerda la PNL que presentó la Comisión Normativa ICAB/CICAC tras la sentencia del TJUE de diciembre del 2024, en diciembre del pasado año “Con una reforma legislativa se solucionaría todo, Por el momento el legislador no aparece y son los jueces los que intentan solucionar este asunto complejo del IRPH en su diversa casuística”.
Sobre la PNL; este es el contenido:
|
Artículo 1. Supresión del IRPH Entidades
Con efectos a la entrada en vigor de esta ley, el Banco de España dejará de publicar en su sede electrónica y se producirá la desaparición completa del índice de referencia oficial aplicable a los préstamos o créditos hipotecarios denominado «tipo medio de los préstamos hipotecarios a más de tres años, para adquisición de vivienda libre, concedidos por las entidades de crédito en España»
Artículo 2. Ámbito de aplicación
La presente ley será de aplicación a aquellos contratos, aún vigentes en la fecha de su publicación, que como consecuencia de lo que en ellos se hubiera convenido y de los efectos derivados de la aplicación de la Disposición
Adicional Decimoquinta de la Ley 14/2013, de 27 de septiembre, de apoyo a los emprendedores y su internacionalización, les fuere de aplicación: cualquiera de los tipos indicados en el ordinal 1 de la Disposición Adicional Decimoquinta de la Ley 14/2013, de 27 de septiembre, de apoyo a los emprendedores y su internacionalización. un tipo fijo, sin que haya mediado voluntad expresa y por escrito de las partes otorgantes. el tipo de interés oficial que se suprime en esta ley
Artículo 3. Índice de referencia aplicable.
Los contratos comprendidos dentro del ámbito de aplicación de esta Ley pasarán a estar referenciados al tipo o índice de referencia EURIBOR.
Artículo 4. Efectos entre las partes contratantes y frente a terceros
La sustitución de tipos o índices derivada de lo previsto en esta ley implicará la novación automática del contrato sin suponer una alteración o pérdida del rango de la hipoteca inscrita.
La sustitución de tipos o índices derivada de lo previsto en esta ley no otorga a las partes contratantes acción para reclamar la resolución o extinción del préstamo o crédito
Disposición Derogatoria
Queda derogada la “Disposición adicional decimoquinta. Régimen de transición para la desaparición de índices o tipos de interés de referencia” de la Ley 14/2013, de 27 de septiembre, de apoyo a los emprendedores y su Internacionalización Asimismo, quedan derogadas cuantas otras disposiciones resulten contrarias a lo establecido en esta ley.
Disposición Final.
La presente Ley entrará en vigor el día de su publicación en el “Boletín Oficial del estado
|