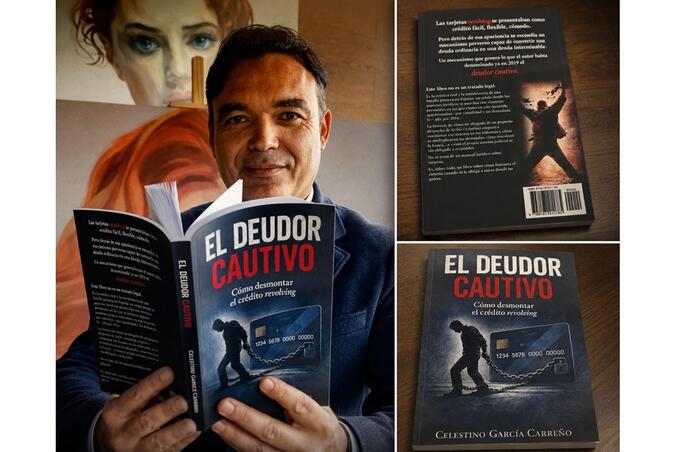
- Este abogado referente en las reclamaciones de este producto financiero presenta su primer libro este 9 de septiembre en el ICAB Barcelona
El «deudor cautivo» es el consumidor que paga regularmente y, sin embargo, descubre que su deuda apenas disminuye o incluso puede aumentar. Esa es la gran paradoja del revolving: puedes estar pagando durante años sin estar saliendo realmente de la deuda, son palabras de Celestino Garcia, abogado con despacho en Aviles, referente en las revolving que ha convertido ese concepto en el núcleo de su primer libro para ahondar en una práctica que preocupa a consumidores y abogados.
Este letrado presentará: el próximo 9 de septiembre a partir de las 18h esta obra el libro “El deudor cautivo. Cómo desmontar el crédito revolving”, en la Biblioteca del ICAB, con un cartel de lujo formado por los diputados de la Junta de Gobierno Carles Garcia Roqueta y Octavio Gracia y expertos en la materia como Jesús Sánchez, decano emérito del ICAB y Silvia Pardo, presidenta de la sección de derecho de consumo del entidad colegial. “No podemos ocultar que el revolving ha pasado de ser un problema aparentemente marginal del crédito al consumo a convertirse en una cuestión jurídica de primer orden”. afirma
Para este abogado, que a lo largo de su carrera profesional ha logrado más de 6000 resoluciones lavables, algunas de ellas con el mérito de derrotar en el Supremo a la multinacional Wizink “No es solo el interés elevado de las tarjetas. El verdadero peligro surge de la combinación de varios factores: un interés elevado, cuotas reducidas, escasa amortización de capital, recomposición permanente del crédito y, capitalización de intereses y comisiones”.
En su opinión, “cuando esos elementos se combinan, el tiempo trabaja a favor del acreedor y no del deudor. Y llega un momento en que el consumidor deja de utilizar el crédito como instrumento financiero y comienza a trabajar simplemente para mantenerlo vivo. Eso es lo que yo denomino cautividad financiera. El propio Tribunal Supremo ya utiliza expresamente el concepto de «deudor cautivo» al describir los riesgos que debe conocer el consumidor”.
Sobre la obra reconoce que la acogida está siendo satisfactoria. “El libro no está dirigido exclusivamente a juristas. Mi intención era explicar un fenómeno jurídico y económico complejo de una manera que pudiera entender también cualquier consumidor. Es evidente que millones de personas han utilizado estos productos sin comprender realmente su mecanismo financiero. Por eso el libro intenta hacer algo más que explicar sentencias. Trata de contar cómo funciona el sistema, cómo hemos llegado hasta aquí y cómo puede defenderse el consumidor”.
.”Después de tantos años ejerciendo, uno termina comprendiendo que detrás de cada procedimiento hay una persona. Algunas de las resoluciones que más recuerdo corresponden a clientes que llevaban muchos años pagando, estaban convencidos de que nunca terminarían y habían normalizado vivir permanentemente endeudados, destaca
Esta jurista india que “hay una enorme satisfacción profesional cuando una sentencia pone fin a esa situación. Naturalmente, también valoro especialmente aquellas resoluciones que han contribuido a abrir caminos jurídicos que posteriormente han podido utilizar otros consumidores y otros abogados.
“Al final, una buena sentencia no es solamente la que gana un procedimiento; es la que ayuda a cambiar la manera de entender un problema”, destaca

Este letrado asturiano ha creado conceptos como deudor cautivo y efecto bola de nieve que ha hecho suyo el Tribunal Supremo en alguna de sus sentencias
Nueva jurisprudencia que se asienta
Mantenemos esta conversación cuando conocemos una reciente sentencia de la Audiencia Provincial de Albacete sobre Cetelem, donde se insiste en la nulidad por falta de transparencia. “Estamos asistiendo a un cambio muy importante en la litigación sobre crédito revolving. Durante años, prácticamente todo el debate se concentró en determinar si el tipo de interés era o no usurario. Hoy el centro de gravedad se está desplazando hacia una cuestión que, a mi juicio, es incluso más profunda: ¿sabía realmente el consumidor qué producto estaba contratando y cuáles podían ser sus consecuencias económicas?”
Para este jurista “la reciente resolución de la Audiencia Provincial de Albacete es un buen ejemplo. No basta con que en un contrato aparezca escrita una TAE. La entidad tiene que acreditar que, antes de contratar, proporcionó información suficiente para que el consumidor comprendiera el funcionamiento del sistema revolving: que una cuota reducida puede amortizar muy poco capital, que la deuda puede prolongarse durante muchos años y que la capitalización de intereses puede agravar extraordinariamente su situación. La información que se facilita después de contratar no subsana la ausencia de información precontractual.”
En su opinión “ la transparencia material se está convirtiendo en el gran terreno jurídico de las revolving. El problema ya no es solamente cuánto interés se cobra, sino si el consumidor pudo comprender de verdad la deuda en la que estaba entrando. En la propia resolución se habla del efecto de bola de nieve y del concepto de deudor cautivo que a lo largo de la carrera he ido acuñando como términos”.
El mercado revolving y su evolución
Celestino Garcia inmerso en el mercado de las revolving desde el 2016 cree que se pueden distinguir tres etapas en la evolución de estas reclamaciones en esta década “La primera comienza con la sentencia del Tribunal Supremo de 25 de noviembre de 2015, que abrió definitivamente la vía de la usura para combatir determinados créditos revolving.
La segunda gran fecha es 4 de marzo de 2020, cuando el Tribunal Supremo resolvió el conocido caso que llevamos contra WiZink. Aquella sentencia produjo una auténtica explosión de litigios y consolidó durante años la usura como principal vía de impugnación.
“Pero para mí el cambio decisivo llega el 30 de enero de 2025, con las sentencias de Pleno 154/2025 y 155/2025. Ahí el Supremo coloca en primer plano la transparencia material y analiza el producto en toda su complejidad: duración indefinida, cuotas reducidas, escasa amortización, elevada TAE, recomposición del crédito y capitalización”, subraya
Y añadiría ahora una cuarta fecha: 17 de febrero de 2026, con la STS 257/2026, porque el Supremo traslada esa doctrina al ámbito de una acción colectiva y vuelve a insistir en la necesidad de que el consumidor pueda comprender las consecuencias económicas reales del revolving.
En opinión de este experto el papel del Tribunal Supremo y su Sala Civil ha sido clave en la evolución jurisprudencial “aunque no siempre lineal. La jurisprudencia ha ido evolucionando a medida que también comprendíamos mejor la verdadera naturaleza económica del producto”
Primero se combatió fundamentalmente el precio del crédito, mediante la Ley de Represión de la Usura. Después el debate se ha hecho más sofisticado y hemos empezado a analizar el producto en sí mismo y la información necesaria para comprenderlo.
“Las sentencias de 2025 representan, a mi juicio, un punto de madurez. El Supremo viene a decir que no podemos analizar aisladamente una cifra —la TAE— y olvidarnos del mecanismo en el que esa cifra opera”.

Celestino García es una referencia en materia revolving. Ha impartido charlas en su propio ICA de Oviedo, en la imagen. Ahora con la presentación de su libro también irá al ICA de Cádiz y otras entidades como el Ayuntamiento de Avilés, entre otras instituciones, donde explicará como cómo gestionar este tipo de reclamaciones judiciales.
Desmontar el crédito revolving es posible
Desde su punto de vista, “la pregunta verdaderamente importante pasa a ser: ¿podía un consumidor medio comprender, antes de firmar, cuánto podía prolongarse la deuda y qué efecto tendrían sobre ella las cuotas reducidas, los intereses y la recomposición del crédito? Ese cambio de perspectiva es fundamental.
En el libro su subtitulo habla de “«cómo desmontar el crédito revolving». Para este letrado un reclamación de revolving hay que prepararla bien “ “el consumidor no debe limitarse mirar cuánto debe hoy; que reconstruya cuánto dinero recibió realmente y cuánto dinero ha pagado desde que comenzó el contrato. Ese cálculo suele ser revelador”.
Junto a ello aconseja obtener y conservar toda la documentación: contrato, información precontractual, extractos y recibos. Hay que reconstruir la vida económica completa del crédito. “Lo más esencial es no asumir que una deuda es correcta simplemente porque aparece en el extracto de una entidad financiera. Una deuda revolving puede llevar años incorporando intereses, comisiones y otros conceptos cuya validez jurídica debe analizarse”.
Mi consejo sería: documentar, calcular y después reclamar con asesoramiento especializado. En estos asuntos, conocer la historia completa de la cuenta suele cambiar por completo la percepción que el consumidor tenía de su deuda.
Acción colectiva y revolving
Nuestro interlocutor cree importante la sentencia del Supremo que resolvía una acción colectiva relativa a la tarjeta Pass de Cerrefour que se declaró nula por falta de transparencia y efusividad
. “La STS 257/2026, de 17 de febrero, estima el recurso de ASUFIN y extiende los pronunciamientos de nulidad a la cláusula que regula el sistema de pago revolving de la tarjeta PASS. Su importancia reside en que demuestra que la falta de transparencia del revolving no tiene por qué analizarse exclusivamente como un problema individual de cada consumidor. Cuando existen prácticas precontractuales y contractuales estandarizadas, esas prácticas también pueden ser sometidas a un control colectivo”
“Eso puede tener una enorme trascendencia futura. Estamos pasando de discutir miles de contratos individualmente a cuestionarnos si determinados modelos de comercialización utilizados masivamente por las entidades cumplían realmente las exigencias de transparencia. Y eso cambia la dimensión del problema”, recalca.
El propio Supremo establece que, en una acción colectiva, debe analizarse si el consumidor medio podía comprender el impacto económico de la estipulación atendiendo a las prácticas contractuales y precontractuales estandarizadas de la entidad. “Creo que ahí existe un campo jurídico enorme todavía por desarrollar”, apunta este experto.

Más de 6000 demandas estimadas en algo más de diez años de profesión, Celestino Garcia sigue al pie del cañon como referente en las reclamaciones revolving, interponiendo su bufete demandas en toda España, ahora desde la nulidad por fata de transparencia es donde logra que se estimen sus pretensiones FOTOS CEDIDAS por CELESTINO GARCIA
Futuro del crédito revolving
En cuanto al futuro de estos productos financieros, Celestino Garcia cree que no va a desaparecer. “Es un producto extraordinariamente rentable para las entidades financieras y, precisamente por eso, soy bastante escéptico respecto de que vaya a transformarse voluntariamente en un producto verdaderamente transparente”.
“Es cierto que la Orden ETD/699/2020 pretendió reforzar la transparencia del crédito revolving, imponiendo nuevas obligaciones de información y la realización de simulaciones que permitieran al consumidor comprender mejor las consecuencias económicas del producto.
“Sin embargo, mi experiencia analizando contratos posteriores a su entrada en vigor me lleva a pensar que, en demasiados casos, lo que se ha producido es más maquillaje contractual que una verdadera transformación del producto”, indica
Este jurista indica que “el ejemplo más evidente son determinadas simulaciones que ahora aparecen en los contratos. Se toma una cantidad concreta dispuesta, se fija una cuota y se calcula un determinado número de mensualidades hasta la amortización. Es decir, se presenta gráficamente el revolving como si fuera un préstamo personal, con un capital determinado y un plazo cerrado, presuponiendo además que no existirán nuevas disposiciones”
“Lo deseable sería que las entidades ofrecieran simulaciones verdaderamente representativas, información precontractual efectiva, cuotas que permitieran una amortización razonable y advertencias claras sobre el riesgo de prolongación de la deuda. Pero no soy especialmente optimista”, indica
Desde su punto de vista, “el revolving, tal y como está concebido, continúa siendo un gran negocio. Y existe una realidad económica difícil de ignorar: a una entidad puede resultarle más rentable mantener un determinado modelo y asumir el coste de las reclamaciones de la minoría de consumidores que finalmente demande que modificar estructuralmente el producto para todos sus clientes.
Porque la naturaleza humana juega aquí un papel fundamental: la mayoría de los consumidores no reclama. Algunos desconocen sus derechos, otros creen que enfrentarse a una entidad financiera será demasiado complicado y muchos terminan normalizando una deuda que se prolonga durante años. Por eso existe una enorme diferencia entre que millones de consumidores puedan reclamar y que efectivamente reclamen”.
Para Celestino Garcia, “ese es, a mi juicio, el verdadero reto: conseguir que la protección del consumidor no dependa de que tenga que acudir individualmente a los tribunales para descubrir, años después, aquello que debería haber podido comprender perfectamente antes de firmar el contrato”.