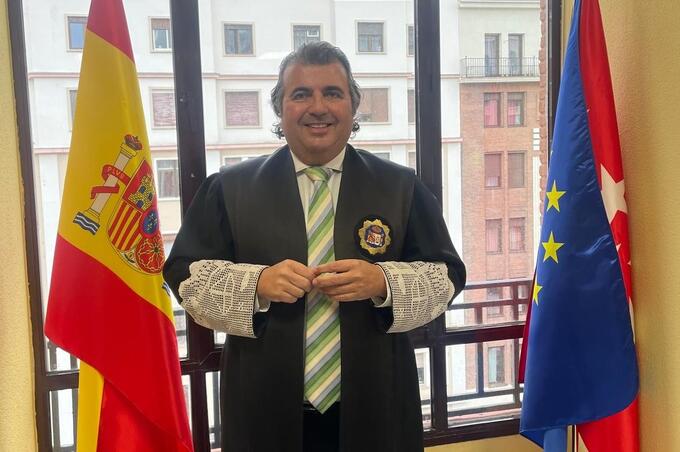
- El titular de la sección mercantil del Tribunal de Instancia de Madrid analiza las modificaciones introducidas por la Sala Civil en materia de Segunda Oportunidad
A lo largo de estos años si hay un juez que ha luchado por lograr la exoneración plena de los deudores, con crédito público incluido, ese ha sido Francisco Jose Soriano Guzmán, magistrado destinado en la actualidad en la sección mercantil del Tribunal de Instancia de Madrid. Destinado en la Audiencia Provincial de Alicante desde 2004, donde ha formado parte del Tribunal de Marcas de la Unión Europea, se ha mostrado crítico con el trato preferente de los acreedores públicos frente a los privados y ha presentado varias cuestiones prejudiciales a este respecto.
Nadie mejor que él para hacer un valoración de estas reformas que el Supremo realiza a la Segunda Oportunidad, con el objetivo de uniformizar sus criterios para jueces y magistrados. “Estas modificaciones que plantea la Sala Civil del Supremo cambian los criterios en materia de exoneración de crédito público y derivación de responsabilidades de todos los jueces de España”, señala. Uno de los principales efectos es que la mayor parte de nuestros magistrados tendrán que exonerar más crédito público que antes de estas resoluciones.
Estos cambios lo que generan es que el juez de lo mercantil intervenga más en el procedimiento de concesión de la Segunda Oportunidad. “Los jueces tendremos que revisar con más detalle la relación de las deudas que nos presente el deudor y el juez en su auto o sentencia deberá indicar todas las deudas que tiene que son las que se van a exonerar. Nos va a generar más trabajo y es posible que retrase la posterior exoneración Se trata de dar mayor seguridad jurídica al procedimiento”, comenta
Desde su punto de vista estas modificaciones son importantes porque el Tribunal Supremo considera que la justificación que se da para la no exoneración de todo el crédito público no es debida, “esas tesis las hemos mantenido cuatro jueces en España y de ahí surgieron algunas cuestiones prejudiciales que planteé al TJUE. Esta sentencia del Tribunal Supremo supone un avance”. Para Soriano es posible que las administraciones públicas acreedoras no estén satisfechas con estas sentencias del Supremo, puesto que ahora se van a exonerar, con relación a los créditos públicos, las multas, sanciones pecuniarias, recargos e intereses.
En cuanto a los acreedores concursados, Soriano destaca que tampoco quedan satisfechos. “Si aspiraban a la exoneración total, el Supremo ya ha dicho que no es posible de la totalidad del crédito público. Solo de una parte”. En su opinión es una sentencia salomónica porque contenta a todas las partes.
Para el magistrado, esta interpretación del Supremo es un paso importante, que ha costado mucho tiempo, ya que deja claro que el legislador no ha justificado la no exoneración del crédito público y eso es algo importante.

Soriano considera que estos cambios del Supremo suponen un paso importante, que ha costado mucho tiempo, ya que deja claro que el legislador no ha justificado la no exoneración del crédito público y eso es algo a destacar (FOTO ICAM)
Los cambios que plantea el Supremo
En conversación con nuestro medio, Francisco José Soriano, subraya que hay cambios importantes que se contemplan en estas sentencias del Supremo. En cuanto a la exoneración del crédito público, el 99% de los jueces de lo mercantil en nuestro país no exoneraban nada del crédito público fuera de los límites que establece la ley que son 5000 euros en Hacienda y otros tantos por Seguridad Social, hasta un máximo de 10.000 €, todo lo demás no quedaba exonerado; pese a que el deudor fuera de buena fe tenía que pagar esa parte del crédito público.
Frente a esta tendencia mayoritaria reconoce que “había pocos jueces, entre los que yo me encuentro, que señalaba que la exoneración del crédito público no tenía justificación debida en la actual ley concursal de septiembre del 2022. El Tribunal Supremo lo que dice es que hay parte del crédito público que no está justificado que no se perdone. Eso sucede con el crédito público subordinado, como son las sanciones, multas, intereses o recargos que forman parte de las certificaciones de deuda que emite la Agencia Tributaria, en una parte importante. Ahora el Supremo que esos créditos deben exonerarse. Coincide con mis tesis, aunque yo las extendía a todo el crédito público”.
Para este magistrado, el Tribunal Supremo establece el límite de 5000 euros por exoneración, los primeros 5000 se exoneran y después hasta 10.000. Ahora está exoneración prevista en la ley para Hacienda y Seguridad Social se aplica de cada acreedor de derecho público, como otra novedad. Eso significa que esos límites de exoneración se pueden aplicar cuando el acreedor sea un Ayuntamiento o una CCAA o Corporación Local. Eso supone que los primeros 5000 se exoneran porque el Supremo señala que no está justificado en la ley en cuanto proporcionalidad. “Es otro cambio importante)
Otro cambio que marca el Supremo con estas últimas sentencias, supone para el magistrado Soriano una modificación de las derivaciones por responsabilidad. Hasta ahora la Agencia tributaria la establecía de personas que hubieran sido administradores de sociedades y se derivaba la responsabilidad por cuestiones de esa sociedad. Era una barrera para la exoneración porque la ley hablaba de si se tenía un acuerdo firme de derivación de responsabilidad no se podía acoger el deudor. “El Supremo dice para que esa derivación de responsabilidad pueda excluir el acceso a la exoneración debe ser por una conducta fraudulenta”.
A juicio de nuestro entrevistado “normalmente no hay carácter fraudulento, son meros incumplimientos de obligaciones tributarias, con lo cual no constituyen un obstáculo para que se le conceda la exoneración, Son tres cambios importantes que incorpora el Supremo, en cuanto a créditos subordinados, otro de la extensión de esos 5000 euros y el descuento posterior a todos los acreedores de derecho público, lo que va a suponer que se exoneren muchos créditos públicos de ayuntamientos y corporaciones que suelen ser de menos de 5000 euros y la derivación de responsabilidad que salgo actuación fraudulenta no impedirá la exoneración del pasivo”.
Sobre una posible legislativa, considera que bastaría con un cambio de la ley actual para que los jueces tuvieran que aplicarla. Este magistrado es consciente que este pronunciamiento del Supremo puede hacer un agujero en las arcas de las administraciones. “Desde esa perspectiva es posible que a medio plazo pudiéramos tener una modificación legislativa”.

Este magistrado goza de un amplio curriculum. Destinado en la Audiencia Provincial de Alicante desde 2004, donde formo parte del Tribunal de Marcas de la Unión Europea. De Alicante llegaron sus primeras cuestiones prejudiciales (FOTO Jornada Alicante)
Un juez mercantil pionero
Como hito importante en su carrera hay que recordar el Auto 708/2025, de 26 de mayo de 2025, por el que Francisco José Soriano, titular del juzgado 19 de Madrid acordó la exoneración definitiva de todo el pasivo insatisfecho de una deudora, incluyendo la totalidad de su deuda de derecho público, declarando expresamente inaplicable el artículo 489.1.5º TRLC en ese caso.
El juez argumentó que la limitación de 10.000 € vulnera el Derecho de la UE, concretamente el art. 23.4 de la Directiva 2019/1023, por no estar debidamente justificada ni ser proporcional.
Apoyándose en las resoluciones del TJUE (incluido un Auto de 28 de abril de 2025 y la trascendente sentencia de noviembre de 2024 del tribunal europeo, Soriano sostuvo que “la exclusión general del crédito público no cumple con los requisitos de justificación […] ni siquiera con un mínimo estándar de proporcionalidad”, por lo que procede dejar de aplicarla en favor del derecho a una segunda oportunidad del deudor.
Como resultado, el auto de Madrid incluyó íntegramente las deudas con Hacienda y Seguridad Social dentro de la exoneración obtenida por la deudora, sin ningún tipo de límite cuantitativo. Es decir, se le cancelaron al 100% todas sus deudas públicas pendientes, marcando un precedente de exoneración total del crédito público.
Cabe destacar que este auto madrileño no era recurrible en apelación, solo cabía un recurso de reposición ante el propio juzgado. Si no se impugnaba, la decisión quedaría firme, pudiendo servir de referencia directa en futuros casos similares. De hecho, esta resolución fue celebrada como un gran avance hacia una Segunda Oportunidad real y efectiva, pues reconoce que sin librar al deudor de sus deudas públicas, la rehabilitación económica queda incompleta.
El pronunciamiento de la Sala Civil del Supremo ha llegado en el momento en el que existen tres criterios judiciales;
Aplicación literal de la ley (límite 10.000 €): Algunos tribunales siguen aplicando estrictamente el art. 489.1.5º TRLC, permitiendo exonerar solo hasta 10.000 € por Hacienda y otros 10.000 € por Seguridad Social. Esta postura, respaldada por varias Audiencias Provinciales (por ejemplo, la Audiencia Provincial de Barcelona), mantiene la seguridad jurídica del texto legal pero limita severamente el alivio para el deudor.
Exoneración parcial ampliada: Otros órganos judiciales, inspirados por casos como el de Alicante, amplían la exoneración más allá del tope de 10.000 €. Sin llegar a perdonar el 100% de la deuda pública, aplican criterios de proporcionalidad para dar mayores quitas cuando la situación del deudor lo amerita (p. ej., perdonando un porcentaje significativo de la deuda que excede el límite legal). Este enfoque busca un equilibrio intermedio y se apoya en la falta de justificación sólida del límite legal.
Exoneración total del crédito público: La posición más avanzada es la inaugurada por el auto de Madrid de mayo de 2025, que opta por cancelar por completo las deudas públicas del deudor de buena fe cuando no haya una razón de peso para exceptuarlas. Bajo este criterio, Hacienda y Seguridad Social recibirían el mismo trato que cualquier otro acreedor en el concurso, priorizando la rehabilitación plena del deudor. Esta visión se sustenta en los principios de la Directiva europea y considera que ninguna deuda debe condenar de por vida a quien ha fracasado empresarial o económicamente sin mala fe.
Para Francisco José Soriano, es previsible que el volumen de asuntos relacionados con la Segunda Oportunidad siga creciendo. “Entran cientos de asuntos y los juzgados estamos casi colapsados. Ahora desaparece el pago de los intereses como créditos públicos de los intereses que plantea la Agencia Tributaria y estos ya no habrá que pagar. Pueden ser estas medidas otro tipo de acicates para presentar la solicitud de la exoneración del pasivo. Ahora la situación ha mejorado para los concursados respecto a la que había antes de estos pronunciamientos del Supremo. Habrá que ver cómo se implementan estos cambios en la práctica y qué efectos tiene”.