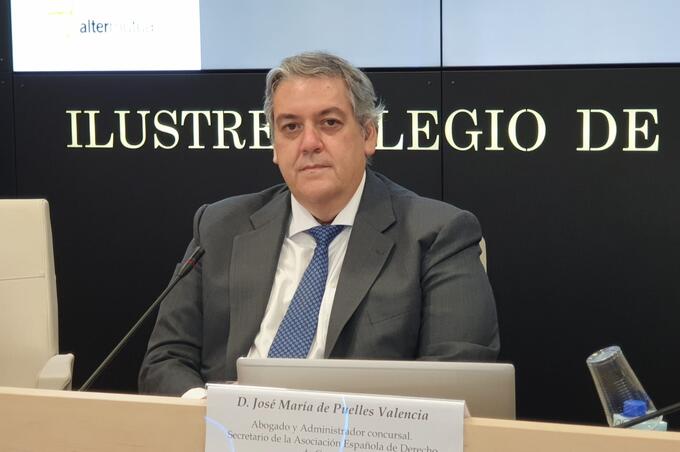
Una réplica jurídica, económica y social a las tesis del juez Álvaro Lobato contenidas en la entrevista hecha en LawandTrends del 5/12/2025.
Por José Mª Puelles Valencia
Abogado.
Presidente del Observatorio
de la Segunda Oportunidad del Icam.
1. El punto de partida: de la desconfianza al “fraude gigantesco”.
En la entrevista publicada en Law&Trends, el magistrado Álvaro Lobato califica la Segunda Oportunidad como «un fraude gigantesco» y sostiene que «una parte muy sustancial de las solicitudes son de deudores manifiestamente imprudentes y temerarios», con una factura anual de 2.400 millones que acabarían pagando los clientes solventes de los bancos.
La preocupación por los abusos y por la sostenibilidad del sistema es legítima y compartida por muchos operadores jurídicos. La discrepancia reside en el diagnóstico global: ni la ley vigente está diseñada para premiar la temeridad, ni los datos disponibles permiten afirmar, como hecho, que el mecanismo sea estructuralmente fraudulento.
Además, en el debate parece olvidarse que detrás de los procedimientos hay personas concretas. Sobre ellas se guarda siempre un “atronador silencio” ya que, poco o nada se dice acerca de qué debe hacer la sociedad con quienes, por circunstancias diversas, han quedado atrapados en una situación de sobreendeudamiento irreversible. La exoneración es precisamente la respuesta legal diseñada para equilibrar los intereses en conflicto y, a la vez, eliminar del sistema los supuestos de fraude.

De izda a derecha Cristina Jimenez, presidenta de FIDE, Ignacio Sancho, presidente Sala Civil del Supremo, Alvaro Lobato, magistrado y autor del libro que ha abierto la polémica y Fernando Garcia de los servicios jurídicos de ASNEF Foto fundacion fide
2. El marco normativo real: no hay “barra libre” para el deudor temerario
2.1. Quién puede acceder a la exoneración.
El Texto Refundido de la Ley Concursal (TRLC), tras la reforma de la Ley 16/2022, regula la exoneración del pasivo insatisfecho (EPI) en los arts. 486 y ss. El art. 486 permite solicitarla a cualquier persona natural, empresaria o no, que sea insolvente y cumpla los requisitos legales.
El Banco de España resume el mecanismo en estos términos: «El beneficio de exoneración del pasivo insatisfecho (…) constituye una herramienta valiosa para ofrecer una nueva oportunidad a quienes afrontan dificultades financieras». No se trata, por tanto, de un privilegio caprichoso, sino de una pieza de la política europea de fresh start que España incorpora para evitar la “muerte civil” de miles de hogares y pequeños negocios.
2.2. Buena fe y exclusión de conductas dolosas o gravemente negligentes.
La Memoria de la CIR del Banco de España subraya que «es fundamental que el deudor demuestre que actuó de buena fe», entendida como honestidad y comportamiento ético. Esto se traduce en causas tasadas de denegación en el art. 487 TRLC, entre ellas:
- Condenas por determinados delitos patrimoniales y contra la Hacienda Pública.
- Sanciones graves o muy graves en materia tributaria o de Seguridad Social, o derivados de responsabilidad en los diez años previos.
- Endeudamiento irresponsable cuando el deudor «incurriera o agravara su insolvencia mediante dolo o culpa grave» (art. 487.1.6.º TRLC).
La reciente doctrina judicial ha incorporado numerosos supuestos en los que se deniega la EPI precisamente por endeudamiento imprudente o temerario, aplicando este precepto. La Audiencia Provincial de Alicante (Sección 8.ª) ha confirmado la denegación de la exoneración a una deudora en concurso sin masa por considerar que su nivel de endeudamiento no se ajustaba al comportamiento ordenado y diligente de una persona media. La Audiencia Provincial de Salamanca ha revocado la EPI a un deudor que ocultó una herencia suficiente para pagar su deuda, apreciando mala fe.
No es correcto afirmar, por tanto, que el sistema exonera sistemáticamente al deudor temerario o desleal. El legislador ha previsto filtros claros y los tribunales los están aplicando con denegaciones y revocaciones efectivas.

Los jueces de lo mercantil de Madrid de la mano de Francisco Javier Vaquer presentaron recientemente nuevos criterios sobre segunda oportunidad. Ahí aparece con ranzazu Bárcenas y el propio Jose Maria Puelles, autor de este articulo (Imagen: ICAM)
3. El dato del “98 %” y la supuesta ausencia de control.
En la entrevista se afirma que «el 98% de las propuestas de exoneración prosperan» y que el 2% restante no se debe a imprudencia, concluyendo que «no hay un control efectivo». Ese porcentaje, como dato estadístico nacional, no puede verificarse en fuentes oficiales conocidas; parece derivar de una explotación de datos realizada por el propio autor en su obra, pero no figura en estadísticas públicas contrastables.
Sí se dispone, en cambio, de información más amplia. El Observatorio de la Insolvencia Personal del ICAB ha presentado datos según los cuales en 2024 se habrían tramitado unos 50.000 concursos de personas físicas (de un total de 56.000 concursos en España), con un importe medio exonerado en torno a 49.000 euros y un 90 % de concursos sin masa. Según este Observatorio, la mayoría de deudores son asalariados o autónomos con ingresos modestos y escaso patrimonio, y la extensión de la Segunda Oportunidad “no va a encarecer el mercado de crédito”, con los datos disponibles.
Que un porcentaje elevado de solicitudes culmine en exoneración no prueba, por sí solo, ausencia de control. Puede explicarse por:
- Auto‑selección: acuden al procedimiento quienes se hallan en insolvencia grave.
- Filtrado previo de los profesionales especializados.
- Renuncia práctica de muchos acreedores a oponerse cuando el deudor es claramente insolvente y de buena fe.
La existencia de resoluciones denegatorias por endeudamiento temerario u ocultación de activos demuestra que el filtro judicial no es meramente ritual.

El Observatorio de la Insolvencia del ICAB del que forman parte juristas como Borja Pardo, Yvonne Pavia, Miguel Ángel Salazar y Marti Batllori presentaron en el 2024 unos datos que revelan que se presentaron 50.000 concursos de personas físicas (foto ICAB)
4. El perfil del deudor: ¿temerario o atrapado?.
El magistrado plantea el ejemplo tipo de quien, con ingresos de 1.000–1.500 euros, se endeuda en 100.000 euros, calificándole de temerario y sosteniendo que nadie le obliga a endeudarse. Ese supuesto extremo puede darse, pero no representa la mayoría de los casos.
Los datos del Observatorio del ICAB sitúan la deuda media exonerada en 49.000 euros, no en 100.000, y destacan que el 90 % de los concursados carecen de bienes significativos. Las trayectorias de endeudamiento reales suelen estar vinculadas a pérdida de empleo, divorcios, enfermedad, pandemia o cierre de pequeños negocios, más que a consumo caprichoso.
Un Auto de la AP de Barcelona de 30 de septiembre de 2024 revoca un Auto dictado por el Juzgado del juez Lobato y afirma:
“Es cierto que con un nivel de ingresos tan bajo como el que tiene el concursado puede resultar llamativo que haya acumulado un nivel de deudas elevado para su economía. Ahora bien, ello no es suficiente para considerarle negligente al endeudarse. La explicación sobre sus gastos cotidianos ofrecida en la memoria, que consideramos razonable y creíble, da cuenta de una economía modesta, tanto en ingresos como en gastos, y explica un endeudamiento que tampoco es irrazonable. En la memoria se explica y se aporta la documentación acreditativa que trabaja como limpiadora para la empresa DIRECCION000., con un ingreso mensual actual de 280 euros debido a su baja médica, habiendo experimentado una disminución constante de sus ingresos en los últimos años, tal como reflejan sus declaraciones de IRPF. Entre 2018 y 2021, sus ingresos anuales oscilaron entre los 4.710,02 euros y los 8.999,11 euros. Ante la insuficiencia de ingresos para cubrir sus necesidades básicas y las de su familia, compuesta por su hijo menor y su marido en situación de desempleo de larga duración, la deudora recurrió a la financiación externa mediante préstamos. Al no poder afrontar los pagos de los primeros créditos, se vio obligada a suscribir nuevos préstamos y tarjetas de crédito con tasas de interés abusivas, superiores al 20%, para cubrir las deudas anteriores, generando un efecto "bola de nieve" que agravó su situación financiera. Actualmente, cuanta con procedimientos judiciales abiertos por impago, incluyendo desahucio y juicios monitorios”.
La literatura europea sobre sobreendeudamiento de hogares ha mostrado que éste no se explica únicamente por decisiones individuales “irresponsables”, sino también por crisis de ingresos, precariedad laboral, encarecimiento de la vivienda y productos de crédito mal diseñados o mal comercializados. Finance Watch, en un informe de 2022, advierte de que la ausencia de mecanismos de alivio (debt discharge o insolvency schemes) prolonga innecesariamente la exclusión social y limita la capacidad de los hogares para participar de nuevo en la economía formal.
Equiparar todo sobreendeudamiento elevado a “temeridad” es, como mínimo, una simplificación bastante discutible.

Puelles, en contra de las tesis de Lobato cree que la Segunda Oportunidad debe seguir como está y no centrarse solo en empresarios (CEPYME)
5. Consumidores vs. empresarios: alcance subjetivo de la Segunda Oportunidad
El juez Lobato defiende que la Segunda Oportunidad debería limitarse a empresarios y autónomos, excluyendo el consumo individual, y que ello alinearía a España con otros países europeos.
Conviene recordar que la Directiva (UE) 2019/1023 se centra en empresarios, pero permite que los Estados extiendan los mecanismos de exoneración a todas las personas físicas. El legislador español optó, con la Ley 25/2015 y la Ley 16/2022, por un modelo mixto en el que cualquier persona natural pueda solicitar la exoneración, siempre que actúe de buena fe.
Varios Estados europeos han extendido esta lógica a consumidores sobreendeudados, precisamente porque:
- Un hogar atrapado en deudas impagables consume, ahorra y participa menos en la economía formal.
- La exoneración ordenada evita cronificar situaciones donde la deuda es, en la práctica, incobrable.
Restringir la Segunda Oportunidad a empresarios dejaría fuera a la mayoría de los 50.000 deudores que se han acogido al mecanismo en 2024, personas físicas no empresarias, y previsiblemente incrementaría la exclusión financiera y la economía sumergida.

Frente a la disparidad de criterios que el magistrado Lobato señala en su lbro sobe la Segunda Oportunidad, Puelles cree que las Audiencias Provinciales y el Supremo están haciendo un esfuerzo homogeneizador (ICAM)
6. Crédito al consumo, microcréditos y tarjetas revolving.
En la entrevista se sostiene que, al contratar microcréditos o tarjetas revolving, «la gente se endeuda voluntariamente, nadie le obliga», y que, para frenar estas prácticas, debería dejar de exonerarse a estos consumidores.
El panorama real es mucho más complejo. El Tribunal Supremo ha declarado usurarios numerosos contratos de tarjetas revolving cuyos TAE duplicaban el interés normal del dinero, aplicando la Ley de Represión de la Usura de 1908. Organismos como la OCU o administraciones autonómicas han advertido reiteradamente de que estos productos, con intereses del 20–30 % y plazos indefinidos, generan un riesgo muy elevado de sobreendeudamiento. A nivel europeo se ha identificado que ciertos créditos de pequeño importe (payday loans, buy now pay later, etc.) basan su modelo de negocio en el impago recurrente, incentivando el préstamo irresponsable.
Afirmar, en este contexto, que “nadie obliga” al consumidor y que la solución es denegarle cualquier Segunda Oportunidad desconoce:
- La asimetría de información entre entidades y deudores.
- Las deficiencias en la evaluación de solvencia en el crédito al consumo.
- La existencia acreditada de usura y mala praxis.
Si hay “negocio montado”, lo hay también del lado de la oferta de crédito. La respuesta coherente con el Derecho de la UE pasa por combinar:
- Regulación estricta del crédito al consumo (tipos máximos, transparencia, análisis de solvencia).
- Control judicial del deudor de mala fe.
- Mecanismos de exoneración razonables para el deudor honesto.
7. Banco de España vs. jueces: quién debe controlar el mecanismo.
El magistrado propone que, en lugar de los jueces, una entidad como el Banco de España controle las solicitudes de Segunda Oportunidad, inspirándose en el modelo francés. El esquema español actual presenta, no obstante, ventajas claras:
- La exoneración se concede por resolución judicial, con oposición posible de acreedores y recurso ante la Audiencia Provincial.
- La buena fe se valora caso por caso, no sólo mediante baremos administrativos.
- Se garantiza independencia frente a acreedores públicos y privados, difícil de reproducir con un supervisor financiero.
Que el sistema sea mejorable en medios, criterios orientadores o información estadística no autoriza a concluir que el control judicial sea ineficaz ni a desplazar el núcleo de decisión fuera del Poder Judicial.
8. Crédito público y TJUE: lo que realmente se ha dicho.
En la entrevista se sugiere que el crédito público disfruta de un privilegio injustificado y que el TJUE habría “avalado” los límites nacionales a su exoneración. La realidad es mucho más matizada.
La Directiva (UE) 2019/1023 permite excluir determinadas categorías de deudas, entre ellas el crédito público, siempre que la exclusión esté “debidamente justificada”. La sentencia del TJUE de 7 de noviembre de 2024 (asuntos acumulados C‑289/23 y C‑305/23) declara que el art. 23 de la Directiva no se opone a una normativa como la española, que exige el pago de ciertos créditos públicos y excluye a determinados deudores sancionados, siempre que las excepciones se refieran a «circunstancias bien definidas» y estén «debidamente justificadas».
Esto significa que el TJUE no impone el modelo español; sólo afirma su compatibilidad, sin erigirlo en única opción posible ni en el modelo óptimo de política legislativa.
Asimismo, se ha de destacar que organismos nada sospechosos como el FMI y el Banco Mundial han señalado que, para recuperar al deudor empresario, el crédito público debe dejar de ser intocable y recibir un trato similar al del acreedor privado. El Banco Mundial, en su Informe para España de 2014, advertía: “excluir de la exoneración al crédito público socava todo el sistema de tratamiento de la insolvencia porque priva a los deudores, a los acreedores y a la sociedad de muchos beneficios del sistema. El Estado debe soportar el mismo tratamiento que los demás acreedores para así apoyar el sistema de tratamiento de la insolvencia”.
9. ¿Un “agujero financiero” que encarecerá el crédito?.
Se afirma que el coste de la Segunda Oportunidad, cifrado en 2.400 millones anuales, constituye un “agujero financiero importante” que se traslada a los clientes solventes, y que el crecimiento del mecanismo reducirá crédito e inversión.
Ese cálculo concreto no puede verificarse en fuentes oficiales como el Banco de España o la estadística pública. Lo que sí se sabe es que:
- Una parte relevante de las deudas exoneradas corresponde a créditos claramente incobrables (deudores sin patrimonio y con ingresos bajos).
- El Observatorio del ICAB, con datos 2021–2024, concluye que la extensión del mecanismo no está encareciendo el crédito, según los operadores especializados.
Los estudios empíricos comparados sobre fresh start apuntan incluso en sentido contrario: la reducción significativa del plazo de liberación de deudas se asocia a aumentos apreciables en tasas de autoempleo y emprendimiento. Un régimen razonable de Segunda Oportunidad no es solo un coste, sino una inversión en dinamismo económico.
El debate económico no debe situarse en el “coste cero”, sino en si la relación coste‑beneficio social de cancelar créditos incobrables para reinsertar al deudor en la economía formal es favorable. La experiencia europea sugiere que sí.
10. Diversidad de criterios judiciales y necesidad de evaluación
El magistrado señala una “enorme diversidad” entre jueces “prudentes” y “entusiastas” y reclama una reforma severa de la ley antes que continuar planteando cuestiones prejudiciales.
En realidad, el Tribunal Supremo y las Audiencias Provinciales están homogeneizando criterios sobre buena fe, crédito público, alcance de la exoneración y revocación. La revisión de concesiones y denegaciones a través de los recursos es la vía natural para depurar interpretaciones extremas.
Donde sí existe un déficit es en la evaluación del impacto de la norma. España lo analiza de forma insuficiente y tardía los efectos de sus reformas concursales. Ello justifica demandar una mejor explotación de datos (Banco de España, CIR, estadísticas judiciales y estudios independientes) y ajustes basados en evidencia, no en percepciones parciales, pero no respalda por sí mismo una contrarreforma restrictiva.
11. Cultura del cumplimiento vs. cultura de la exclusión.
La entrevista concluye reclamando una “cultura del cumplimiento responsable” y alertando de que la Segunda Oportunidad fomentaría una “cultura del incumplimiento”. El dilema no es, sin embargo, entre cobrar siempre el 100 % o premiar la morosidad.
En un Estado social y democrático de Derecho la cultura del cumplimiento se construye:
- Exigiendo responsabilidad tanto a deudores como a acreedores.
- Sancionando la mala fe y el endeudamiento doloso, ya excluidos y revocables según el TRLC.
- Ofreciendo una salida ordenada a quien, actuando de buena fe, ha caído en una trampa de deuda de la que no puede salir.
Sin mecanismos de alivio, el sobreendeudamiento se traduce en exclusión financiera, economía sumergida, deterioro de la salud, ausencia de emprendimiento y elevados costes sociales. Una Segunda Oportunidad bien diseñada no debilita la cultura del cumplimiento; la refuerza al distinguir:
- Deudores de buena fe que merecen rehacer su vida.
- Deudores de mala fe que deben quedar fuera del mecanismo.
- Acreedores –públicos y privados– obligados también a actuar con responsabilidad.
12. Conclusión y reflexión final: ¿qué sociedad queremos?.
En muchos países de nuestro entorno se ha limitado el principio de responsabilidad patrimonial universal en la insolvencia de personas físicas para recuperar al deudor honesto. Se entiende que, cuando un “hombre honesto” quiebra financieramente, mantenerle hundido no beneficia ni a la sociedad ni a los acreedores, que en todo caso no van a ver satisfechos sus créditos si se bloquea la capacidad productiva del deudor.
Toda la sociedad obtiene mejor resultado si se libera al deudor honesto: exonerándolo de su pasivo pendiente, se recupera un miembro potencialmente productivo. Queremos fomentar el emprendimiento y el consumo, facilitar el acceso al crédito y sostener una “economía circular”, pero con frecuencia se rechaza dar salida a quienes, después, fracasan y no pueden pagar.
La sociedad no puede olvidar a estas personas desafortunadas siempre que sean honestas. En palabras de Arturo Alcalde Justiniani, «la calidad de una sociedad se mide por la manera en que se trata a los débiles». La pregunta de fondo no es técnica ni estadística, sino política y ética: ¿qué sociedad queremos?.