

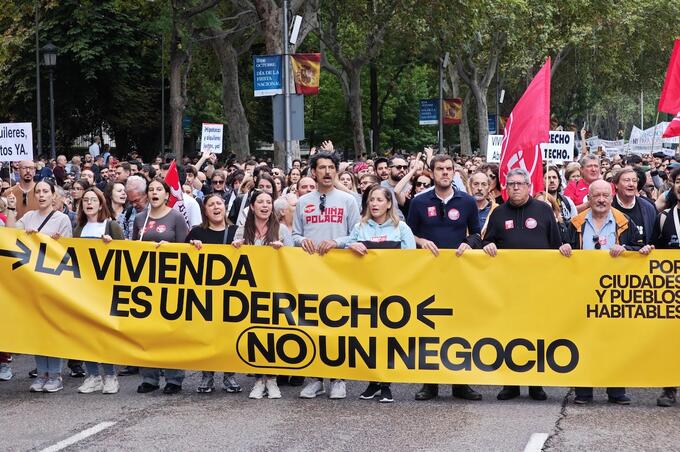
Un país donde el fraude hipotecario no tiene consecuencias, pero las familias sí, no tiene un problema de vivienda: tiene un problema de Estado de Derecho. Por Sami Moussa, afectado por IRPH En los últimos años, el debate público sobre la vivienda en España se ha centrado casi exclusivamente en el alquiler. Se habla de precios desorbitados, de falta de oferta, de pequeños propietarios, de inversores particulares o de jubilados que alquilan una segunda vivienda. Sin embargo, rara vez se aborda la causa estructural que explica cómo hemos llegado hasta aquí.
La crisis de vivienda actual no nace en el mercado del alquiler.
Nace mucho antes: en el boom inmobiliario, en los contratos hipotecarios abusivos y en los desahucios masivos posteriores.
Mientras no se afronte esa raíz, cualquier política será un parche.
El origen: el acceso a la vivienda convertido en producto financiero tóxico
Durante el boom del ladrillo, el acceso a la vivienda dejó de ser un derecho básico para convertirse en un producto financiero altamente rentable para la banca. No a través de una concesión responsable del crédito, sino mediante hipotecas diseñadas con cláusulas que encarecían artificialmente las cuotas y trasladaban todo el riesgo al consumidor.
Entre las más relevantes, aplicadas de forma sistemática y masiva, destacan:
- IRPH sin diferencial negativo
- cláusulas suelo
- cuota creciente
- hipotecas multidivisa
- vencimiento anticipado abusivo
- comisiones opacas y definiciones contractuales incompletas
No se trató de errores puntuales. Fue un modelo de negocio.
El resultado fue un sobrecoste estructural en miles de hipotecas, asumido por consumidores que no podían comprender el verdadero alcance económico de lo que firmaban, debido a una asimetría informativa absoluta.
Este marco de protección no es una invención reciente. Se asienta, desde hace décadas, en la Directiva 93/13/CEE sobre cláusulas abusivas en contratos con consumidores, cuyo objetivo es evitar que cláusulas no negociadas individualmente causen un desequilibrio importante en detrimento del consumidor y garantizar una transparencia real y efectiva: Directiva 93/13/CEE
La crisis: cuando las cuotas se volvieron impagables
Con la llegada de la crisis económica, la caída de ingresos y el aumento del desempleo, el sistema mostró su verdadera naturaleza.
Mientras los salarios bajaban, muchas cuotas hipotecarias no lo hacían. En productos como el IRPH, incluso aumentaban o se mantenían artificialmente altas. Sobrecostes de 200, 300 o más euros mensuales marcaron la diferencia entre poder pagar o no.
El desenlace fue masivo y conocido:
- impagos
- ejecuciones hipotecarias
- desahucios
- pérdida de la vivienda habitual
En muchos casos, además, con deuda residual, agravando aún más la situación de las familias afectadas.
La gran transferencia de vivienda
Aquí se produce el fenómeno clave que explica la situación actual.
Tras cientos de miles de desahucios, una parte sustancial del parque de vivienda pasó de manos de familias a manos de la banca. Posteriormente:
- una parte fue transferida a la SAREB, creada tras el rescate bancario y financiada con dinero público
- otra parte acabó en fondos de inversión
- otra quedó en manos directas de las entidades financieras
La propia creación de la SAREB se articuló en el marco del rescate bancario mediante la Ley 9/2012, consolidando la transferencia de miles de viviendas procedentes de ejecuciones hipotecarias: Ley 9/2012
Hoy sabemos, por datos publicados, que CaixaBank es el mayor propietario de viviendas en alquiler en España, superando incluso a grandes fondos internacionales como Blackstone.
Un dato que debería estar en el centro del debate político y mediático.
La pregunta que casi nadie formula
Los bancos no construyen viviendas.
No promueven barrios.
No desarrollan suelo.
Entonces, ¿cómo se convierten en los mayores rentistas del país?
La respuesta es tan sencilla como incómoda:
esas viviendas proceden, en gran medida, de ejecuciones hipotecarias vinculadas a contratos abusivos.
Este es el punto que raramente se menciona cuando se habla de la crisis de vivienda.
Dónde van las familias desahuciadas: el círculo se cierra
Hay otra pregunta fundamental que apenas se formula:
¿Dónde van a vivir las cientos de miles de familias desahuciadas?
La respuesta es evidente:
al mercado del alquiler.
Las familias no desaparecen. Siguen necesitando un techo, pero ahora lo hacen en las peores condiciones posibles: sin ahorros, sin margen de negociación y con urgencia extrema.
Esto tuvo dos efectos inmediatos:
- Un aumento brusco de la demanda de alquiler, concentrado en poco tiempo.
- Una presión adicional sobre un mercado ya limitado.
Y aquí aparece la paradoja —o quizá no tanto—.
¿De quién eran muchas de esas viviendas en alquiler?
De los mismos actores que se habían quedado con ellas tras las ejecuciones hipotecarias:
bancos, fondos vinculados y la SAREB.
El sistema expulsó a las familias de la propiedad…
y luego volvió a cobrarles en el alquiler.
Una trampa estructural, no un fallo del sistema
Esto no es un accidente.
No es un efecto colateral indeseado.
No es una anomalía.
Es una trampa estructural perfectamente engranada:
- hipotecas con cláusulas abusivas
- cuotas infladas
- impagos y desahucios
- acumulación masiva de vivienda
- entrada forzosa al alquiler
- mercado tensionado
- subida de precios
- mismos beneficiarios
El círculo se cierra.
El papel del poder judicial y el caso IRPH
El ejemplo más claro de esta dinámica es el IRPH.
Un índice cuestionado en múltiples ocasiones por el Tribunal de Justicia de la Unión Europea, especialmente en materia de transparencia.
Ya en la sentencia C-125/18 (Gómez del Moral Guasch), el TJUE dejó claro que la transparencia no se limita a la comprensibilidad formal, sino que exige que el consumidor pueda comprender las consecuencias económicas reales del índice aplicado: sentencia C-125/18
Más recientemente, en la sentencia C-300/23, el Tribunal ha reiterado que el juez nacional no puede integrar ni modificar una cláusula declarada abusiva, ya que ello vaciaría de contenido el efecto disuasorio de la Directiva 93/13: sentencia C-300/23
Sin embargo, el Tribunal Supremo español ha optado por validar de forma sistemática estos contratos, incluso cuando concurren déficits informativos graves y perjuicios económicos evidentes.
El resultado es claro:
???? no se corrige el abuso
???? no se restituyen plenamente los daños
???? no se disuade la conducta bancaria
Y el modelo se perpetúa.
Este estándar de protección tampoco es ajeno al ordenamiento interno. La Ley General para la Defensa de los Consumidores y Usuarios prohíbe expresamente las cláusulas que, contra las exigencias de la buena fe, causen un desequilibrio importante en perjuicio del consumidor: Real Decreto Legislativo 1/2007
El relato desviado del problema del alquiler
Mientras tanto, el debate público se dirige hacia otros actores: pequeños propietarios, jubilados o inversores minoristas. Se legisla sobre el síntoma, no sobre la causa.
Pero no puede entenderse la crisis de vivienda sin tener en cuenta:
- la expulsión masiva de familias de la propiedad
- la concentración de vivienda en grandes tenedores
- la inseguridad jurídica generada
- y décadas de tolerancia institucional hacia cláusulas abusivas
Todo ello resulta especialmente relevante si se tiene en cuenta que el artículo 47 de la Constitución Española reconoce el derecho a una vivienda digna y adecuada: Constitución Española
A modo de conclusión
El problema de la vivienda en España no es una consecuencia inevitable del mercado, sino el resultado de decisiones jurídicas, económicas y políticas concretas. Decisiones que permitieron la generalización de cláusulas abusivas en los contratos hipotecarios, la ejecución masiva de viviendas habituales y la posterior concentración del parque inmobiliario en manos de la gran banca, la SAREB y determinados fondos.
Casos como el IRPH ponen de manifiesto una disfunción profunda entre la jurisprudencia del Tribunal de Justicia de la Unión Europea y su aplicación por los tribunales españoles. Mientras Europa insiste en la exigencia de transparencia real y en el efecto disuasorio frente a las prácticas abusivas, el Tribunal Supremo ha optado por un enfoque que, en la práctica, normaliza el abuso y blinda el modelo.
Esta brecha no es menor ni técnica. Tiene consecuencias reales: pérdida de viviendas, endeudamiento perpetuo, desconfianza en las instituciones y una crisis del alquiler que no puede entenderse sin el desahucio previo de cientos de miles de familias.
Mientras no se afronte esta raíz —el acceso a la vivienda convertido en una trampa financiera—, cualquier política pública seguirá atacando los síntomas y no la causa. Y mientras esa causa permanezca intacta, el problema no solo no se resolverá, sino que continuará reproduciéndose bajo nuevas formas.
Un país donde el fraude hipotecario no tiene consecuencias, pero las familias sí, no tiene un problema de vivienda: tiene un problema de Estado de Derecho.