

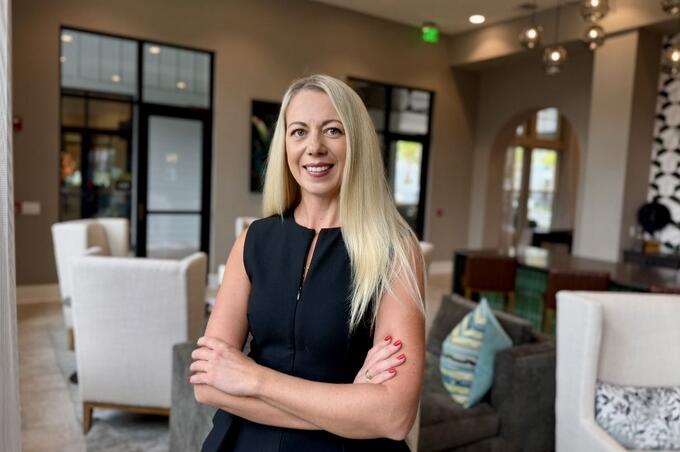
Un experto en legislación fiscal y fiscalidad explica cómo las empresas pueden adaptarse a las normas modificadas del impuesto mínimo alternativo para sociedades (CAMT), que han entrado en vigor para los ejercicios fiscales que comienzan después del 31 de diciembre de 2022, cómo aprovechar las directrices del IRS sobre el CAMT y cómo convertir la supervisión fiscal en una herramienta para mejorar la eficiencia.
El Servicio de Impuestos Internos (IRS) ha publicado dos documentos de orientación clave, la Notificación 2025-46 y la Notificación 2025-49, que clarifican el cálculo y los ajustes de los ingresos ajustados de los estados financieros (AFSI) y proporcionan normas provisionales para la aplicación del CAMT hasta que se emitan las normas definitivas. Estos documentos suponen un paso importante que servirá de base para las normas definitivas previstas para 2026.
Las actualizaciones modifican significativamente el enfoque para calcular los ingresos del estado financiero ajustado (AFSI) e introducen flexibilidad en la contabilidad de los activos financieros, los ajustes de ingresos y las exclusiones temporales, afirma la asesora fiscal y experta en cumplimiento normativo Nataliia Strutovska. Para las empresas, esto no implica únicamente ajustar los cálculos fiscales, sino también reconsiderar los procesos internos de cumplimiento normativo y la interacción entre las funciones contables y jurídicas, destaca Nataliia, abogada con más de una década de experiencia al frente de departamentos jurídicos en empresas financieras de Ucrania.
En Estados Unidos, Nataliia Strutovska es cofundadora de la consultoría Omega Tax Group, que asesora a empresarios y clientes internacionales en la elaboración de estrategias fiscales transparentes que se ajusten a los requisitos del IRS. Además de su actividad profesional, Nataliia participa de forma activa en comunidades profesionales, asesora a inmigrantes en la preparación de sus declaraciones de impuestos y tiene un blog especializado en tributación.
Aquí, la experta explica qué oportunidades y riesgos conlleva el nuevo sistema CAMT, y cómo las empresas pueden convertir el cumplimiento tributario en una herramienta para la adaptación.
—Nataliia, el IRS ha publicado hace poco unas pautas en las Notificaciones 2025-46 y 49 sobre cómo aplicar el impuesto mínimo alternativo para empresas (CAMT). ¿Qué novedades hay para las empresas en estas notificaciones?
—Desde mi punto de vista, estas notificaciones representan básicamente la segunda versión del sistema CAMT. El IRS ha aclarado cómo contabilizar las fusiones, liquidaciones y transacciones de activos en apuros para así evitar distorsionar la base imponible al calcular los ingresos ajustados de los estados financieros (AFSI). Es importante señalar que el IRS ha concedido a las empresas la posibilidad de acogerse temporalmente a disposiciones específicas de la guía hasta que se publiquen las normas definitivas. No es sólo una medida de alivio temporal, sino un acuerdo de que las empresas necesitan flexibilidad mientras el regulador refina el sistema.
—Después de más de diez años trabajando en departamentos jurídicos de empresas financieras, has visto cómo han evolucionado las prácticas de cumplimiento tributario y los requisitos normativos. ¿Cómo pueden las empresas de hoy en día adaptar sus procesos internos a las nuevas normas del CAMT?
—Las empresas deben entender que el CAMT no es solo un «impuesto adicional», sino una nueva filosofía de transparencia. Una transición efectiva es posible cuando los equipos legales y contables trabajan a la vez. Es importante no solo conocer la ley, sino también entender su propósito económico.
En mi experiencia, siempre empiezo con una pregunta de índole conceptual: ¿qué es lo que el regulador quiere exactamente de la empresa? Si comprendemos la lógica del regulador, podemos crear un sistema que no sólo satisfaga formalmente los requisitos, sino que también funcione de manera viable a largo plazo.
Más que eso, adaptarse a las nuevas reglas es imposible sin modelos operativos. Hoy en día, un abogado debe ser capaz de «leer los números»: entender cómo los ingresos GAAP se transforman en AFSI, qué ajustes influyen en el CAMT y dónde están los límites de los beneficios fiscales. Ya no se trata de trabajo legal «en papel», sino de gestionar datos, riesgos y procesos dentro de un marco de trabajo integrado.
—A través de tu empresa de consultoría Omega Tax Group, creas sistemas de cumplimiento interno que integran contabilidad, análisis fiscal y control de calidad de datos. ¿Cómo pueden las empresas prepararse mejor para auditorías inesperadas del IRS?
—Desarrollamos procesos para que las empresas no solo se mantengan al día con los avances, sino que también puedan detectar los riesgos con anticipación. El cumplimiento normativo no tiene solo que ver con la seguridad, sino también con la eficiencia. Un sistema eficaz combina impuestos, contabilidad y control de calidad de la información. A veces les digo a mis clientes: «No le tengas miedo a una auditoría, tenle miedo al caos en tu documentación». Si tu estructura de cumplimiento está construida como el «expediente digital» de la empresa, con cálculos, ajustes y políticas claras, cualquier auditoría se vuelve una formalidad, porque todas las respuestas ya están en el sistema. Así es como trabajo con emprendedores e inmigrantes. Al mismo tiempo, minimizamos los riesgos y desarrollamos el hábito de hacer negocios cumpliendo con los requisitos del IRS.
—Gracias a ti, los emprendedores y los inmigrantes pueden elaborar informes claros. Según tu experiencia, ¿qué errores cometen más a menudo las empresas al entrar en el mercado estadounidense?
—En la mayoría de los casos, las empresas no logran sincronizar la contabilidad contable y la contabilidad fiscal, lo que da lugar a informes AFSI erróneos; aplican exclusiones o créditos, pero no preparan las declaraciones correspondientes, lo que hace que su posición sea vulnerable desde el punto de vista legal; y contabilizan incorrectamente las pérdidas trasladadas a ejercicios posteriores o no comprueban las limitaciones tras las reestructuraciones.
Además, muchos empresarios menosprecian la importancia de las diferencias temporales entre el reconocimiento de ingresos en la contabilidad contable y la fiscal. El CAMT expone estas discrepancias y, si el proceso no se gestiona bien, las empresas corren el riesgo de pagar impuestos de más.
—Nataliia, ¿cómo deben prepararse las empresas para la aplicación completa de las normas en 2026?
—Ahora es el mejor momento para adoptar una estrategia. El CAMT ya ha entrado en vigor, pero 2025 es concretamente el «puente de transición» antes de la normativa definitiva de 2026.
Las empresas han de realizar una auditoría interna del CAMT, calcular el AFSI de tres años y establecer en qué disposiciones de las Notificaciones 2025-46 y 49 pueden apoyarse a la hora de preparar las declaraciones.
Es importante formar no solo a los especialistas en impuestos, sino también a los contables, auditores y directores financieros. Quienes implementen estas medidas ahora comenzarán el año 2026 con un sistema de transparencia preparado y podrán considerar el CAMT no como una carga, sino como un criterio de calidad corporativa.