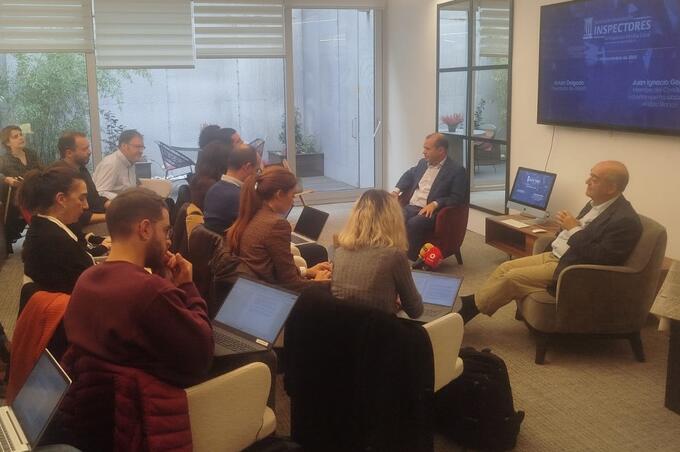
Reunion de periodistas a la que acudió Lawandtrends con la Asociacion de Inspectores Locales donde su presidente Arturo Mercé, primero por la izda y Juan Ignacio Gomar a su lado. Los expertos han hablado de la falta de seguridad jurídica de los tributos locales, en general y de la tasa de basuras en particular (Foto ION Comunicación)
- Así se expresa los inspectores de Hacienda Locales a través de su asociación (ANIHPL), entidad que advierte de la falta de seguridad juridica en este medida implementada por la ley 7/2022 de Economía Circular
La Asociación Nacional de Inspectores de la Hacienda Pública Local (ANIHPL) alerta de un déficit de casi 2.000 millones de euros en los ayuntamientos y diputaciones de toda España por la gestión de las basuras, cuya tasa es obligatoria desde el pasado 10 de abril. Una medida que al igual que la plusvalía municipal hace años puede generar una batalla judicial importante hasta que decida el Supremo.
Así lo ponen de manifiesto los datos de la Fundación ENT, citados por ANIHPL en la antesala de su XXV Congreso Anual, que se celebrará esta semana en Alicante. En concreto, los presupuestos aprobados para 2025 indican un gasto total en materia de residuos de 5.325 millones de euros y unos ingresos por tasas de residuos de 3.488 millones, lo que reflejaría un grado de cobertura del 65,5%, todavía lejos del 100%.
Al mismo tiempo estos profesionales señalan que esa nueva tasa de residuos, el segundo impuesto mas importante para una corporación local tras el IBI, podría suponer un grave riesgo presupuestario para los ayuntamientos en los que la tasa de basuras sea anulada tras ser impugnada en los tribunales.
De hecho, de los 12.000 millones que viene recaudando al año el IBI, la tasa de basuras se estima que reúna unos 3.500 millones. Se convierte así en el segundo ingreso local, por delante de la plusvalía municipal, que ha bajado bastante después de la sentencia del Tribunal Constitucional que la anuló y la nueva ley. La tasa de basuras no tiene límite, sólo el coste del servicio, por lo que "claro que puede subir para mantenerse como tasa no deficitaria", ha destacado Juan Ignacio Gomar.
“Este riesgo no está a la vista, porque los procedimientos tardarán entre tres y cuatro años, y en esa fecha se encontrarán con que tendrán que devolver millones de euros", apunto Gomar, miembro del Comité de Expertos de la Asociación Nacional de Inspectores de la Hacienda Pública Local (Anihpl) uno de los expertos que mejor conoce esta problemática”.

La tasa de basuras ya se está cobrando y esta generando una ola de reclamaciones, primero en via administrativa que muy posiblemente acabe en la via judicial (Ayto de Madrid)
Una tasa sin seguridad jurídica
La tasa de basuras se está aplicando desde abril en todos los municipios de España de más de 5.000 habitantes. Se trata de un tributo municipal obligatorio recogido en la ley 7/2022 de residuos y suelos contaminados para una economía circular. Se aplica en todas las viviendas y locales comerciales, no a los garajes. El hecho imponible es la prestación del servicio de gestión de residuos, una competencia que es de los ayuntamientos.
El motivo central de la inseguridad jurídica que han denunciado los inspectores de Hacienda local es que la citada ley no especifica cómo aplicar la tasa. El Ministerio de Hacienda, en efecto, no estableció un mecanismo común y, por tanto, cada ayuntamiento la aplica cómo estima oportuno bajo el criterio general de pago por generación de residuos.
Algunos ayuntamientos la aplican teniendo en cuenta el consumo de agua de cada vivienda. Otros lo hacen teniendo en cuenta el valor catastral del inmueble y los residuos que generan los vecinos de una zona en concreto. Algún otro dependiendo de la situación del piso o los empadronados en el mismo. También hay quien aplica un criterio mixto, con una cuota fija y otra variable. No existe, en definitiva, un criterio común a nivel estatal, situación denunciada este martes por los inspectores de cara a posibles reclamaciones en los tribunales.
Falta normativa local actualizada
Desde este colectivo se quejan que prácticamente no ha habido cambios legislativos en la normativa tributaria local salvo los provocados por la plusvalía, lo que señala el abandono de la normativa local por parte del legislador nacional.
Un déficit que no es ni mucho menos el único problema en torno a esta tasa: los inspectores de las Haciendas Locales auguran severos problemas presupuestarios en las corporaciones locales si prosperara la cascada de denuncias que se avecinan por parte de los contribuyentes.
ANIHPL viene señalando desde hace tiempo que la regulación de la tasa de gestión de residuos es escasa e ineficiente y provocará más incertidumbre en capítulos como el cálculo de la cantidad que tienen que abonar los contribuyentes o la aplicación del pago por generación.
A su juicio, esto se produce en parte por el desinterés e inacción del Ministerio de Hacienda, así como por la falta de diálogo real con las entidades locales.
En los últimos 30 años y tras diversas sentencias del Tribunal Supremo, los municipios conocían cómo regular las tasas de residuos, lo que evitaba la inseguridad jurídica. Ahora, por primera vez en la historia de la tributación local, estamos ante una tasa de imposición obligatoria que debe sufragar el 100% del coste del servicio y que no puede ser deficitaria. Aplica el principio del pago por generación, que es consecuencia de otro conocido principio: “el que contamina paga”.
ANIHPL opina que todo ello está provocando una multitud de criterios distintos en las ordenanzas municipales para regular la tasa que van a resolverse igualmente de manera diferente en los Tribunales Superiores de Justicia autonómicos, a la espera de conocer los criterios que finalmente validará el Supremo.
Rechazo a la externalización ilegal de los servicios de inspección tributaria
Arturo Mercè presidente de esta asociación profesional destacó que lo largo del Congreso, ANIHPL también denunciará el fraude en torno a la externalización de los servicios de inspección tributaria por la falta de medios u otros motivos.
Los Inspectores de la Hacienda Local no están en contra de la colaboración público-privada y remarcan que no todos los encargos que haga la administración a terceros incumplen la ley. Sin embargo, señalan que los tribunales ya han anulado varias externalizaciones.
En este sentido, ANIHPL ve muy positiva la admisión a trámite por parte del Juzgado de Lleida de su denuncia ante la supuesta externalización fraudulenta de la inspección tributaria provincial. Una práctica que se da en centenares de municipios en España e implica la “expulsión” del empleado público municipal y provincial de las funciones inspectoras, con graves consecuencias que amenazan los derechos y garantías de los contribuyentes y el interés general.
En opinión de su presidente “ los Inspectores de la Hacienda Local, la participación de personas no integradas orgánica y funcionalmente en la Administración Tributaria supone para los Tribunales una intromisión ilegal en el ejercicio de sus funciones”.
Recuerdan que el personal inspector tiene la consideración de agente de la autoridad y que la tarea de las empresas adjudicatarias no se limita, como consta en los contratos, a asistir a las entidades locales, sino que los trabajadores de estas compañías realizan requerimientos a los contribuyentes, desarrollan actuaciones inspectoras y sancionadoras, e incluso llegan a conocer los planes reservados de la Inspección; más grave todavía, en ocasiones los elaboran, seleccionando de paso a los contribuyentes que pueden ser objeto de una inspección.
Entrega del Libro Blanco
Estos expertos señalaron que en el próximo Congreso se entregará el Libro Blanco para la Reforma de la Tributación Local, que recoge 100 propuestas de instituciones y funcionarios públicos de la administración municipal y provincial para conseguir una mejora integral del diseño y gestión de los impuestos y tasas locales.
Este Libro Blanco plantea una reforma de todos los tributos y tasas locales y reclama facilitar su gestión, recaudación e inspección; solicita reforzar la obligación de compensación por el Estado de los beneficios fiscales establecidos en materia de tributos locales; y contempla habilitar a Diputaciones, Consejos, Cabildos y Ayuntamientos para que puedan hacer efectivos sus derechos tributarios fuera de su ámbito territorial.
“En definitiva, el Libro Blanco trata de paliar los efectos de la improvisación o la falta de rigor del legislador, que perjudica a contribuyentes y ayuntamientos, genera situaciones injustas, daña las arcas públicas y deslegitima el funcionamiento de las Administraciones públicas. Esto último es especialmente negativo, ya que a juicio de la Asociación genera desapego hacia lo público y favorece el fraude tributario”, comenta Mercè