Vanesa Fernández Escudero
- La Sección de Consumo del ICAM en colaboración con SEPIN presenta una guía sobre phishing y fraude bancario y abre un debate sobre esta cuestión
La responsabilidad y defensa jurídica en los casos de fraude bancario fue el núcleo central de la jornada organizada este jueves por la sección de Consumo del ICAM. En ese debate el análisis de la sentencia de 9 de abril del 2025 de la Sala Civil del Tribunal Supremo por parte del magistrado Manuel Almenar sobre phishing subraya la responsabilidad de la entidad bancaria y la necesidad que el consumidor notifique esa operación lo antes posible.
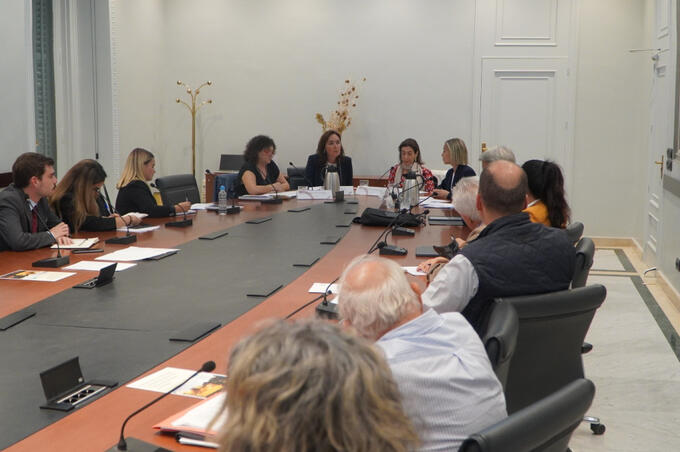
Ese y otros temas se debatieron en una mesa que sirvió para presentar la guía práctica “Phishing y fraude bancario: claves del éxito para el abogado” ,editada por SEPIN, en una jornada organizada por la Sección de Consumo del ICAM y en la que han colaborado distintos expertos como el decano del ICAM y presidente de la Asociación Española de Derecho de Consumo (AEDS), Eugenio Ribón y el LAJ del juzgado 104 bis especializado en tarjeas revolving Adrián Gomez.
Esta jornada tuvo lugar el mismo día de la aplicación del Reglamento de Operaciones Inmediatas 2024/885 en el que las entidades de servicio de pego están obligadas a garantizar que el titular corresponde con el IBAN que viene en todas las transferencias inmediatas. Es un asunto que queda por resolver a nivel judicial y que desde este 9 de octubre es posible que se genere cierta conflictividad con este tipo de operaciones financieras.
Según explicaron en este debate, esta obra es fruto del trabajo de un grupo de profesionales con una dilatada experiencia, todos ellos expertos en derecho de consumo que, desde diferentes ópticas, analizan en profundidad las claves jurídicas, técnicas y procesales del fraude bancario aportando una visión completa y rigurosa sobre la responsabilidad y la defensa jurídica en este tipo de casos.
En el transcurso de este evento moderado por Icíar Bertolá Navarro. Presidenta de la Sección de Derecho de Consumo del ICAM, participaron algunos de los autores de la obra como han sido la magistrada Alicia Visitación Martín junto a los abogados expertos en consumo Vanesa Fernández y Esther Lorente que ahondaron en la expansión del fenómeno del phishing y en las claves para una defensa jurídica correcta sobre este tipo de afectados.
Para Fernández, “estamos ante uno de los hechos que va a convertirse en el corto plazo en uno de los nichos de litigios del derecho de consumo. El ciber fraude es el núcleo de la criminalidad en España como así lo indica un informe del Ministerio del Interior donde fija en 472.125 los incidentes delictivos, de todos ellos 424.448 fueron por fraudes informáticos, lo que supone un 90% del total y un crecimiento del 490% en la última década de estos incidentes delictivos. La tasa de criminalidad es de 9,6 delitos por cada mil habitantes. Las estafas informáticas suponen el 16% de la delincuencia que hay en nuestro país”.
Sobre cómo defender al cliente perjudicado por estas ciberestafas, esta jurista destacó que “hay cuatro claves a tener en cuenta que son imprescindibles dentro del ámbito civil. En primer lugar, la calificación de operación no autorizada, junto a la inversión de la carga de la prueba, es l entidad bancaria quien debe demostrar la negligencia grave de su cliente El tercer aspecto es la diligencia exigible a los proveedores de servicio de pago, se la exige en concepto de profesional experto. Y la exigibilidad de las buenas prácticas internacionales no se puede trasladar la responsabilidad al usuario si hay medidas técnicas que pueden impedir este tipo de operaciones fraudulentas”.
Las entidades son responsables
Los ponentes coincidieron en que la banca online ha generado muchas ventajas para el usuario, pero también destacan que se ven obligados a utilizar esas plataformas no puede trasladarse la responsabilidad a ese usuario, sino que deben ser esas entidades quien las establezcan con métodos eficaces técnicos para lograr un entorno seguro.
Sobre las distintas tipologías delictivas, Lorente destacó que “la delincuencia va por delante y estafas nuevas o que se perfeccionan. Así hay que hablar de los peligrosos enlaces del phishing; junto a él, el visión como llamadas de la misma entidad bancaria por el delincuente. También se hace el clonado de la tarjeta Sin de los móviles, de las páginas web falsas que impulsan el faringe, son webs cada vez más parecidas a las originales- Ojo al blues que a través del buletos puede generar que perdamos datos. Similar a este es el QR Shiringa que abría el móvil al defraudador bancario·
Esta experta recordó la necesidad de saber utilizar bien el móvil “es la puerta de todos nuestros datos personales y hay que cuidarlo, como indica el alto número de denuncias en estos dos últimos años. No podemos olvidar el Fraude al CEO, se simula ser un proveedor para pedir un dinero a un tercero, al igual que el man in the middle que supone que un tercero intercepta una factura para asi apropiarse de las cantidades de la misma que ingresa en otra cuenta. Las entidades financieras tienen la llamada responsabilidad cuasiobjetiva pero en muchos casos nos obligan a ir a los tribunales para recuperar ese dinero extraviado”.
En el debate se hablo de cuál era la mejor vía para reclamar ese fraude desde el plano judicial, a este respecto la magistrada Alicia Visitación Martínez comentó que “junto con la vía civil está la penal. En la penal lo que denunciaremos un delito penal como la estafa, suplantación de identidad. En esta vía se suele ir contra la persona que nos estafó, aunque habitualmente no la conocemos. Suelen ser investigaciones largas en el tiempo donde la policía se pone a investigar. En algunas ocasiones se establece el sobreseimiento provisional. Por su parte la vía civil se regula en la ley de servicios de pago 19(2018 de 23 de noviembre se centra en las entidades financieras que han permitido una operación no autorizada por el cliente”.
Esta magistrada señaló que “en el articulo 45 de esta ley se habla que la entidad financiera tendrá que restituir ese dinero extraviado por esas operaciones no autorizadas. Creo que la vía civil es más efectiva. Son pocos los bancos que en una reclamación extrajudicial devuelven el dinero. Los bancos piden la denuncia para activar su protocolo interno, sin embargo, independientemente que se ponga la denuncia en vía penal se puede ir a la vía civil en estos casos. En una Sta. de la AP de Madrid de 28/10/2019 se habla que hasta que no hay un auto de incoación de diligencias en la vía penal, si es realmente decisivo, solo en esos casos se suspenderá el asunto que está en la vía civil”:
A su juicio “este es un tema que alegan las entidades bancarias para parar la vía civil que activamos siguiendo la normativa de pago hay una denuncia puesta. Sin embargo, son dos cosas distintas, una la responsabilidad del banco y otro quien ha cometido el delito”. En el debate se habló de la figura del man in the middle y si se puede pedir responsabilidad a la entidad bancaria. Según comentaron es la estafa informática mas controvertida y de mayor enjundia patrimonial habitualmente. Suele afectar más a empresas y existe discusión doctrinal a si puede aplicársela responsabilidad cuasiobjetiva de la Ley de Servicios de Pago y su artículo 45.
Sobre esta cuestión, Vanesa Fernández hizo suyas las tesis de Eugenio Ribón que habla de la posibilidad de pedir responsabilidad civil contractual según el artículo 1104 y al 1258 del Código Civil por infracción del deber de diligencia y buena fe que se le exige como entidad que establezca esas medidas de diligencia necesarias. También se puede reclamar esa responsabilidad civil cuando el banco no se esfuerza en recuperar esos fondos sustraídos. “Se trata de acreditar siguiendo el articulo 59 de la ley de Servicios de Pago que la entidad de pago no hizo nada para que recuperásemos esos fondos, también se puede pedir responsabilidad extracontractual al banco sino comunica el bloqueo de la cuenta o no lo colabora en la recuperación de ese dinero”.
A ese respecto la sentencia de la AP de Madrid 454/2020 que recoge esa posibilidad de responsabilidad extracontractual. Por su parte, la magistrada Martinez abordó la sentencia del Supremo del 9 abril del 2025 que da la razón a un consumidor frente a Ibercaja y que aparece en esta guía “A partir de la comunicación al banco de la operación no autorizada, la entidad debe restituir ese dinero sacado fraudulentamente. Habla que la posible negligencia exigible al cliente es de grado grave y la inversión de la carga de la prueba recae en el banco. Es fundamental que el usuario comunique esa operación para que la responsabilidad se derive al banco”.