- Supondrá un coste de más de 5204 millones de euros y permitirá que dicha pasarela garantice una pensión pública a mutualistas alternativos abierta a aquellos ya jubilados y también a los que tuvieran derecho reconocido a una pensión pública.
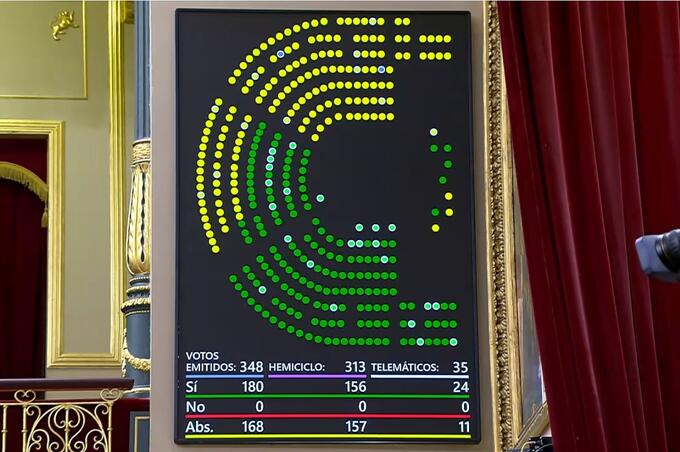
180 votos a favor y 168 abstenciones y ningún voto en contra. Vuelco total al guijón previsto, el Congreso aprobó, en la última tanda de votaciones antes de aprobar la norma y enviarla al Senado, acabar con las restricciones de acceso a esta transferencia de derechos. Y eso que los antecedentes en la Comisión de Trabajo y Seguridad Social en la Cámara Baja no eran buenas.
La enmienda 47 , propuesta por el PP, salió adelante con los votos de los ‘populares’, Vox y la abstención de Junts, pese al voto en contra de PSOE, Sumar y el resto de sus socios de investidura.
La iniciativa había llegado al Pleno del Congreso con dos límites claros para acogerse a la pasarela: no ser beneficiario de ninguna pensión (a excepción de la viudedad), excluyendo así a las clases pasivas, y no tener 15 años de cotización. Esto es, no tener derecho ya reconocido a una pensión pública.
El PSOE, grupo proponente, justifica esta posición en que la pasarela tiene la finalidad de garantizar una pensión pública a quien no tiene derecho a ella, aunque sea mínima, y no para mejorar la pensión a quien ya tiene ese derecho reconocido. Impacto de más de 5.200 millones
En concreto, las limitaciones que se han retirado del proyecto de ley son el requisito de carecer del periodo mínimo para acceder a la pensión de jubilación en el sistema de seguridad social, encontrarse en activo como profesional colegiado en la respectiva mutualidad a fecha de 2022 y no tener la condición de pensionista a cargo de ningún régimen público ni de la respectiva mutualidad alternativa.
La propuesta de los populares ha salido adelante con los votos favorables de este partido, Vox y la abstención de Junts.
Con esta modificación se amplía de forma significativa el colectivo potencial, que podría alcanzar los 47.000 mutualistas, según los cálculos del Gobierno. El Ejecutivo excluyó en la fase de tramitación de la comisión de Trabajo una enmienda similar en la que estimó un impacto económico de más de 5.000 millones si se abría la puerta a este colectivo. Lo hizo utilizando la potestad que le otorga el artículo 134.6 de la Constitución para vetar propuestas legislativas con impacto en las cuentas públicas.
La enmienda del PP también universaliza la pasarela, eliminando la barrera temporal que limitaba el acceso a la misma solo a quienes se hubieran incorporado a la mutualidad antes de 2013. Con la enmienda aprobada, podrán solicitarla todos los profesionales que estén o hayan estado incluidos en una mutualidad alternativa con anterioridad a la entrada en vigor de la nueva ley.
Además, establece que todo el tiempo en el que un profesional estuvo en una mutualidad con carácter obligatorio (antes de que pasaran a ser "alternativas" en 1996) se considerará como tiempo de afiliación y alta en el RETA. Esto sirve para cumplir con el periodo de carencia (los años mínimos de cotización) exigido para acceder a una pensión pública de jubilación. La transferencia de los derechos económicos acumulados desde la mutualidad hacia la Tesorería General de la Seguridad Social estará exenta de tributación.
Ahora irá al Senado
El texto deberá continuar ahora su tramitación en el Senado y, salvo cambios de última hora, todo apunta a una aprobación definitiva durante los próximos meses. Con todo, la aprobación de la norma supone un alivio para los mutualistas que durante décadas confiaron su protección social a mutualidades alternativas y que, en algunos casos, se ha traducido en pensiones inferiores a los 700 euros mensuales.
El texto incorpora además una ventaja fiscal relevante: los mutualistas que utilicen la pasarela no tributarán en el IRPF por el traslado de los fondos acumulados a la Seguridad Social. Las aportaciones y la rentabilidad generada podrán transferirse sin coste fiscal inmediato, aunque la pensión resultante tributará posteriormente como cualquier prestación pública.
También se mantiene el régimen de alternatividad. Los nuevos colegiados seguirán pudiendo elegir entre cotizar a través de una mutualidad o incorporarse directamente al sistema público. El Gobierno deberá evaluar antes de 2031 si este modelo continúa o si termina integrándose por completo en la Seguridad Social.
Pese al avance legislativo, algunos de los aspectos más sensibles de la reforma todavía quedan pendientes de desarrollo reglamentario. Las mutualidades llevan meses reclamando un mecanismo de transición ordenado que evite salidas masivas de capital y permita mantener sus inversiones a largo plazo. El texto legal fija el marco general, pero deja para una regulación posterior cuestiones clave como el procedimiento de traspaso de fondos o los criterios técnicos para convertir las aportaciones acumuladas en años cotizados reconocidos.
El principal interrogante sigue siendo quién asumirá el coste de esta integración. Durante la tramitación parlamentaria ya se rechazaron varias enmiendas por su impacto presupuestario. Desde las organizaciones de autónomos se insiste en que el proceso debe desarrollarse con neutralidad financiera para evitar que el coste recaiga sobre los actuales cotizantes del RETA o sobre futuras generaciones.
La enmienda aprobada tiene un impacto que el Gobierno estimó en más de 5.200 millones de euros. Y es que el Ejecutivo vetó una propuesta similar impulsada conjuntamente por PP y Junts como enmienda transaccional durante en fase de Comisión.
En esta cámara, los grupos podrán seguir introduciendo cambios en los artículos. No obstante, cualquier modificación que se apruebe en el Senado deberá ser refrendada posteriormente por el Congreso antes de que la norma se remita al Boletín Oficial del Estado (BOE).
Tres meses para desarrollar la Pasarela
Al margen de estos vetos, que incluso obligaron a retrasar una semana la reunión de la comisión, finalmente se aprobó un dictamen que integra diversas enmiendas de los grupos. Entre ellas destaca una transaccional de Sumar, ERC y EH Bildu que fija un plazo reglamentario de tres meses desde la entrada en vigor de la ley para concretar los términos y condiciones del traspaso de los derechos económicos acumulados y su conversión en periodos cotizados en el RETA.
Otra de las modificaciones pactadas por estas tres formaciones y validada en comisión establece que los mutualistas que hayan cumplido 52 años a 31 de diciembre de 2026 puedan computar cada mes completo de alta y cotización en la mutualidad alternativa como un mes completo de alta en el RETA en el momento de reconocimiento de la pensión de jubilación, a los “exclusivos efectos” del porcentaje aplicable sobre la base reguladora.
Asimismo, se recoge que la transferencia de los derechos económicos acumulados en las mutualidades autorizadas como alternativas al RETA no tendrá impacto fiscal en el IRPF.
La norma también impone a las mutualidades la obligación de elaborar, con carácter semestral, un informe que recoja de forma clara y transparente toda la información relevante sobre los fondos de los mutualistas y su evolución.
Entre otros extremos, ese documento deberá reflejar el valor actual actuarial de la renta inicial de los fondos, calculado con criterios contrastables y equitativos, así como las operaciones realizadas cuyo coste pueda repercutir en los mutualistas.