


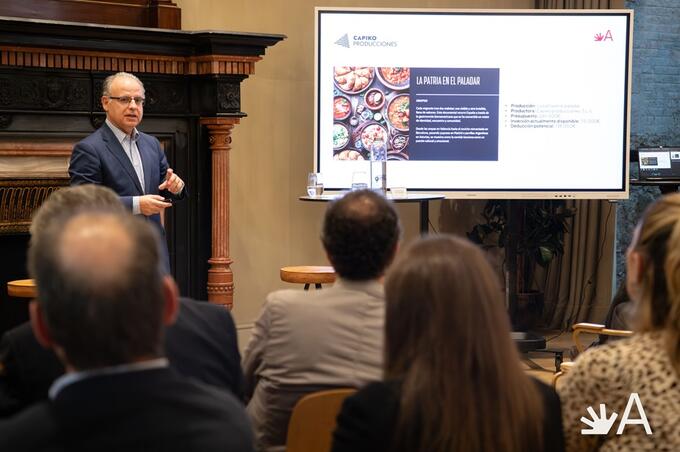
Allyon ETL ha celebrado un nuevo encuentro de sus tradicionales Coffee Talks en el espacio H10 Casa Mimosa de Barcelona. En esta ocasión, la sesión ha estado dedicada monográficamente a analizar las principales oportunidades fiscales vinculadas a la financiación audiovisual. Con la mirada puesta en las recientes dinámicas de mercado y los cambios regulatorios, los expertos de la firma han desgranado el funcionamiento de la deducción del 120% y las fórmulas legales que permiten a las empresas inversoras optimizar su Impuesto sobre Sociedades, al tiempo que dotan de liquidez inmediata al sector cultural.
El encuentro, presentado y moderado por Ramón Rubio, socio de Consultoría en Allyon ETL, ha puesto sobre la mesa el creciente interés empresarial por las estructuras de financiación en el ámbito cinematográfico y audiovisual. En un contexto macroeconómico exigente, el incentivo fiscal se consolida no solo como un beneficio técnico, sino como una herramienta estratégica de primer orden para la planificación financiera corporativa.
Una apertura inspiradora: las deducciones como motor cultural
La sesión se ha iniciado con la intervención de Carles Ortet, CEO de Zoopa, cuya ponencia ha destacado por su carácter especialmente dinámico, emocional y cercano. Ortet ha querido romper una lanza a favor de la humanización de las finanzas corporativas, alejándose por un momento del componente estrictamente técnico de estas operaciones.
El CEO de Zoopa ha subrayado cómo los incentivos fiscales aplicados al cine y a la producción audiovisual “permiten que decisiones que a priori parecen frías o meramente tributarias acaben transformándose en cultura, en historias que perduran y en un imaginario colectivo que construye la identidad de una sociedad”. Durante su intervención, Ortet ha ofrecido una exhaustiva panorámica del sector audiovisual, repasando las tendencias emergentes, los retos globales de distribución, los modelos de financiación y las perspectivas de futuro. En este sentido, ha destacado el papel clave que las empresas de cualquier sector pueden desempeñar en la creación cultural a través de estas fórmulas de inversión.
El marco normativo: el Artículo 39.7 de la LIS como eje vertebrador
Tras la introducción sectorial, el plano técnico y normativo ha corrido a cargo de Albert Amela, asesor fiscal sénior en Allyon ETL, quien ha abordado el tratamiento tributario de las producciones cinematográficas, series y proyectos de animación conforme a la normativa vigente.
Amela ha centrado el núcleo de su exposición en el mecanismo regulado en el Artículo 39.7 de la Ley del Impuesto sobre Sociedades (LIS). Este precepto legal es el que articula la transferencia de deducciones fiscales desde las productoras (generadoras originales del derecho de crédito) hacia inversores externos (compañías de cualquier sector con beneficios).
El experto ha detallado las deducciones aplicables al productor, los requisitos de inversión en territorio español, los límites de intensidad de las ayudas y las particularidades de la deducción incrementada al 120%. Según ha explicado Amela, este sistema permite estructurar operaciones de "ganancia mutua" (win-win), resolviendo de manera simultánea dos necesidades históricas de nuestro mercado: la falta de tesorería en el sector creativo y la alta presión fiscal en el tejido corporativo general.
El problema del productor: desbloquear el dinero "atrapado" en el balance
Las producciones audiovisuales en España generan por ley deducciones fiscales muy atractivas, que habitualmente se sitúan en el 30% o más del coste de producción. Sin embargo, tal y como se ha expuesto en el Coffee Talks, la realidad del tejido industrial de las productoras es que muchas de ellas no disponen de bases imponibles ni de cuotas tributarias lo suficientemente elevadas como para absorber y aplicarse ese ahorro de forma inmediata.
Esta asimetría convierte a la deducción en un activo inmovilizado en el balance. Una productora puede ostentar un derecho a deducción de, por ejemplo, 300.000 euros, pero si su cuota impositiva no alcanza esa cifra, el capital se estanca. Las vías tradicionales para recuperar ese dinero pasaban por esperar a la generación de beneficios futuros o solicitar la monetización directa a la Agencia Tributaria. No obstante, este último proceso es notablemente lento —demorándose a menudo más de un año— y conlleva por ley una quita del 20% del valor del crédito fiscal.
Frente a este escenario, la vía del Artículo 39.7 de la LIS surge como la solución de monetización anticipada más eficiente. A través de un contrato de financiación, la productora cede el derecho a aplicar la deducción fiscal a un inversor externo. A cambio, recibe el capital en efectivo durante el rodaje, cubriendo las necesidades de tesorería más críticas del proyecto. Se trata de convertir un crédito fiscal futuro en liquidez inmediata. Al no instrumentarse como un préstamo, esta fórmula presenta la ventaja estratégica de no computar en la Central de Información de Riesgos del Banco de España (CIRBE) y además no diluye la propiedad intelectual de la obra audiovisual.
La perspectiva del inversor: rentabilidad del 20% garantizada por ley
Desde el punto de vista del inversor, el incentivo se traduce en una de las herramientas de optimización fiscal más potentes del ordenamiento español, permitiendo transformar el pago del Impuesto sobre Sociedades en una rentabilidad del 20% garantizada por ley.
El mecanismo es directo: cuando una empresa aporta capital a un proyecto audiovisual mediante este contrato, el legislador le permite deducirse en su propia declaración el 120% de la cantidad aportada. No se trata de una subvención o de un fondo a fondo perdido, sino de un derecho de crédito fiscal que reduce directamente, euro a euro, la cuota a pagar a Hacienda.
Para ilustrar el impacto real en la tesorería de las empresas, los ponentes de Allyon ETL han expuesto un ejemplo práctico muy clarificador. Si una empresa prevé una cuota a pagar a la Agencia Tributaria de 100.000 euros al cierre de su ejercicio, la estrategia tradicional implica el desembolso íntegro de esos 100.000 euros hacia la Administración.
Sin embargo, al acogerse al incentivo del mecenazgo audiovisual, esa misma empresa realiza una aportación de 83.333 euros a la producción cinematográfica. Al aplicarse la deducción del 120% sobre dicha aportación, genera exactamente los 100.000 euros de crédito fiscal necesarios para dejar su cuota a pagar en cero euros. El resultado financiero es un ahorro neto de 16.667 euros, lo que equivale a una rentabilidad financiera directa del 20% sobre el capital efectivamente utilizado; un retorno excelente para un producto que carece de riesgo comercial.
|
Concepto Financiero |
Estrategia Tradicional (Sin Incentivo) |
Con Inversión Audiovisual (Art. 39.7 LIS) |
|---|---|---|
|
Cuota a pagar a Hacienda |
100.000 € |
0 € |
|
Aportación a Producción Audiovisual |
0 € |
83.333 € |
|
Deducción Fiscal Generada (120%) |
0 € |
100.000 € |
|
Coste Total para la Empresa |
100.000 € |
83.333 € |
|
AHORRO NETO / BENEFICIO |
0 € |
16.667 € (20% Rentabilidad) |
Seguridad jurídica y ausencia de riesgo comercial
Una de las mayores ventajas que se han destacado durante el Coffee Talks para atraer al capital corporativo es que el inversor no asume el riesgo del éxito de la obra en taquilla o plataformas. Su beneficio no depende de si la película es un éxito comercial o un fracaso de audiencia, sino de la estricta ejecución y certificación del gasto de producción por parte del Instituto de la Cinematografía y de las Artes Audiovisuales (ICAA).
No obstante, los expertos de Allyon ETL han advertido de que estructurar este tipo de operaciones requiere de un altísimo rigor técnico y de una profunda especialización en fiscalidad audiovisual para evitar contingencias. Por ello, desde la firma se dota a las operaciones de una triple capa de seguridad jurídica, supervisando que cada proyecto cuente con:
- Certificados de nacionalidad y cultura emitidos por el ICAA en estricta regla.
- Contratos blindados que protegen formalmente al inversor ante cualquier contingencia por incumplimiento operativo del productor.
- Auditorías de gastos exhaustivas que aseguren y validen la base de la deducción ante una eventual inspección de la Agencia Tributaria.
- Pólizas de seguros a medida que cubran cualquier contingencia posiblemente desfavorable con el inversor.
Este encuentro, ratifica lo que muchas empresas y asesores de empresa ya han advertido. Y es que en este contexto, el incentivo fiscal se consolida no solo como un beneficio técnico, sino como una herramienta estratégica de primer orden para la planificación financiera corporativa.