


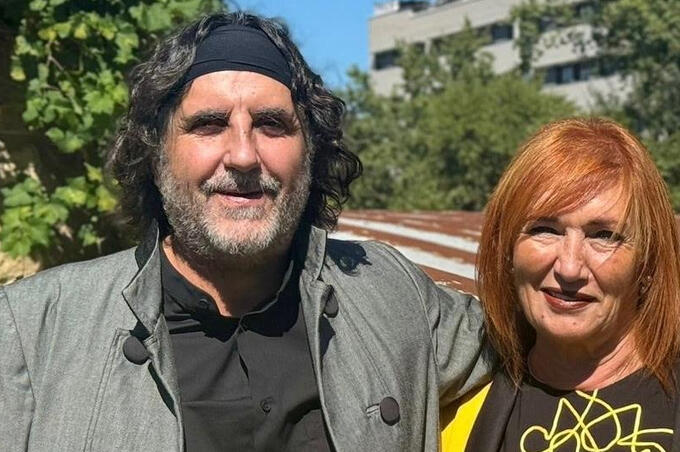
Maite Ortiz y Jose Maria Erausquin, abogados y socios de Abogados Res Para Maite Ortiz y Jose Maria Erausquin, abogados referentes en la lucha del IRPH en los últimos doce años, en España, este año ha sido bastante intenso pese a la nueva decepción con el Tribunal Supremo “No obstante, nosotros seguimos siendo optimistas, no llevamos catorce años de lucha para rendirnos ahora, cuando ya se toca el final, y ya tenemos varias cuestiones prejudiciales concretas que proponer a los jueces y tribunales ante los que comparezcamos, en la confianza de que alguno entienda la necesidad de elevar las cuestiones prejudiciales que retraten, una vez más, el hacer de los Magistrados del Tribunal Supremo, de quienes algunos medios decían se había producido un relevo en forma de aire fresco en beneficio del consumidor. Si este es el aire fresco que viene, por favor, que alguien cierre la ventana”
Sobre el devenir de este 2025, subrayan que “comenzaba este con muy buenas expectativas, pues el Tribunal de Justicia, en su STJUE C-300/23, de 12 de diciembre de 2.024, establecía que la exigencia de transparencia de una cláusula que incorpora un índice como el IRPH no se supera por el hecho de que su definición venga recogida en el BOE, y que no cabía sobreentender la existencia de buena fe y justo equilibrio por la mera circunstancia de que el índice IRPH constituyera un índice oficial habitualmente utilizado por las administraciones públicas en sus programas de vivienda protegida. Esta cuestión echaba por tierra la anterior doctrina del Tribunal Supremo sin que nadie asumiera responsabilidad alguna, pues, en España, los profesionales asumen la responsabilidad de sus errores profesionales, pero los Magistrados del Tribunal Supremo son intocables, no se equivocan, no prevarican, simplemente interpretan de otra manera”.
Para estos juristas “han sido muchos los jueces y tribunales que a lo largo del año 2.025 han aplicado directamente los novedosos criterios del Tribunal de justicia y declarado el carácter abusivo de la cláusula IRPH, hasta que, finalmente, ha aparecido quien faltaba por pronunciarse, el Tribunal Supremo, ese conjunto de Magistrados que no está dispuesto a dar su brazo a torcer, que entienden que la controversia IRPH es cuestión exclusivamente suya, que ya solo faltaba que tuviera que venir un Magistrado croata o esloveno a decirles qué y cómo tienen que hacer las cosas, y que tienen claro que por mucho que se pronuncie el Tribunal de Justicia siempre habrá una reinterpretación, más o menos surrealista, que ponga las cosas en su sitio”.
“ Y así, en su reciente STS 1590/2025, los magistrados del Supremo entienden que la mera remisión, cita o alusión de la cláusula a la Circular 5/94, del Banco de España, ya garantiza su transparencia, sin reparar en que si una necesaria información precontractual ha de extraerse de la propia cláusula ya deja de ser precontractual, … que el incumplimiento de la normativa nacional en materia de transparencia de las condiciones financieras de los préstamos hipotecarios no supone la falta de transparencia de la cláusula, … y que, en cuanto a la necesidad de un diferencial negativo, de las resoluciones del Tribunal de Justicia se concluye que éste entiende que la pertinencia de tomar en consideración, en la información que precisa un consumidor medio, el llamado «diferencial negativo» que se menciona en el preámbulo de la Circular 5/1994, es únicamente a modo de información instrumental que permita la adecuada comprensión del concepto de TAE en tal contexto y la diferencia entre los tipos que funcionan estructuralmente como una TAE, caso de los IRPH, y el resto de índices.
En cuanto al desequilibrio, en su STS 1591/2025 el Supremo realiza una comparativa que nada tiene que ver con lo que pide el Tribunal de Justicia, acudiendo, por ejemplo, a un tipo sintético que no es sino un dato estadístico que representa la TAE media del total de operaciones bancarias suscritas un concreto mes, incluyendo préstamos al consumo, a empresas o derivados de tarjetas revolving. Todo vale para negar la existencia de desequilibrio.
“Pero lo peor es ver cómo pasa de puntillas y no extrae conclusiones motivadas de su propia comparación, pues si bien reconoce que, según datos del INE, el tipo de interés medio de las operaciones hipotecarias suscritas el año 2.008 fue 5,290% y el tipo de interés de la operación controvertida se situaba en 6,294%, no concreta esta diferencia en euros contantes y sonantes, y entiende, sin más, por mera intuición, que no hay un desequilibrio evidente, sin poner, negro sobre blanco, que ese 1,004% de diferencia, sobre un préstamo de 206.000 euros y plazo de 40 años, como era el caso, suponía un total de 68.509 euros de sobrecoste, lo que representaba un 33,33% del capital recibido en préstamo”. destacan
Para estos letrados, “la sentencia no concreta las cantidades en las que se mueve la controversia, no explica por qué el desequilibrio que aprecia no le parece suficiente, y tampoco orienta sobre a cuanto debería ascender dicho desequilibrio para catalogarlo de importante, careciendo totalmente de motivación, más allá de generalidades”.
A juicio de estos expertos, “pero hay un argumento claro, pues si, en relación con ese mismo contrato, un impago por importe de 6.180 euros, equivalente al 3% del capital recibido en préstamo (206.000 euros), resulta de tal relevancia que conlleva la pérdida de la vivienda familiar y posterior desahucio, tal y como contempla la normativa nacional, parece difícil defender que un pago indebido como consecuencia de la aplicación de una cláusula abusiva por importe de 68.509 euros, equivalente al 33% del capital recibido en préstamo, exactamente onces veces más, no constituya un desequilibrio importante”.
Ortiz y Erausquin constatan que “ha ocurrido, a nuestro juicio, que el Tribunal Supremo no se ha atrevido a ponerlo sobre el papel, sabedor de iba a resultar un clamor nacional constatar que, para sus Magistrados, 68.509 euros no resultan una cantidad importante, cuando, en sentido contrario, por un impago once veces inferior, el mismo consumidor afectado pierde su vivienda”.