Carlos Bravo, Abogado Laboralista y Graduado Social. Director de Acción Legal Emprende
El Salario Mínimo Interprofesional, SMI, se actualiza en 2026 y conviene tratarlo como lo que es: una norma sencilla en su cifra, pero exigente en su ejecución. La referencia jurídica es el Real Decreto 126/2026, publicado en el Boletín Oficial del Estado, que fija las cuantías del SMI y ordena su aplicación con efectos económicos desde el 1 de enero de 2026.
La cuantía general queda establecida en 40,70 euros al día o 1.221 euros al mes para jornada completa, en función de si el salario se expresa por días o por meses. Además, la norma insiste en una regla que evita errores clásicos en auditorías de nómina: el SMI se entiende referido a retribución en dinero, y el salario en especie no puede disminuir la cuantía mínima exigible en dinero.
En términos anuales, el real decreto fija como referencia mínima 17.094 euros. Este dato es más importante de lo que parece, porque muchas incidencias no nacen del importe mensual aislado, sino del cómputo anual y de cómo se ordenan los conceptos salariales a lo largo del ejercicio.
El texto normativo también concreta dos umbrales especialmente sensibles. Para personas trabajadoras eventuales y temporeras cuyos servicios en una misma empresa no excedan de ciento veinte días, se fija un mínimo de 57,82 euros por jornada legal, incluyendo partes proporcionales de domingos y festivos y gratificaciones extraordinarias. Para el servicio del hogar familiar por horas en régimen externo, el mínimo queda en 9,55 euros por hora efectivamente trabajada.
La retroactividad económica desde el 1 de enero de 2026 obliga a un enfoque práctico: si ya se han emitido nóminas con la referencia anterior, toca regularizar diferencias y abonar atrasos con trazabilidad, sin creatividad contable y con un cálculo que pueda explicarse sin necesidad de intérprete. La experiencia dice que el problema no es pagar, es pagar mal y no poder justificar el criterio.
El núcleo jurídico donde suele concentrarse la conflictividad es la compensación y absorción. El real decreto aplica el marco del artículo 27.1 del Estatuto de los Trabajadores y reafirma la idea central: la revisión del SMI no altera por sí misma la estructura ni la cuantía del salario profesional cuando el salario realmente abonado, en su conjunto y en cómputo anual, ya es superior al nuevo mínimo. Cuando no lo es, la empresa debe ajustar lo necesario para alcanzar el umbral. En la práctica, esto obliga a mirar la nómina como un sistema y no como una suma de líneas sueltas.
Ahora bien, que exista compensación y absorción en abstracto no convierte todo en absorbible. La frontera más relevante suele estar entre conceptos salariales y extrasalariales, y la jurisprudencia reciente del Tribunal Supremo ha reiterado que no cabe absorber la subida del SMI sobre conceptos extrasalariales, como determinados pluses de transporte, aunque sí puede operar sobre el conjunto de percepciones salariales si no hay un pacto o regla convencional que lo impida. Si una empresa intenta “arreglar” el SMI recortando o reetiquetando conceptos fuera de su naturaleza, lo que compra no es ahorro, es riesgo.
La segunda gran derivada de 2026 es fiscal, y aquí el legislador ha querido cortar el debate de raíz. El Real Decreto ley 5/2026 introduce una deducción por obtención de rendimientos del trabajo para contribuyentes con rendimientos íntegros del trabajo inferiores a 20.048,45 euros anuales, condicionada a no superar 6.500 euros de otras rentas distintas de las del trabajo, excluidas las exentas. La deducción es de 590,89 euros cuando los rendimientos del trabajo son iguales o inferiores a 17.094 euros y se reduce de forma progresiva en el tramo superior. El objetivo es claro: evitar que la mejora del SMI se convierta en pérdida neta por efecto del IRPF en rentas bajas.
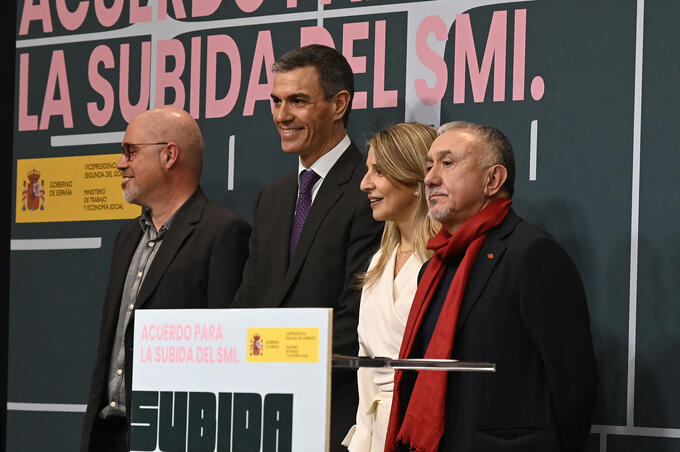
En el contexto institucional, el SEPE ha difundido la publicación del SMI 2026 en el BOE, destacando la cuantía de 1.221 euros y la lógica de no tributación asociada al ajuste fiscal.
El SMI 2026 no es un simple cambio de número, es una prueba de coherencia del modelo retributivo. Bien aplicado, se reduce a una regularización técnica con impacto controlado y documentable. Mal aplicado, se transforma en atrasos mal calculados, absorbencias discutibles, tensión interna y exposición evitable ante inspección o reclamación. La mejor estrategia es aburridamente eficaz: cómputo anual, lectura literal del convenio, respeto a la naturaleza de los conceptos y trazabilidad impecable. En 2026, la nómina no tiene que solo cuadrar, tiene que poder defenderse.