



Irene Romea Anadon. Presidenta de la Sección de Derecho Mercantil y Concursal del Reicaz. Vocal de la Subcomisión Derecho Mercantil y Concursal del CGAE. La Exoneración del Pasivo Insatisfecho (EPI) se ha consolidado como un pilar fundamental del derecho concursal moderno, ofreciendo a los deudores de buena fe una segunda oportunidad para reinsertarse en la vida económica. Sin embargo, la aplicación práctica de este mecanismo ha generado un intenso debate jurisprudencial, especialmente en lo que respecta al papel del juez concursal y la carga de la prueba. La interacción entre las resoluciones de los tribunales de instancia, las Audiencias Provinciales y, crucialmente, el Tribunal Supremo, ha delineado una senda interpretativa que busca equilibrar la protección del deudor con la integridad del sistema crediticio. Este artículo analizará la evolución de esta jurisprudencia, centrándose en decisiones clave y su impacto en la práctica jurídica, con una especial atención a la "plaza de Zaragoza".
Deseo centrar el punto de partida del presente artículo en el Auto del Tribunal de Instancia (Sección de lo Mercantil nº 1 de Zaragoza, de 8 de marzo de 2023). Esta resolución ejemplificaba una postura inicial de rigor judicial, donde el juez, en cumplimiento de su deber de verificación de oficio conforme al 502 TRLC, denegó la EPI a un deudor a pesar de la ausencia de oposición por parte de los acreedores.
El tribunal consideró que el deudor había incurrido en un "endeudamiento temerario", al acumular una deuda significativa (más de 50.000 euros) sin una justificación documental adecuada para su necesidad, aplicando así la causa de exclusión prevista en el Artículo 487.1.6º del TRLC.
Esta decisión subrayó la visión del juez como garante activo del sistema, no un mero autómata, con la obligación de asegurar que solo los deudores que cumplen estrictamente con los requisitos legales, especialmente en términos de buena fe y ausencia de endeudamiento irresponsable, accedan al beneficio de la exoneración. La carga probatoria recaía, en esta interpretación, de manera exhaustiva sobre el deudor.

Irene Anadon FOTOS REICAZ ZARAGOZA
Posteriormente, la Sentencia de la Audiencia Provincial de Zaragoza, Sección 5ª, de 6 de noviembre de 2024, introdujo un matiz significativo, revocando la decisión del juzgado de instancia y concediendo la EPI, marcando un giro interpretativo al establecer una presunción de buena fe a favor del deudor concursado, invirtiendo la carga de la prueba y exigiendo a los acreedores demostrar las causas que impiden la exoneración. En este sentido, la Audiencia Provincial criticó la postura del juez de instancia, sugiriendo que su actuación se asemejaba a la de un "inquisidor" que suplía la inacción de los acreedores, enfatizando el concepto de "crédito responsable", y señalando la corresponsabilidad de las entidades financieras en el sobreendeudamiento al no evaluar adecuadamente la solvencia del prestatario.
El Tribunal Supremo, con su jurisprudencia, ha intervenido para modular y unificar estas interpretaciones.
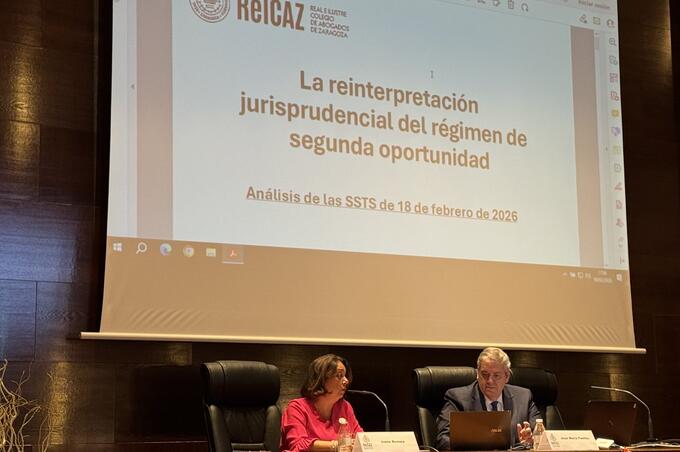
La Sentencia del Tribunal Supremo (Civil) de 18 de febrero de 2026(2026/510137 STS), si bien reafirmó el deber del juez de verificar de oficio los requisitos para la concesión de la EPI, introdujo importantes límites a esta función. El Alto Tribunal confirmó que el juez concursal no puede adoptar un rol pasivo y tiene la obligación legal de comprobar que el deudor cumple con todos los requisitos, independientemente de la oposición de los acreedores, consolidando la idea de un juez activo, pero con un análisis cualitativo y no meramente automático de las causas de exclusión.
Complementando esta visión, la Sentencia del Tribunal Supremo (Sala de lo Civil) de 4 de marzo de 2026 (Recurso de Casación 6594/2023), abordó el concepto de "culpa grave" en la generación o agravación de la insolvencia y, por extensión, el "endeudamiento temerario". En un caso donde un deudor pensionista se endeudó para ayudar a su hija en una situación excepcional, el TS revocó la calificación de concurso "culpable" impuesta por instancias inferiores, declarándolo "fortuito". Esta sentencia ha establecido una doctrina clave: la importancia de analizar la conducta del deudor en su contexto, rechazando una valoración puramente aritmética del sobreendeudamiento.
El Tribunal ha subrayado que, aunque el endeudamiento agrave la insolvencia, lo determinante es si dicha conducta merece el reproche de "culpa grave", valorando la finalidad del crédito (no gastos superfluos, sino necesidades familiares básicas) y la proporcionalidad entre la deuda y los ingresos.
La evolución jurisprudencial del Tribunal Supremo ha tenido y seguirá teniendo un impacto profundo en la práctica y la interpretación del derecho concursal por parte de los juzgados mercantiles y la Audiencia Provincial de la capital aragonesa.
El Auto inicial del Tribunal de Instancia. Sección de lo Mercantil de Zaragoza reflejaba una postura de estricto control judicial, donde la verificación de oficio era exhaustiva y la carga de la prueba del deudor, considerable. Esta visión, aunque bienintencionada en su afán de proteger el sistema, fue matizada por la Audiencia Provincial de Zaragoza, que abogó por una interpretación más favorable al deudor, enfatizando la presunción de buena fe y la corresponsabilidad de los acreedores.
Las sentencias del Tribunal Supremo actúan como un factor unificador y clarificador. Por un lado, la Sentencia del TS de 18 de febrero de 2026 reafirma la legitimidad del deber de verificación de oficio del juez concursal, validando en parte la premisa del Auto inicial de Zaragoza de que el juez no es un mero espectador. Sin embargo, el TS también limita el alcance de esta verificación, estableciendo que no todas las causas de exclusión operan automáticamente y que requieren un análisis cualitativo y de proporcionalidad.
Esto implica que, si bien los juzgados de Zaragoza deben seguir verificando de oficio, su análisis debe ser más matizado y no tan "inquisitorial" como la Audiencia Provincial había criticado.
Por otro lado, la Sentencia del TS de 4 de marzo de 2026 es crucial para la interpretación del "endeudamiento temerario" y la "culpa grave". Esta resolución valida la línea argumental de la Audiencia Provincial de Zaragoza en cuanto a la necesidad de un análisis contextual y humanista de la conducta del deudor, tal y como se ha manifestado entre otros, Idoia Azpeita, en su libro Azpeitia, I. (2023) J.B. Bosch.
Los juzgados de Zaragoza ya no podrán basar la denegación de la EPI en un mero cálculo aritmético de la deuda, sino que deberán considerar la finalidad del endeudamiento, la situación personal del deudor y la proporcionalidad diferenciando la negligencia y la culpa grave en el endeudamiento.
Esto significa que la presunción de buena fe, defendida por la Audiencia Provincial, encuentra un respaldo en la interpretación del TS sobre la culpa grave, haciendo más difícil calificar un concurso como culpable o denegar la EPI por endeudamiento temerario si existen justificaciones razonables y contextuales, debiendo ponderarse a la luz de la finalidad del crédito y las circunstancias personales del deudor.
En resumen, la jurisprudencia del Tribunal Supremo ha establecido un marco que obliga a los tribunales de Zaragoza a adoptar una postura equilibrada, integrando estas directrices, y evolucionando desde una interpretación más restrictiva hacia una aplicación más flexible y humanista del mecanismo de segunda oportunidad, sin por ello renunciar al control judicial necesario para la integridad del sistema.