

Los afectados por el IRPH pierden por incomparecencia de algunos grupos pero seguiremos luchando por sus derechos
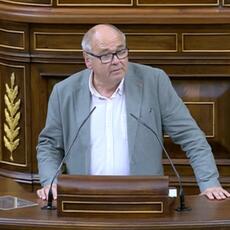
Felix Alonso Cantorné, Diputado de Sumar en el Congreso
El miércoles 10 de diciembre, mientras la prensa parlamentaria se preparaba para su cena anual, la Comisión de Derechos Sociales y Consumo del Congreso de los Diputados debatía y votaba una Proposición No de Ley (PNL) sobre el abuso de las hipotecas referenciadas al IRPH. En el corazón de la discusión estaba una petición del grupo Plurinacional de Sumar: que el Ministerio de Consumo elaborase un informe independiente.
El objetivo era evaluar, desde un punto de vista técnico, la reciente sentencia del Tribunal Supremo. Dicha sentencia, basada en el análisis de dos casos seleccionados al azar –que resultaron ser atípicos respecto a las miles de denuncias presentadas por familias–, ha generado profunda preocupación. El informe solicitado debía determinar si existían errores de cálculo en la resolución y si el Supremo estaba alineándose con las últimas jurisprudencias del Tribunal de Justicia de la Unión Europea (TJUE).
Aunque una PNL tiene habitualmente una trascendencia limitada si no cuenta con el respaldo del Gobierno, en este caso existía una voluntad clara por parte del Ministerio de Consumo de actuar. El ministerio de Pablo Bustinduy ha demostrado su firmeza en otros frentes, como con las sanciones a abusos de aerolíneas o a anuncios ilegales de alquiler turístico.
Sin embargo, en el ámbito financiero, su capacidad está severamente restringida. La competencia de supervisión en materia de clientes financieros recae, a la espera de la aprobación de la tan demorada Autoridad Independiente de Defensa del Cliente Financiero, en el Banco de España, una institución que carece de poder sancionador directo en defensa del consumidor.
Este vacío legal genera una situación casi de incapacidad, limitando enormemente el recorrido de las autoridades autonómicas de consumo. Estas solo pueden actuar de manera efectiva ante cláusulas abusivas claras o publicidad engañosa, pero se encuentran maniatadas frente a problemas estructurales complejos como el del IRPH.
Una excepción notable en este panorama fue la valiente labor de la autoridad de consumo de Baleares durante el último gobierno de Francina Armengol, que sorteó estas dificultades y se convirtió en un referente excepcional. Precisamente, el informe solicitado a nivel nacional aspiraba a ser una herramienta similar: una clave técnica e irrefutable para dotar a jueces y audiencias, a menudo poco duchas en complejidades económicas, de argumentos sólidos frente a la poderosa maquinaria argumental de los abogados de las entidades financieras.

Félix Alonso Cantorné defendió PNL para abrir investigación IRPH a través de un informe, que no fue aprobada
Posturas irreconciliables
El desarrollo de la sesión en comisión no deparó sorpresas en cuanto a la postura de la derecha. El Partido Popular realizó un alegato tan extremo en defensa de la banca que “ni los abogados de CaixaBank se atreverían a hacerlo”, mientras que el diputado de VOX, Hernández Quero, se limitó a repetir eslóganes ajenos al debate, como la supuesta escasez de vivienda causada por la izquierda.
Esta actitud, que iba más allá del mero apoyo a la banca para negar incluso la posibilidad de un informe técnico, dejó atónitos a los afectados que seguían la sesión online. Sin embargo, la verdadera conmoción llegó al constatar que, en las sillas correspondientes al bloque de investidura del Gobierno, faltaban los representantes de Bildu, PNV y Junts. Su incomparecencia resultaría decisiva.
El resultado final fue un empate a 17 votos, que, aplicando la ponderación por escaños, se tradujo en la derrota de la propuesta. Esta votación representa una pérdida clara para los miles de afectados por el IRPH y una nueva victoria para las entidades bancarias. Más allá del revés concreto, el episodio pone las cosas en su sitio y ofrece varias lecciones nítidas.
En primer lugar, demuestra que sin una organización ciudadana fuerte, unitaria y con una estrategia concentrada, es imposible torcer el brazo a un litigante tan poderoso como la banca, la cual cuenta con aliados políticos de primer nivel, como el PP y VOX, que actúan con la eficacia de lobistas profesionales. En segundo lugar, la derrota evidencia que el camino de los afectados nunca ha sido fácil y que la actual correlación de fuerzas en el Congreso lo complica aún más.
A la derecha tradicional del PP, aliada con el grupo de VOX –más centrado en servir agendas internacionales reactivas como los aranceles de Trump o las políticas de Milei que en los problemas domésticos de la ciudadanía– podrían sumarse en momentos clave las derechas nacionalistas democráticas, como el PNV y Junts, cuya ausencia en esta votación fue crucial.
Nuevos escenarios
Esta derrota, no obstante, no es un punto final. Desde Sumar, nos obliga a plantear nuevas fórmulas para legislar y avanzar en la protección de los consumidores financieros. Una oportunidad inmediata será la tramitación de la Ley REDAL, que busca revisar hipotecas antiguas (anteriores a 2011) para corregir cláusulas abusivas, donde tenemos previsto incorporar nuevamente textos destinados a desenmascarar y frenar los abusos de la banca, entre ellos los relacionados con el IRPH. La madre de todas las batallas legislativas en este ámbito aún está por llegar.
Para ese día no valdrán excusas. Cada actor debe asumir su responsabilidad: los afectados, manteniendo y fortaleciendo su organización y presión social; los grupos políticos que apoyan la justicia económica, acompañando con rigor y disciplina parlamentaria –sin hacer “novillos”– las iniciativas clave; y todos los diputados y diputadas en pleno, que deberán retratarse con su voto como el del 10 de diciembre.
En definitiva, cada voto será una elección explícita entre el lado de la justicia y la reparación para las familias o el de la protección de los intereses financieros más abusivos. La derrota en comisión es un recordatorio duro, pero también una llamada clara a la movilización y a la coherencia política en las batallas que están por venir.