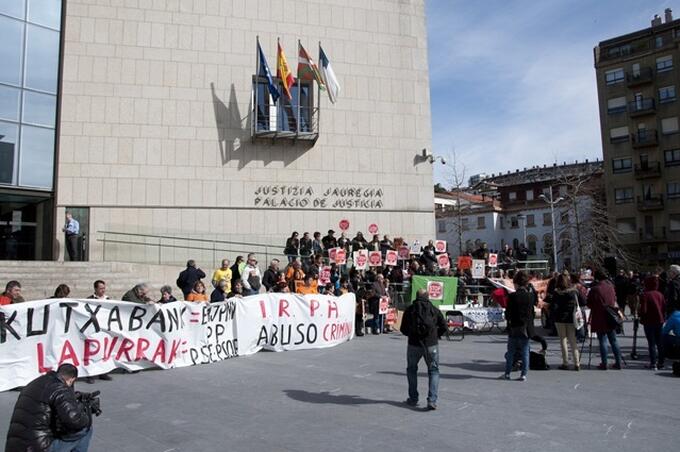
- Este colectivo de afectados presenta un estudio demoledor sobre posibles errores de bulto detectados en la argumentación de las ultimas sentencias de IRPH
Hay errores de bulto en los fallos judiciales del Supremo sobre IRPH del pasado 11 de noviembre. IRPH Stop Gipuzkoa ha hecho público este análisis económico-financiero de las sentencias del Tribunal Supremo de 11 de noviembre de 2025 sobre IRPH que ha subtitulado como “o por qué podemos afirmar que el IRPH es siempre muy evidentemente abusivo y que el Supremo no sabe cómo se calcula la TAE”
Hablar de este movimiento ciudadano ubicado en Donosti, es hacerlo del primer colectivo que se organizo ante los primeros abusos que se dieron a conocer sobre IRPH. Jon Etxaniz, ingeniero industrial y uno de los portavoces de la plataforma nos explica una parte de la intrahistoria de este movimiento, que a día de hoy, sigue activo con una de las mejores webs sobre el IRPH y sus abusos “Con este informe creemos que el Supremo queda en muy mal lugar. El informe se lo haremos llegar y esta siendo difundido en redes sociales. Si la banca o los magistrados lo quieren rebatir, estamos dispuestos a ello”, comenta.
“Nosotros empezamos a movernos por 2012, en aquel momento empezaron a surgir grupos de Facebook que empezaron a hablar de esta problemática. Fuimos los primeros en el Estado español que nos organizamos y lo hicimos al amparo de los desahucios y de la actividad de la PAH para frenarlos. Un grupo de afectados empezamos a ir a sus reuniones en Donostia y ahí es donde conocimos a Maite Ortiz y a José Maria Erausquin, que en aquel momento eran abogados voluntarios de la PAH”.
Ese fue el origen de todo, “ellos siempre nos han contado que observaban que había familias que no llegaban a pagar la hipoteca porque les faltaba dinero. Empezaron a observar que tenían IRPH mientras que en otras hipotecas el Euribor estaba bajando. Esa diferencia entre IRPH y Euribor estaba haciendo que familias que querían pagar su hipoteca no podían. Surgían casos de desahucios y es cuando se empezó a estudiar y a luchar contra él”, aclara Jon.
El siguiente paso fue acudir a los tribunales. Lo hicieron en 2013 y ahora se acaba de cumplir doce años de la primera demanda que se interpuso por la abusividad del IRPH. “Fue presentada en Donosti por nuestra plataforma y con José Mari y Maite como abogados que defendían nuestros intereses. Ellos nos cuentan que les trataban de locos por demandar una clausula referida a un índice oficial. Doce años después siguen luchando y defendiendo los intereses de muchos afectados, cosa que les agradecemos”.
A lo largo de estos doce años, este movimiento ha ido evolucionando en sus protestas. Etxaniz nos explica que “el 99% eramos afectados de Kutxabank. Teníamos IRPH Cajas, con lo cual cuando dejó de publicarse nos aplicó el sustitutivo que teníamos previsto en el contrato. Por eso somos los afortunados que contábamos con Euribor +1 de sustitutivo. Ahora estamos todos con este otro índice, con lo cual mucha gente se ha desmovilizado aunque tenemos cantidades pagadas de más de forma indebida”.
Sobre estas cantidades que están pendiente de recuperar, se estima que todos estos afectados desde la suscripción de sus préstamos en el 2005 con IRPH podrían haber pagado entre 300 y 400 euros mensuales de más de media, comparado con ese Euribor +1 “El problema radica en si se considera una posible nulidad, con lo cual si ese contrato se declarase nulo, se tendría que devolver todo lo pagado. En total, podría ser 3600 euros al año hasta la desaparición de IRPH Cajas podría ser 35.000 euros de más que. Si se hablase de un tipo Cero o una nulidad los importes serían mayores.”, indica.

Un año después, dos abogados vinculados a la PAH, como Maite Ortiz y José Maria Erausquin pusieron la primera demanda contra Kutxabank por este índice abusivo. Doce años después la situación sigue sin arreglarse y el Supremo con estas dos sentencias tras el Pleno revela errores de bulto. FOTOS IRPH STOP GUIPUZCOA
Varios errores de bulto
Nuestro interlocutor, Jon Etxaniz, ingeniero industrial de profesión, al conocer a la que hoy es su mujer, heredó ese préstamo referenciado al IRPH Cajas de Kutxabank. A lo largo de los años es una de las personas más activas de esta plataforma. Reconoce que a lo largo de este fin de semana su colectivo ha podio analizar a fondo las dos sentencias y detectar varios errores de bulto. “ Después de doce años de analizar el IRPH te conviertes en casi un experto. Parece mentira que después de tantos años el Supremo no ha calculado bien la repercusión del IRPH”, afirma.
Sobre este informe nos comenta que tras un estudio al detalle de las dos sentencias que se han publicado tras el Pleno de la Sala Civil del Supremo “hay errores de bulto precisamente en los temas clave. Sorprende que hayamos podido detectar esas carencias poque no es la primera vez que esta Sala Civil se pronuncia sobre el IRPH. Hay que recordar que ha tardado un año tras la sentencia del TJUE de diciembre del 2024 y más de un mes desde que anunciaron que iban a deliberar, cometen errores en lo fundamental”.
Así nos explica que “en un momento dicen que el IRPH+ diferencial del demandante no se puede comparar con el tipo inicial directamente porque el IRPH está elaborado con tipos TAE. Eso es precisamente lo que nosotros denunciamos. Cometen un error garrafal que esperamos que lo corrijan. Señalan que en el préstamo objeto de la demanda hay un tipo fijo inicial al 6% y luego cuando pasa a IRPH + Diferencial es previsible que pase a un 6,29%. Dicen que no son directamente comparables, pero sí lo son. Ambos son tipos nominales. Luego los dos se verán encarecidos por las comisiones pero son directamente comparables”.
Desde su punto de vista cree que no es de recibo que en un tema tan importante la más alta instancia judicial “donde nos jugamos miles de millones las familias y la banca se permitan esos errores. Otro de los errores es que nos damos cuenta que no saben cómo se calcula la TAE. Esa TAE, el Banco de España la explica en la Circular de 1994, los magistrados del Supremo ahora consideran suficiente para demostrar transparencia. Ahora señalan que si el contrato simplemente cita la circular 5/1994 ya se puede considerar transparente. En esa circular se define como se calcula la TAE y ellos no la han entendido”.
El Supremo y la TAE mal definida
En el informe se señala que “los jueces del Supremo señalan que la TAE que se encuentra en el préstamo se refiere solo al tipo fijo inicial. Y no es así. La TAE, por indicación del Banco de España la entidad la tiene que calcular considerando ese tipo fijo inicial y el resto de vida del contrato. Obviamente el tipo fijo inicial tiene un peso bastante menor porque dura de 1 a tres años y la vida del préstamo puede extenderse hasta los cuarenta años. Ese es otro punto que destacamos en el informe y que creemos que es un error importante. Se permiten decir que el consumidor podría leer la circular en el BOE y enterarse y ellos mismos, magistrados con el tiempo que han tenido, no se dan cuenta de ese error, deja claro que tema no es tan sencillo como parece”.
Otra carencia que se detecta en el informe sobre estas dos sentencias realizado desde IRPH STOP Guipúzcoa tiene que ver con que “el Supremo se ha liado con el método de cálculo. Se ha equivocado en la comparativa del valor exacto del tipo resultante, pero el TJUE dice claramente que hay que comparar el método de cálculo. Y ese método lo tenemos muy estudiado. En nuestro informe citamos otro de un catedrático en Estadística que ya sacó a la luz las deficiencias. En la comparativa del método de cálculo el IRPH es una gran chapuza. Esa comparativa nos interesa que se haga. El Supremo la omite, sin explicaciones. Eso lo destacamos en el informe y hacemos nuestra comparativa”.
Sobre esa comparativa, este colectivo de afectados le ayuda a desvelar las deficiencias del IRPH. “Por último, destacamos en el informe y no nos habíamos dado cuenta que la TAE no está inflada solo por las comisiones y gastos. Esa TAE está inflada, además, porque los préstamos se pagan mensualmente y no anualmente. Solo por eso, si pagas un 6% nominal y lo pagas en doce meses, como todo el mundo, aunque no tuvieras ninguna comisión de gasto, el TAE a pesar de todo seguiría siendo superior, con lo cual el IRPH seguiría inflado y requiere un diferencial negativo. Esto es una novedad que hemos detectado”.
En cuanto a la comparativa numérica que hace el Supremo, Etxano cree que se puede tumbar los números que hacen los magistrados que son poco claros Todos esos números que aparecen se pueden desmentir. De hecho los desmentimos en este informe. “Al final demostramos que todos los préstamos con IRPH hay un desequilibrio. Un desequilibrio evidente. Ellos hablan de muy evidente pero deberían aclarar ese concepto tan ambiguo. Si atendemos a la comparativa del Supremo en la sentencia podría haberse pagado de más alrededor de 130.000 euros en intereses”.