

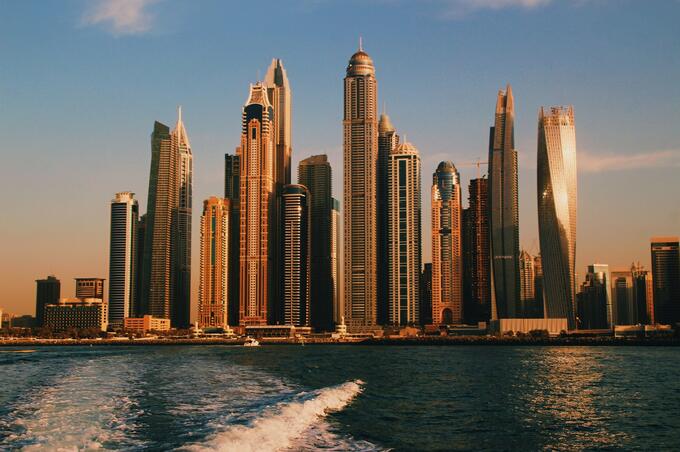
Durante 2025, Emiratos Árabes Unidos atrajo cerca de 63.000 millones de dólares en flujos de grandes patrimonios, la mayor cifra mundial y un 46% más que el año anterior. Ese dinero no llega solo por el clima. Llega porque el emirato ha convertido la vivienda en un producto financiero con una ecuación que las plazas europeas, por regulación y por fiscalidad, no pueden replicar. La consecuencia se ve en el registro: 214.912 compraventas residenciales en 2025 por valor de 682.500 millones de dírhams, quinto récord anual consecutivo según el Dubai Land Department. Y una primera mitad de 2026 que ha moderado el ritmo sin cortarlo: 86.005 operaciones, 286.430 millones de dírhams y 148.350 millones aportados por compradores extranjeros.
El asterisco que decide el resultado
Todo lo anterior aplica al inversor que es residente fiscal en Emiratos. No al que compra desde Madrid manteniendo su residencia fiscal en España.
En ese segundo caso, las rentas del alquiler entran en la declaración del IRPF y la ganancia obtenida en la venta tributa en España, con el convenio de doble imposición hispano-emiratí operando como corrector para no pagar dos veces. La ventaja fiscal se reduce de forma sustancial y, en muchos supuestos, la operación deja de tener sentido frente a alternativas domésticas.
Es el punto que separa una inversión inmobiliaria bien planteada de un problema con la Agencia Tributaria dos ejercicios más tarde. Y se resuelve antes de firmar la reserva, decidiendo la estructura desde la que se compra, no después.
Por qué el riesgo promotor ya no es el de 2008
La memoria del colapso de 2009 sigue pesando en la percepción europea del mercado, y esa percepción está desactualizada. El emirato reconstruyó el sector con tres mecanismos que hoy son obligatorios:
La cuenta escrow supervisada impide que el promotor reciba directamente el dinero del comprador. Los fondos quedan intervenidos y se liberan contra certificación de avance de obra. El registro del Dubai Land Department inscribe cada proyecto y cada transacción, con historial público. Y RERA, el regulador, cancela proyectos incumplidores y activa devoluciones.
El resultado no es un mercado sin riesgo. Es un mercado en el que el riesgo se puede comprobar antes de comprometer capital, algo que en 2008 era sencillamente imposible.
La palanca: comprar sobre plano con pagos escalonados
Alrededor del 62% de las operaciones de 2025 fueron sobre plano, con 134.623 transacciones. La razón está en la estructura de pago: reserva del 10% o 20%, resto abonado por hitos durante la construcción y, en bastantes proyectos, tramos que se extienden después de la entrega.
Sobre una unidad de 400.000 euros, eso significa comprometer entre 40.000 y 80.000 al inicio. Si el activo se revaloriza durante la obra, el retorno sobre el capital efectivamente aportado se multiplica. Si la zona acumula oferta similar o el promotor incumple plazos, el comprador queda obligado a desembolsos futuros sobre un activo que se ha movido en su contra.
Es apalancamiento, con la simetría que corresponde. Por eso el análisis determinante es el historial del promotor y la microlocalización, no el precio por metro cuadrado en abstracto.
2026: la fase selectiva
Los datos del primer semestre describen un mercado que cambia de marcha. Más de 48.000 compradores internacionales operaron en el periodo, unos 30.000 de ellos por primera vez en el emirato, de modo que la base sigue ampliándose. Pero el ritmo mensual se ha moderado respecto al máximo de finales de 2025.
Tres factores condicionan el corto plazo. El calendario de entregas previsto para 2027 y 2028 es voluminoso, y en zonas con producto homogéneo ya se registran reventas por debajo del precio de lanzamiento. El consenso de mercado apunta a estabilización de precios y alquileres, no a la continuidad de las tasas de crecimiento recientes. Y la tensión geopolítica del Golfo se traduce, cuando aparece, en cierres aplazados: un riesgo de liquidez y calendario más que de valor a largo plazo.
Qué significa para el inversor que llega ahora
Dubái ha dejado de ser una apuesta de país. Los fundamentos que atrajeron el capital siguen intactos, pero el margen ya no lo da entrar, sino elegir. Promotor con historial verificable, ubicación con demanda de alquiler contrastada, cálculo de rentabilidad neta y no bruta, y una cumplimiento fiscal en Dubái resuelto antes de la compra.
Quien haga esas cuatro cosas seguirá encontrando en el emirato una ecuación difícil de igualar en Europa. Quien compre por titular, en un mercado que entra en fase de maduración, tiene bastantes más probabilidades de equivocarse que hace tres años.