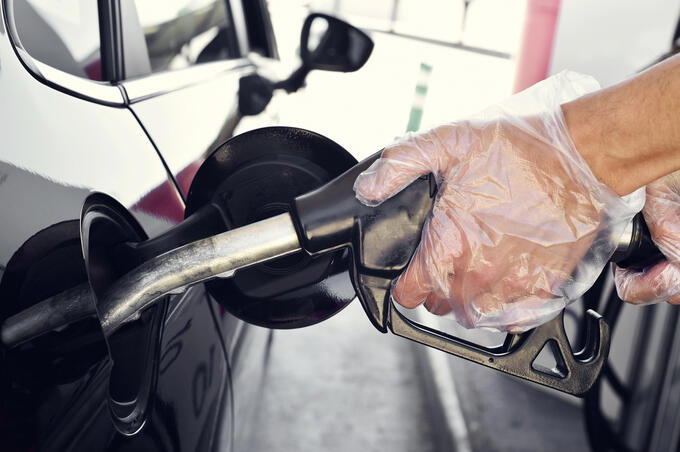
De combustible
Si se trata de un autónomo dedicado a una actividad de transporte, se puede deducir el 100% de lo pagado tanto en el IRPF como en el IVA.
El resto de los profesionales solo pueden deducirse, como máximo, un 50% en el IVA y es un gasto no deducible en IRPF.
No obstante, si Hacienda estima que la afectación del vehículo en el que se ha repostado es más privada que profesional, puede reducir o incluso eliminar totalmente la posibilidad de deducir este gasto.
Por otro lado, el Tribunal de Justicia de la Unión Europea ha remarcado que para aplicar la deducción no es necesario que el repostaje se haga en un vehículo titularidad del autónomo. También es posible si se pone gasolina en un vehículo alquilado a nombre del profesional.
De vehículos
En lo que se refiere al vehículo ocurre lo mismo que hemos comentado al hablar del combustible. Y exactamente igual ocurre con el resto de los gastos asociados con el vehículo (seguro, reparaciones, etc.). Si se trata de un autónomo que trabaja en el sector del transporte, puede aplicarse una deducción del 100% de la cuota de IVA soportada y del IRPF. Siempre y cuando se trate de:
- Mixtos.
- Para el transporte de pasajeros a cambio de contraprestación.
- Para la enseñanza de conductores.
- Que los fabricantes utilizan para pruebas y demostraciones.
- De agentes y representantes comerciales.
- De servicios de vigilancia.
En el resto de los casos, la desgravación se limita a un 50% en el IVA, pero Hacienda puede hacer ajustes a la baja en ese porcentaje o incluso considerarlos no deducibles.
Por lo tanto, el resto de los autónomos no podrán deducirse estos gastos por el IRPF y sólo hasta un 50% en el caso del IVA.
Adquirir el coche en renting es una opción cada vez más extendida, aunque está sujeta a las mismas limitaciones fiscales mencionadas en lo que se refiere a la deducción de las cuotas y del IVA soportado en las mismas.
Si para realizar su trabajo el autónomo tiene que dejar su coche en un parking o en una zona de estacionamiento regulado, puede deducirse el importe que haya pagado por aparcar.
Es posible que Hacienda exija pruebas de que ese aparcamiento guardaba relación con un desplazamiento de carácter profesional.