Administrativando Abogados
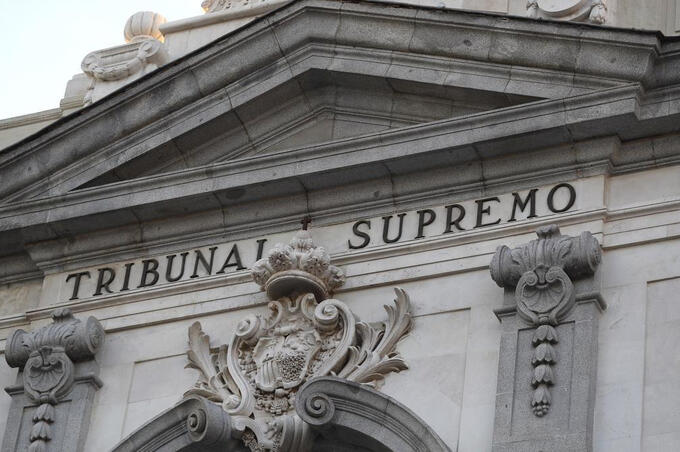
El Tribunal Supremo (Sala de lo Contencioso-Administrativo, Sección Tercera) dictó la sentencia nº 720/2026, de 9 de junio de 2026, en el recurso de casación nº 5587/2023, con ponencia del Excmo. Sr. D. Eduardo Calvo Rojas. La resolución estima el recurso interpuesto por la Junta de Andalucía contra una sentencia del Tribunal Superior de Justicia de Andalucía (TSJ), en un litigio relativo a la prescripción de la acción administrativa para exigir el reintegro de una subvención.
El conflicto: ¿había prescrito el reintegro?
El procedimiento tiene su origen en una subvención concedida en 2011 para acciones formativas para el empleo. La empresa beneficiaria, impugnó dos resoluciones administrativas: una resolución de 1 de julio de 2020, que liquidaba gastos vinculados a las acciones formativas, y otra de 21 de junio de 2021, que acordaba el reintegro de 61.943,87 euros más intereses.
El núcleo del debate no se centraba únicamente en la corrección del reintegro, sino en si la Administración había ejercitado su potestad dentro del plazo de prescripción aplicable o, por el contrario, dicho derecho había quedado extinguido por el transcurso del tiempo.
La sentencia del TSJ: prescripción y derecho de defensa
La sentencia recurrida del TSJ de Andalucía (Sección 1ª), de 10 de mayo de 2023 (procedimiento ordinario nº 476/2021), estimó parcialmente el recurso de la empresa, anulando la resolución de liquidación y declarando no ajustada a derecho la resolución de reintegro por prescripción y vulneración del derecho a la defensa.
Entre los elementos que se valoraron figuraban incidencias de notificación y, especialmente, la discusión sobre si habían existido actos administrativos con eficacia interruptiva de la prescripción.
La cuestión que llega al Supremo: el alcance del art. 39.3.a LGS.
El Tribunal Supremo admite el recurso para fijar criterio interpretativo sobre una cuestión concreta: cómo debe interpretarse el artículo 39.3.a) de la Ley 38/2003, General de Subvenciones (LGS), en relación con el artículo 71.2 del Real Decreto 887/2006 (Reglamento de la LGS), a fin de determinar si los requerimientos de subsanación formulados por la Administración interrumpen el plazo de prescripción del derecho a exigir el reintegro.
En el caso, la controversia se concentra en un requerimiento de subsanación de fecha 28 de mayo de 2015. El TSJ había entendido que ese requerimiento no podía interrumpir la prescripción porque su finalidad era “proceder al pago” y no indagar en posibles causas de reintegro. El Tribunal Supremo, sin embargo, revisa ese planteamiento y lo rechaza.
La Sala subraya que, en el supuesto, el 75% de la subvención ya estaba abonado y que el requerimiento citaba expresamente los preceptos aplicables, lo que permite encuadrarlo en una actuación de subsanación y comprobación de la justificación, conectada funcionalmente con la posible concurrencia de una causa de reintegro.
La doctrina: los requerimientos de subsanación pueden interrumpir la prescripción.
El Tribunal Supremo fija como criterio que los requerimientos de subsanación formulados conforme al artículo 71.2 del Reglamento de la LGS pueden tener “virtualidad interruptiva” del plazo de prescripción del artículo 39.3.a) LGS, siempre que se realicen con conocimiento formal del beneficiario y respondan a una finalidad real de comprobación, sin constituir actuaciones meramente aparentes.
La sentencia incorpora varias ideas expresadas de forma muy directa:
“La Administración no sólo está facultada sino también obligada a dirigir a las beneficiarias de las ayudas públicas los requerimientos necesarios para comprobar de forma completa la realización de la actividad para la que se concede la ayuda y para ello tiene todo el plazo de prescripción legalmente establecido.”
“El requerimiento de subsanación cumple una doble función: de un lado, posibilita y favorece el cumplimiento de las obligaciones del beneficiario; de otro, permite indagar si concurren o no causas de reintegro.”
“Debe reconocerse al citado requerimiento de subsanación la virtualidad de interrumpir el plazo de prescripción del derecho de la Administración a reconocer o liquidar el reintegro.”
La Sala introduce un criterio de control: la eficacia interruptiva no se predica de cualquier requerimiento de manera automática, sino que debe atenderse a su naturaleza, finalidad y contenido. En particular, se descarta la eficacia interruptiva cuando se trate de diligencias puramente instrumentales o abusivas, dictadas solo para aparentar actividad y “ganar tiempo”. La sentencia lo formula en términos de evitar “diligencias de argucia” y, al mismo tiempo, concluye que ese no era el caso del requerimiento analizado.
En ese sentido, el Tribunal Supremo también enfatiza que la justificación y comprobación no son fases desconectadas del reintegro: “La falta de justificación del cumplimiento de las condiciones de la subvención, o la insuficiencia de tal justificación, es una causa que permite iniciar el procedimiento de reintegro.”
El argumento de fondo: proteger la función de control de las subvenciones.
La sentencia advierte del efecto práctico de la tesis contraria: si se negara en general la eficacia interruptiva a este tipo de requerimientos, se dificultaría la función comprobadora de la Administración en un ámbito (el de la gestión de fondos públicos), donde esa actividad de verificación resulta estructural. En palabras del Tribunal Supremo: “Negar la eficacia interruptiva al requerimiento equivale a impedir que la Administración despliegue adecuadamente su función comprobadora de las subvenciones.”
El fallo: se anula la sentencia del TSJ y se ordena retroacción.
El Tribunal Supremo estima el recurso de casación, casa y anula la sentencia del TSJ de Andalucía y ordena devolver las actuaciones para que el tribunal de instancia dicte una nueva sentencia sobre el fondo del asunto, sin que pueda declarar prescrita la potestad de reintegro en los términos en que lo hizo.
La resolución acuerda expresamente la retroacción al momento anterior a la sentencia anulada, para que la Sala de origen se pronuncie sobre los restantes motivos y pretensiones de la empresa.
La sentencia no impone costas ni en casación ni en la instancia.
Conclusión: importancia y proyección del criterio fijado.
La sentencia nº 720/2026 refuerza la idea de que los requerimientos de subsanación en materia de subvenciones no son un trámite neutro: pueden operar como actuaciones con efecto interruptivo de la prescripción si cumplen una finalidad comprobadora real y se practican con las garantías exigibles. Al mismo tiempo, delimita que no cabe atribuir ese efecto a actuaciones puramente aparentes o artificiosas.
¿Necesita asesoramiento en materia de subvenciones?
Administrativando Abogados es una firma especialista en casos complejos sobre subvenciones.
"Las subvenciones son las contribuciones dinerarias efectuadas por parte de la Administración General del Estado, las entidades que integran la Administración local o la Administración de las Comunidades Autónomas a favor de personas públicas o privadas, implicando una transferencia de recursos económicos de aquéllas al receptor, para el cumplimiento del objeto que determine la ayuda en cuestión.
Nuestros abogados en subvenciones y ayudas, cuentan con máxima experiencia en la defensa de asuntos relacionados con este tipo de materias.
Nuestra intervención como abogados expertos subvenciones, incluye tanto la defensa en vía administrativa de estos procedimientos (por medio de la formalización de las oportunas alegaciones y de la interposición de los recursos administrativos que procedan), así como la defensa en la ulterior fase judicial, mediante la interposición del correspondiente recurso contencioso–administrativo.
Nuestros abogados especialistas en subvenciones, cuentan con máxima pericia y conocimientos para resolver cualquier cuestión dentro de este campo de acción, acompañando al cliente durante todo el proceso a fin de obtener el mejor resultado posible en beneficio de sus intereses", señalan desde Administrativando Abogados.